
役員報酬の決め方を公認会計士・税理士が解説|損金算入の要件から必要な手続きまで
最終更新日:2026年9月23日
Relyne(リライン)会計事務所の永野です。
会社を設立したら、役員報酬をいくらにするか決める必要があります。
しかし、役員報酬は従業員の給与と違い、一定の要件を満たさないと損金(経費)にできません。
本記事では、役員報酬の概要・必要な手続き・金額の決め方を公認会計士・税理士が解説します。
1. 役員報酬とは
1-1 従業員の給与との違い
役員報酬とは、取締役や監査役など役員に対して、職務執行の対価として会社が支払う報酬です。
従業員の給与との主な違いは次のとおりです。
| 役員報酬 | 従業員の給与 | |
|---|---|---|
| 対価の性質 | 職務執行の対価 | 労働の対価 |
| 会社との契約 | 委任契約 | 雇用契約 |
| 金額の決め方 | 定款または株主総会の決議 | 雇用契約・賃金規程 |
| 割増賃金(残業代) | 適用なし | 適用あり |
| 最低賃金 | 適用なし | 適用あり |
| 健康保険・厚生年金保険 | 適用あり※ | 適用あり |
| 雇用保険・労災保険 | 適用なし | 適用あり |
| 損金算入 | 要件を満たせば可能 | 全額可能 |
※非常勤役員は勤務の実態で判断
役員は会社に雇用されている労働者ではないため、労働基準法や最低賃金法の適用を受けません。
長時間働いても残業代は発生せず、役員報酬を最低賃金より低い金額にすることもできます。
雇用保険にも加入することができないので、退任しても失業給付はありません。
一方、健康保険と厚生年金保険は、役員報酬を受け取っていれば社長1人の会社でも加入します。
保険料は役員報酬の金額をもとに計算します。
1-2 損金算入の3つの要件
役員報酬のうち損金になるのは、次の3つのいずれかに該当する場合です。
(法人税法第34条第1項)
| 支給方法 | 内容 |
|---|---|
| 定期同額給与 | 毎月同じ金額を支給する報酬 |
| 事前確定届出給与 | 税務署に事前に届け出た日に、届け出た金額を支給する報酬 |
| 業績連動給与 | 利益などの指標に連動して金額が決まる報酬 |
役員報酬を無条件に損金算入できると、業績に合わせて経営者が自分の役員報酬を増減させることで利益操作が可能になってしまいます。そのため、役員報酬を損金とするためには、所定の要件を満たさなければいけないことになっています。
参考:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
1-3 定期同額給与
定期同額給与とは、支給時期が1か月以下の一定期間ごとで、その事業年度の各支給時期の支給額が同額である報酬です(法人税法第34条第1項第1号)。
金額を改定できるのは、次の3つの場合です(法人税法施行令第69条第1項)。
| 改定の種類 | 内容 |
|---|---|
| 期首から3か月以内の改定 | 事業年度開始の日から3か月以内に行う改定 |
| 臨時改定事由による改定 | 役員の職制上の地位の変更、職務内容の重大な変更などのやむを得ない事情による改定 |
| 業績悪化改定事由による改定 | 経営状況が著しく悪化したことなどによる減額改定 |
期首から3か月以内の改定は、理由を問わず、増額・減額のどちらも行うことができます。
改定した期は、改定前の各月と改定後の各月がそれぞれ同額であれば、全額が損金になります。
3月決算の会社が6月の定時株主総会で月額50万円から60万円への増額を決議し、7月支給分から60万円にした場合、4月〜6月の50万円×3か月と、7月〜翌年3月の60万円×9か月の全額が損金です。
臨時改定事由には、取締役が代表取締役に就任した場合や、病気で入院して職務を執行することができなくなった場合などが該当します。
業績悪化改定事由について、国税庁は次のような場合が該当するとしています。
- 株主との関係上、業績悪化についての経営上の責任から減額せざるを得ない場合
- 取引銀行との借入金の返済条件の変更(リスケジュール)の協議で減額せざるを得ない場合
- 取引先などからの信用を維持するための経営改善計画に、減額が盛り込まれた場合
- 主要な得意先の手形の不渡りなど、今後の著しい業績の悪化が避けられない場合
一時的な資金繰りの都合や、業績目標に届かなかったことは該当しません。
上記3つに該当しない変更をした場合、増額したときは増額分が、減額したときは減額前に支給していた金額のうち減額後の金額を超える部分が、損金になりません。
3月決算で毎月20日に50万円を支給している会社の例は次のとおりです。
- 9月支給分から60万円に増額した場合
(60万円-50万円)×7か月(9月〜翌年3月)=70万円が損金不算入 - 5月25日の定時株主総会で50万円に据え置いた後、12月支給分から40万円に減額した場合
(50万円-40万円)×6か月(6月〜11月)=60万円が損金不算入
参考:国税庁|役員給与に関するQ&A
参考:国税庁|法人税基本通達 第9章第2節第3款 定期同額給与
1-4 事前確定届出給与
事前確定届出給与とは、支給日と支給額を事前に決めて税務署に届け出たうえで、そのとおりに支給する報酬です(法人税法第34条第1項第2号)。
役員に賞与を支給して損金にする場合に活用します。
手続きは次の3つです。
- 株主総会で、支給日と支給額を決議する
- 期限までに、事前確定届出給与に関する届出書を税務署に提出する
- 届け出た日に、届け出た金額を支給する
届出書の提出期限は次のとおりです。
| 区分 | 提出期限 |
|---|---|
| 設立1期目 (設立時の役員) |
設立の日以後2か月を経過する日 |
| 2期目以降 | 次のいずれか早い日 ① 株主総会の決議をした日から1か月を経過する日 ② 期首から4か月を経過する日 |
3月決算の会社が5月25日の定時株主総会で決議した場合、①は6月25日、②は7月31日なので、6月25日が期限となります。
届け出た金額と異なる金額を支給した場合は、支給額の全額が損金になりません。
(法人税基本通達9-2-14)
参考:国税庁|事前確定届出給与に関する届出
参考:国税庁|法人税基本通達 第9章第2節第4款 事前確定届出給与
1-5 業績連動給与
業績連動給与とは、利益や株価などの指標に連動して金額が決まる報酬です。
(法人税法第34条第1項第3号)
損金にするには算定方法を有価証券報告書などで開示する必要があり、社長や家族が株式を持つ同族会社は適用対象外となります。
2. 役員報酬の決定プロセス
2-1 決議期限
役員報酬を決議する期限は次のとおりです。
| 決議の期限 | 決議する内容 | |
|---|---|---|
| 設立1期目 | 設立日から3か月以内 | 金額と支給開始月を決議し、支給を始める |
| 2期目以降 | 期首から3か月以内 | 定時株主総会で、その後1年間の金額を決議する |
設立1期目
4月10日に設立した会社であれば、7月9日までに決議します。
設立直後で売上の見通しが立たない場合は、最初の1〜2か月を無報酬とし、3か月以内に決議して支給を始めることもできます。
設立から3か月を過ぎてから支給開始を決議した場合は、期中の増額と同じ扱いになり、その期に支給した役員報酬の全額が損金になりません。
2期目以降
新しい金額は、定時株主総会直後の支給分からでも、翌月の支給分からでも適用できます。
金額を変えない期も、据え置くことを決議して議事録に残します。
2-2 株式会社の決議方法
株式会社の取締役の報酬は、定款または株主総会の決議で定めます(会社法第361条)。
定款の場合、金額変更のたびに定款変更が必要なため、株主総会の決議で決めるのが通常です。
決議の方法は次の2つです。
- 株主総会で、各役員の金額を直接決議する
- 株主総会で役員全員分の総額(上限)を決議し、各役員の金額は取締役会(取締役会がない会社は取締役の過半数)で決定する
役員が社長1人の会社や、社長と家族だけの会社は、株主総会で各役員の金額を直接決議します。
決議は普通決議(議決権の過半数の株主が出席し、出席した株主の議決権の過半数で可決)です。
社長が全ての株式を持つ会社であれば、社長1人で決議が成立します。
決議内容は、各役員の月額、新しい金額を適用する月(令和○年○月支給分から)、支給日です。
2-3 議事録の作成と保存
株主総会議事録は、作成と本店での備え置き(株主総会の日から10年)が義務付けられています。
(会社法第318条)
社長1人の会社でも作成が必要です。
税務調査では、役員報酬の金額と決議した日を議事録で確認されます。
各役員の金額を取締役会で決定した場合は、取締役会議事録も作成します。
株主総会議事録については「株主総会議事録の書き方を公認会計士・税理士が解説|記載事項・記載例・押印の要否・テンプレートの活用方法まで」で解説しています。
2-4 合同会社の場合
合同会社には株主総会がなく、業務執行社員の報酬の決め方を定めた会社法の規定もありません。
定款に決め方の定め(例:社員の過半数の同意により定める)がある会社はその方法で、定めがない会社は社員の過半数の同意で決定します。社員が1人の合同会社は、その社員が決定します。
決定した内容は、同意書または決定書として保存します。
損金算入の要件と決議の期限は、株式会社の場合と変わりません。
2-5 役員報酬決定後に必要な手続き
役員報酬を決議した後の手続きは次のとおりです。
| 項目 | 内容 |
|---|---|
| 税務署への届出 | 役員に賞与を支給する場合は、事前確定届出給与に関する届出書を提出する 定期同額給与は届出不要 |
| 源泉所得税 | 毎月の支給時に所得税を源泉徴収し、翌月10日までに納付する (納期の特例の承認を受けた会社は7月10日と翌年1月20日) 年末に年末調整を行う |
| 社会保険 (年金事務所) |
設立時は、被保険者資格取得届に役員報酬の月額を記載する 金額を変更し、変更後3か月間の平均による標準報酬月額が従前と2等級以上変わった場合は、月額変更届を提出する (変更した月から4か月目に標準報酬月額が改定される) |
納期の特例・年末調整・社会保険の加入手続き・役員報酬を変更する場合の手続きについては、下記記事でそれぞれ解説しています。
「源泉所得税の納期の特例とは?適用条件・申請書の書き方・注意点を税理士が解説」
「年末調整とは?対象・手順・令和8年の変更点・よくある失敗を税理士が解説」
「会社設立後の社会保険の加入手続きを公認会計士・税理士が解説|加入義務から必要書類・期限・未加入のリスクまで」
「役員報酬の変更を公認会計士・税理士が解説|変更できる時期・議事録・月額変更届の書き方まで」
3. 役員報酬を決めるためのポイント
3-1 必要な手取りから下限を決める
役員報酬からは、社会保険料の本人負担分、所得税、住民税が差し引かれます。
月額ごとの手取りは次のとおりです。
| 役員報酬 (月額) |
社会保険料 (本人負担 年額) |
所得税 住民税 (年額) |
手取り (年額) |
手取り (年額÷12) |
社会保険料 (会社負担 年額) |
|---|---|---|---|---|---|
| 20万円 | 34万円 | 10万円 | 196万円 | 16.4万円 | 35万円 |
| 30万円 | 51万円 | 20万円 | 289万円 | 24.1万円 | 52万円 |
| 40万円 | 70万円 | 31万円 | 379万円 | 31.6万円 | 72万円 |
| 50万円 | 85万円 | 46万円 | 469万円 | 39.0万円 | 87万円 |
| 60万円 | 100万円 | 72万円 | 548万円 | 45.7万円 | 103万円 |
| 70万円 | 114万円 | 100万円 | 625万円 | 52.1万円 | 117万円 |
| 80万円 | 119万円 | 136万円 | 705万円 | 58.7万円 | 122万円 |
| 100万円 | 131万円 | 209万円 | 860万円 | 71.7万円 | 133万円 |
※東京都の協会けんぽに加入する40歳未満・扶養親族なしの社長を前提に、令和8年度の保険料率と令和8年分の税制で計算した概算です(所得控除は社会保険料控除と基礎控除のみ)。
40〜64歳は介護保険料(1.62%を会社と折半)が加わります。住民税は翌年度に課税されます。
生活費や住宅ローン返済、貯蓄に必要な手取りを先に決め、それを満たす月額が下限になります。
手取りで月30万円が必要なのであれば、月額40万円が下限です。
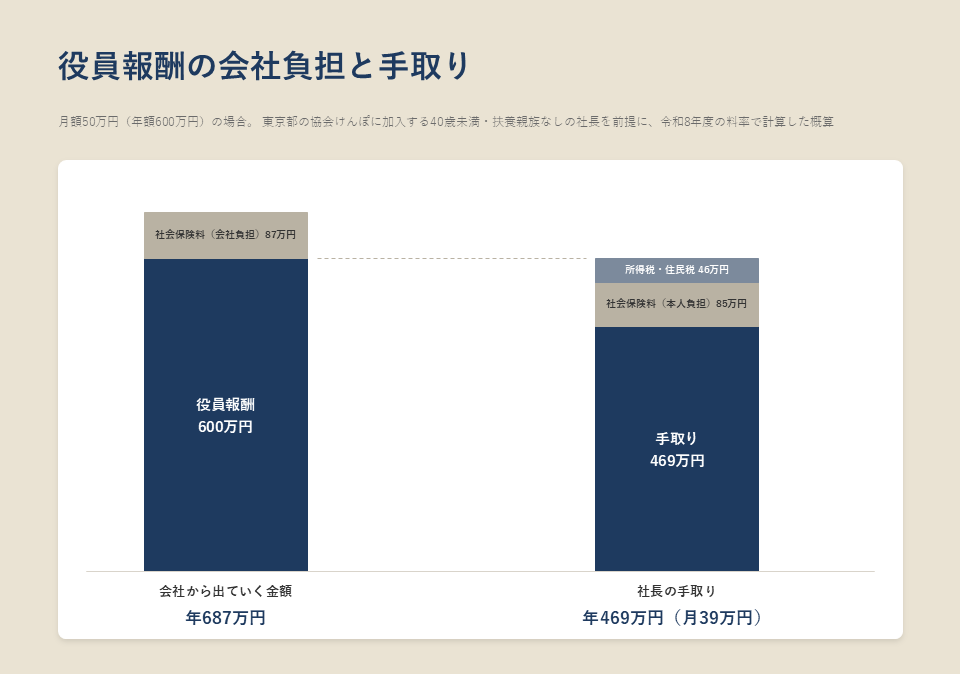
社会保険料は会社も負担するため、会社から出ていく金額は役員報酬より多くなります。
月額50万円の場合、会社の負担は役員報酬600万円に社会保険料87万円を加えた年687万円です。
3-2 会社の利益見込みから上限を決める
役員報酬は、業績悪化改定事由に該当しない限り期中に下げることができない固定費です。
役員報酬と社会保険料の会社負担(役員報酬の約15%)を差し引いても赤字にならない金額が上限になります。
| 役員報酬の上限(年額)= 役員報酬を差し引く前の利益見込み ÷ 1.15 |
役員報酬を差し引く前の利益見込みが年800万円の会社であれば、800万円÷1.15=約695万円(月額約58万円)が上限です。
設立1期目は実績がないため、受注が確定している売上と確度の高い売上に絞って利益見込みを計算します。利益が見込みを上回った場合は翌期首に増額することができますが、見込みを下回った場合に期中で減額すると、損金にならない部分が出るためです。
赤字の月も、役員報酬と社会保険料の支払いは発生します。
設立時の資金と毎月の入金で支払いを続けることができるかは、資金繰り表で確認しましょう。
資金繰り表については「資金繰り表の作り方を公認会計士・税理士が解説|基本構成から運用のポイントまで」で解説しています。
3-3 税金と社会保険料の合計を比較する
役員報酬を上げると、会社の利益が減って法人税等が減る一方、社長個人の所得税・住民税と、会社と個人の両方が負担する社会保険料が増えます。
役員報酬と社会保険料の会社負担を差し引く前の利益が年1,000万円の会社(社長1人)で、月額を変えた場合の金額は次のとおりです。
| 役員報酬(月額) | 30万円 | 40万円 | 50万円 | 60万円 | 70万円 |
|---|---|---|---|---|---|
| ① 役員報酬(年額) | 360万円 | 480万円 | 600万円 | 720万円 | 840万円 |
| ② 社会保険料(会社負担) | 52万円 | 72万円 | 87万円 | 103万円 | 117万円 |
| ③ 会社の課税所得 (1,000万円-①-②) |
588万円 | 448万円 | 313万円 | 177万円 | 43万円 |
| ④ 法人税等 | 143万円 | 109万円 | 77万円 | 47万円 | 17万円 |
| ⑤ 会社に残る金額(③-④) | 444万円 | 340万円 | 236万円 | 130万円 | 26万円 |
| ⑥ 社会保険料(本人負担) | 51万円 | 70万円 | 85万円 | 100万円 | 114万円 |
| ⑦ 所得税・住民税 | 20万円 | 31万円 | 46万円 | 72万円 | 100万円 |
| ⑧ 社長の手取り(①-⑥-⑦) | 289万円 | 379万円 | 469万円 | 548万円 | 625万円 |
| ⑨ 税金・社会保険料の合計 (②+④+⑥+⑦) |
266万円 | 281万円 | 296万円 | 322万円 | 348万円 |
- 東京23区、資本金1,000万円以下、社長は40歳未満・扶養親族なし
- 社会保険料:協会けんぽ東京支部の令和8年度の料率(健康保険9.85%、子ども・子育て支援金0.23%、厚生年金保険18.3%、子ども・子育て拠出金0.36%)
- 所得税・住民税:令和8年分の税制で計算(復興特別所得税を含む)
所得控除は社会保険料控除と基礎控除のみ - 1万円未満を四捨五入しているため、表内の計算が一致しない箇所があります
役員報酬には社会保険料が会社負担と本人負担の合計で約29%(40〜64歳は約30%)かかり、その上に所得税と住民税がかかります。会社に残した利益にかかる法人税等は、課税所得800万円以下の部分で約25%なので、役員報酬で受け取るほうが負担は重くなります。
利益の金額を変えて、税金と社会保険料の合計(上の表の⑨)を比べると次のようになります。
| 役員報酬 (月額) |
利益600万円 | 利益1,000万円 | 利益1,500万円 |
|---|---|---|---|
| 20万円 | 158万円 | 256万円 | 431万円 |
| 30万円 | 172万円 | 266万円 | 425万円 |
| 40万円 | 191万円 | 281万円 | 423万円 |
| 50万円 | 赤字 | 296万円 | 419万円 |
| 60万円 | 赤字 | 322万円 | 441万円 |
| 70万円 | 赤字 | 348万円 | 464万円 |
※利益は、役員報酬と社会保険料の会社負担を差し引く前の金額です。
太字は各列で合計が最も小さい金額、赤字は会社の課税所得がマイナスになる金額です。
利益が600万円・1,000万円の会社は、役員報酬が低いほど合計が小さくなります。
利益が1,500万円の会社は、月額50万円のときに合計が最も小さくなります。会社の課税所得のうち800万円を超える部分には約34%の法人税等がかかるため、課税所得が800万円程度に下がるまでは、役員報酬を上げて減る法人税等のほうが、増える社会保険料と所得税・住民税より大きいためです。月額60万円以上では課税所得が800万円を下回り、役員報酬を上げても減る法人税等は約25%分にとどまる一方、所得税の税率も上がるため、合計は増えていきます。
ただし、厚生年金保険料を多く納めるほど将来の年金額は増え、健康保険の傷病手当金も標準報酬月額をもとに計算されます。
また、会社に残した利益を社長個人が使うには、配当や退職金として受け取る必要があり、受け取るときに所得税・住民税がかかります。
なお、配偶者などの家族が経営に関与している会社は、家族を役員にして報酬を分けることで、世帯の所得税・住民税を減らすことができます。
非常勤役員報酬については「非常勤役員報酬の相場はいくら?節税効果・社会保険の取扱い・注意点を税理士が解説」で解説しています。
参考:国税庁|No.5759 法人税の税率
参考:協会けんぽ|令和8年度保険料額表
3-4 融資の審査への影響
銀行は、融資の審査で債務償還年数と自己資本比率を計算します。
債務償還年数は、代表者の役員報酬を一定額(年600万)に置き直して計算する銀行が多いです。
600万円を超える部分は利益に加算され、600万円を下回る部分は利益から減算されるため、役員報酬を下げて決算書の利益を大きくしても、この指標の評価は上がりません。
自己資本比率は、決算書の純資産の金額で計算します。
役員報酬を抑えて会社に残した税引後の利益は純資産に積み上がるため、その分だけ自己資本比率は上がります。融資を受けて事業を拡大していく会社は、役員報酬を抑えて会社に利益を残すほうが、融資の条件が良くなりやすいです。
債務償還年数・自己資本比率については、下記記事でそれぞれ解説しています。
「債務償還年数とは?計算方法・目安・改善方法を公認会計士・税理士が解説」
「自己資本比率の目安は?業種別平均・計算方法・高める方法を公認会計士・税理士が解説」
3-5 不相当に高額な部分の損金不算入
定期同額給与などに該当していても、次のいずれかに当てはまる部分は損金になりません。
(法人税法第34条第2項、法人税法施行令第70条)
- 実質基準
その役員の職務の内容、会社の収益、従業員の給与の支給状況、同業種で事業規模が近い会社の役員報酬の支給状況に照らして、高額と認められる部分 - 形式基準
定款や株主総会の決議で定めた金額を超えて支給した部分
税務調査で指摘されやすいのは、職務の実態に比べて金額が高い親族役員への報酬です。
従業員がいる会社で役員報酬だけが高い状態は、実質基準の判定で不利になるうえ、従業員の不満にもつながります。
同規模の会社の水準として、国税庁の令和6年分民間給与実態統計調査では、資本金2,000万円未満の株式会社の役員の平均給与は年698万円です。統計には非常勤役員や家族役員も含まれます。
3-6 役員報酬とあわせて検討する制度
役員報酬を上げずに、個人の手元に残る金額を増やす制度が3つあります。
- 役員社宅
会社が借りた住宅に役員が住み、家賃を会社が負担する方法
一定の家賃を会社に支払っていれば、会社負担分は損金になり、給与として課税されません - 出張旅費規程
規程に基づいて支給する出張の日当は、会社の損金になり、受け取る役員に所得税・住民税はかからず、社会保険料の計算にも含まれません - 小規模企業共済
掛金全額(月額7万円まで)が役員個人の所得から控除され、退職時に共済金が受け取れます
役員社宅・出張旅費規程・小規模企業共済については、下記記事でそれぞれ解説しています。
「役員社宅の経費化ルールを徹底解説!賃貸料相当額の計算から節税効果まで」
「出張旅費規程の作り方|日当の相場・節税効果・税務調査対応まで税理士が解説」
「【シミュレーション付】小規模企業共済のメリット・デメリット・節税効果を税理士が解説」
4. Q&A
Q1. 設立1期目は役員報酬を0円にしてもよいですか?
A. 0円にできますが、会社の健康保険・厚生年金保険には加入することができません。
社会保険料は役員報酬をもとに決まる標準報酬月額で計算するため、役員報酬が0円の社長は被保険者になることができず、国民健康保険と国民年金に加入し続けることになります。
Q2. 期の途中で利益が予想より増えました。役員報酬を上げることはできますか?
A. 上げることはできますが、増額した部分は損金になりません。
期首から3か月を過ぎた後の増額は、臨時改定事由に該当しない限り、損金不算入となります。
翌期に、定時株主総会で増額するか、事前確定届出給与の届出をして賞与として受け取りましょう。
Q3. 期の途中で役員報酬を支払うことができなくなった場合は、どうすればよいですか?
A. 決議した金額を未払金に計上し、資金ができた時点で支払います。
未払いの月も社会保険料は発生します。源泉所得税は、実際に支払った月に徴収します。
ただし、未払いが続く状態は、定期同額給与ではないと税務調査で指摘される原因になります。
売上の回復が見込めない場合は、業績悪化改定事由に該当するかを確認したうえで、株主総会で減額を決議します。該当しないまま減額すると、減額前に支給した金額の一部が損金になりません。
Q4. 役員報酬を低くして、不足する生活費を会社から借りてもよいですか?
A. おすすめしません。
会社が社長にお金を貸す場合は、利息を受け取る必要があります。無利息や低い利率で貸した場合は、基準となる利率で計算した利息との差額が、社長への給与として課税されます。
決算書に残った役員への貸付金は、銀行が自己資本から差し引いて評価するため、融資の審査でも不利になります。生活費として必要な金額は、役員報酬に含めましょう。
5. まとめ
役員報酬について、概要・必要な手続き・金額の決め方を解説しました。
本記事のポイントは次のとおりです。
- 役員報酬は、役員に対する職務執行の対価として会社が支払う報酬
定期同額給与・事前確定届出給与・業績連動給与のいずれかに該当するものが損金になる - 定期同額給与の改定は、設立1期目は設立日から3か月以内、2期目以降は期首から3か月以内
それ以外の時期の増額・減額は、臨時改定事由・業績悪化改定事由に該当する必要がある - 役員報酬は株主総会で決議し、議事録を10年間保存する必要がある
合同会社の場合は、社員の過半数の同意で決定し、同意書を保存する - 必要な手取り額を下限、役員報酬と社会保険料を差し引き赤字にならない額を上限とする
その上で、税金と社会保険料の合計額を比較する
当事務所では、毎月の記帳から決算・申告・税務調査対応まで法人の税務をサポートしています。
初回無料相談も承っておりますので、お気軽にお問い合わせください。
最後までご覧いただきありがとうございました。
この記事を書いた人
永野 隆丞(公認会計士・税理士)
日本公認会計士協会 東京会 46468号/東京税理士会 157067号
Relyne(リライン)会計事務所 代表。
有限責任監査法人トーマツ、ミネベアミツミ株式会社での監査・経理実務を経て、東京都千代田区で開業しました。クラウド会計freeeを活用した創業期の会社のサポートを強みとしています。ブログ記事は顧問先様に実際に説明するときにも活用しており、会計や税金に初めて触れる方でも分かりやすい内容を心がけています。趣味はサッカー観戦・野球・将棋です。