
役員報酬の変更を公認会計士・税理士が解説|変更できる時期・議事録・月額変更届の書き方まで
Relyne(リライン)会計事務所の永野です。
役員報酬は、変更する時期によって、支給した金額の一部が損金(経費)にならなくなります。
また、変更するときは、株主総会の決議と議事録の作成、社会保険の届出も必要です。
本記事では、役員報酬を変更できる時期、要件を満たさない場合の損金不算入額、変更の手続きを公認会計士・税理士が解説します。
目次
1. 役員報酬を変更できる時期
1-1 定期同額給与の要件を満たす3つの改定
定期同額給与の要件を満たし役員報酬を損金とするには、毎月同額を支給する必要があります。
(法人税法第34条第1項第1号)
ただし、次の3つの改定であれば、金額を変更しても全額が損金になります。
(法人税法施行令第69条第1項第1号)
| 改定の種類 | 変更できる時期 | 増額 | 減額 |
|---|---|---|---|
| 期首から3か月以内の改定 | 事業年度開始の日から3か月以内 | ○ | ○ |
| 臨時改定事由による改定 | 役員の地位や職務内容が変わったとき | ○ | ○ |
| 業績悪化改定事由による改定 | 経営状況が著しく悪化したとき | ✕ | ○ |
いずれも改定前の各月の支給額と改定後の各月の支給額が、それぞれ同額であることが必要です。
参考:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
定期同額給与の内容と役員報酬の決め方については「役員報酬の決め方を公認会計士・税理士が解説|損金算入の要件から必要な手続きまで」もご参照ください。
1-2 期首から3か月以内の改定
期首から3か月以内の改定は、理由を問わず、増額・減額のどちらも行うことができます。
定時株主総会で、決算の承認とあわせて決議します。
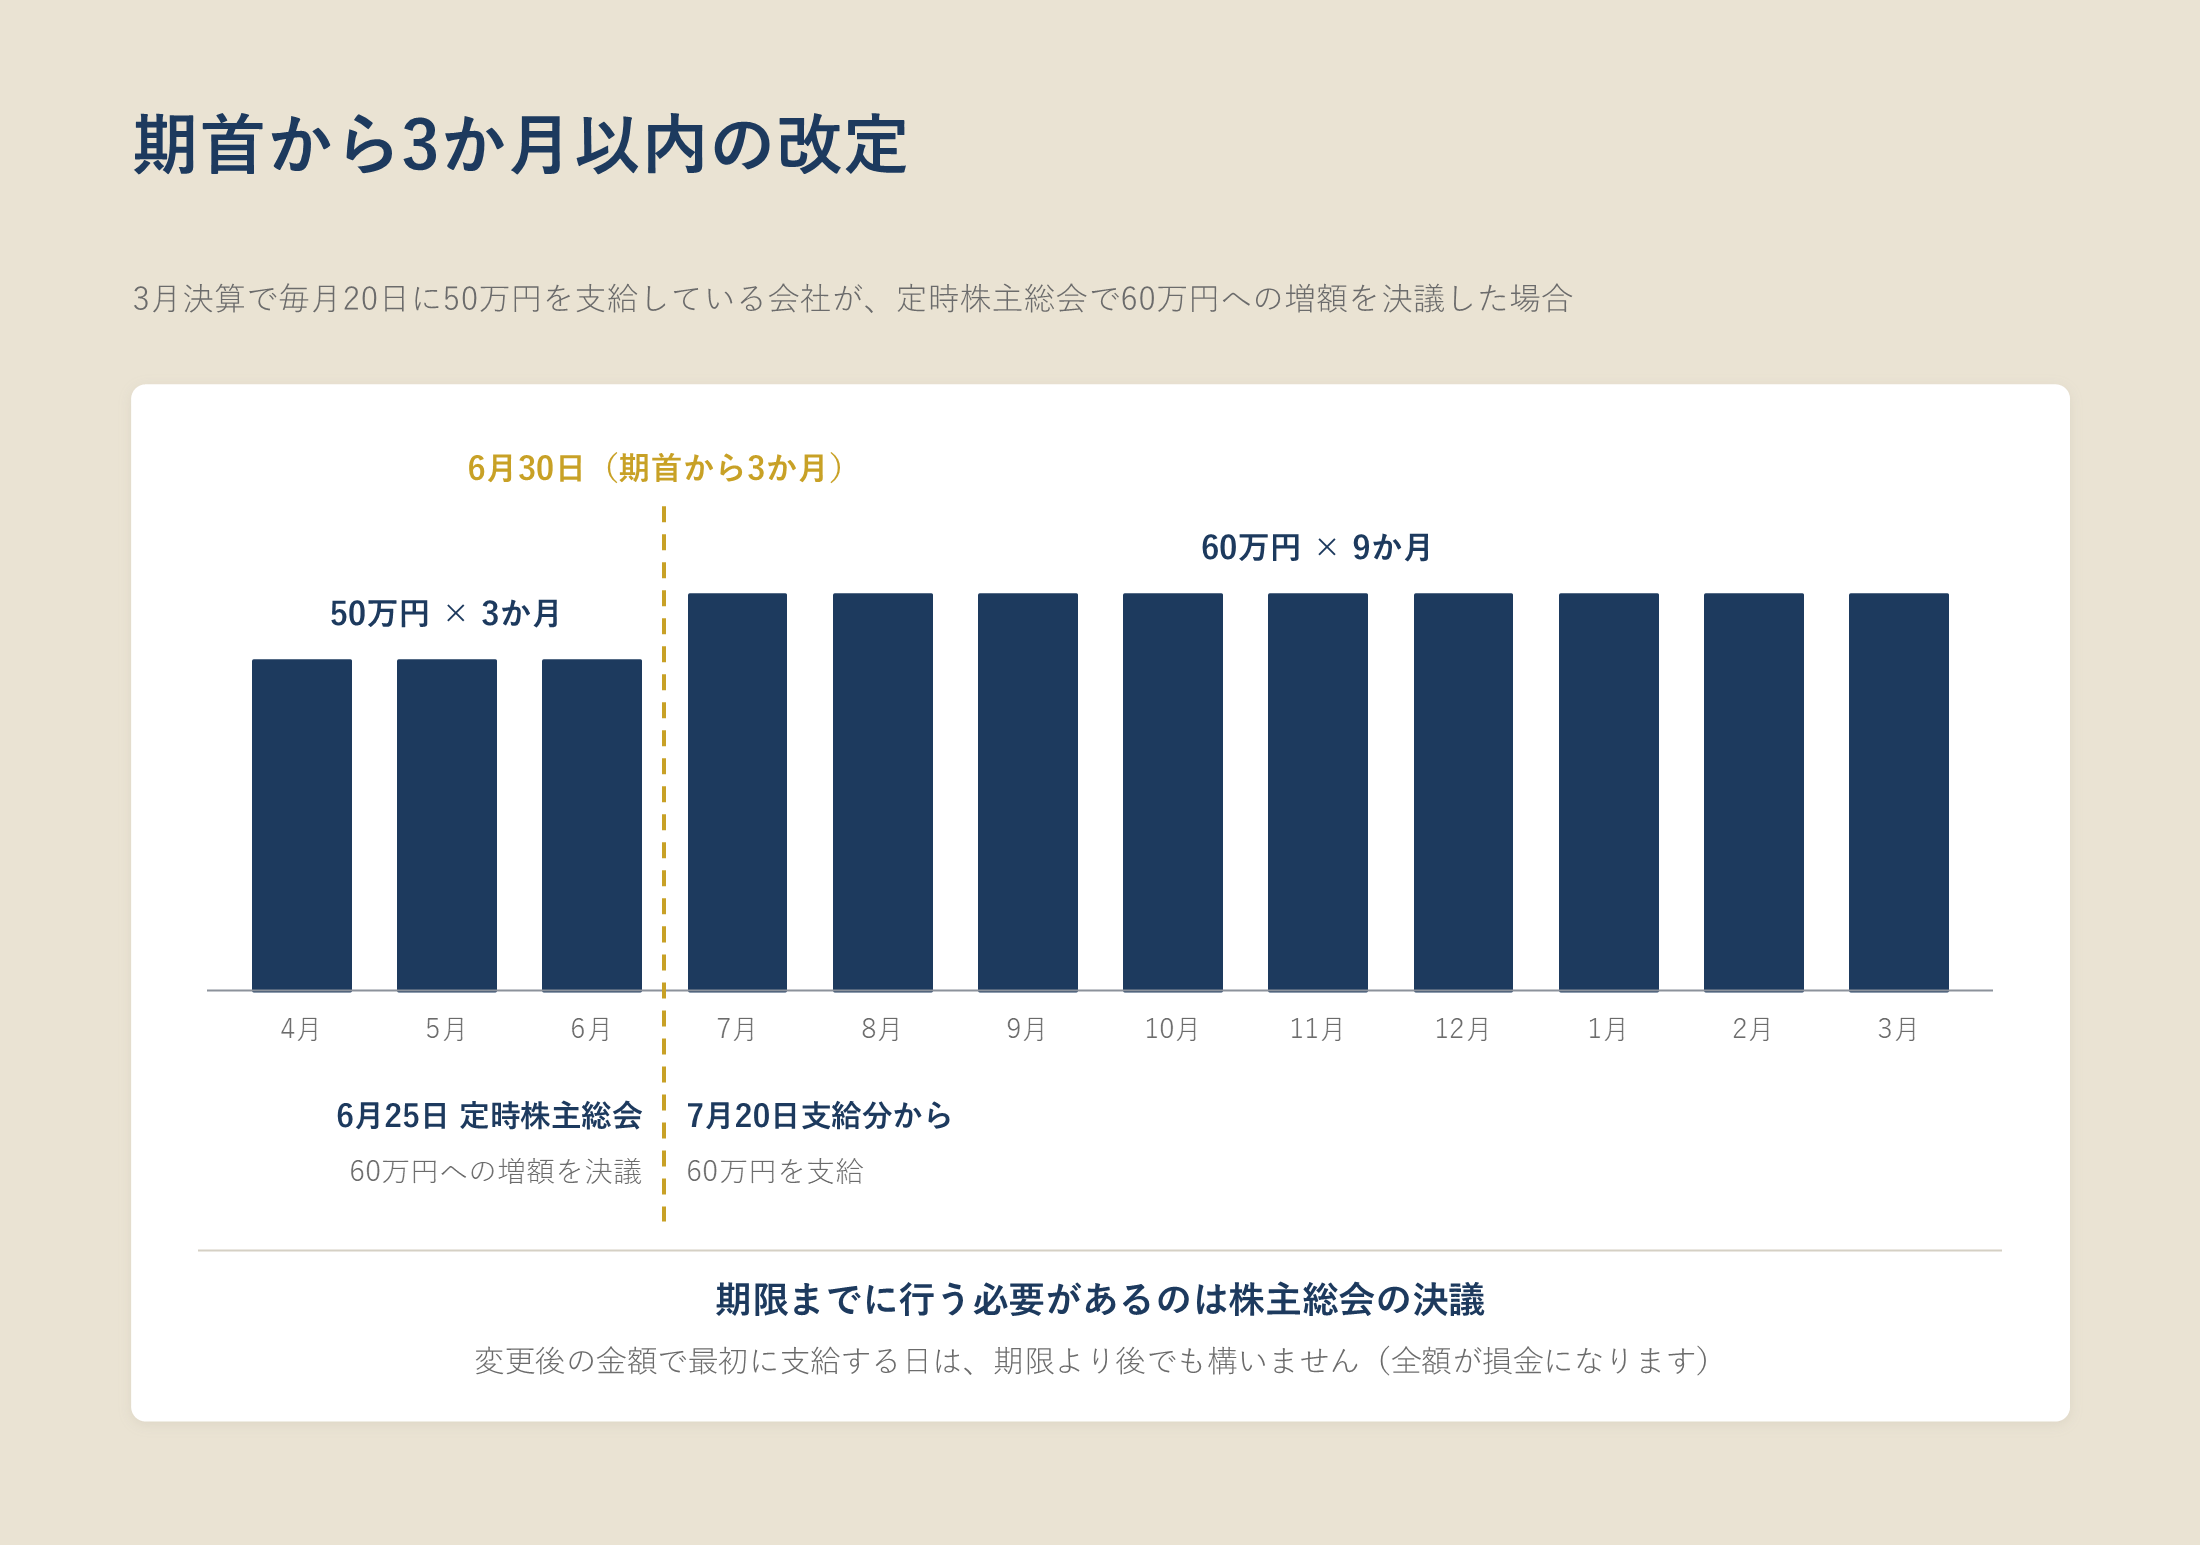
期限は、3月決算の会社であれば6月30日、12月決算の会社であれば3月31日です。
設立1期目の場合は、設立日から3か月以内が期限になります。
なお、期限までに行う必要があるのは株主総会の決議です。
変更後の金額で最初に支給する日は、期限より後でも構いません。
例えば、3月決算で毎月20日に50万円を支給している会社が、6月25日の定時株主総会で60万円への増額を決議し、7月20日支給分から60万円にした場合、4月〜6月の50万円×3か月と、7月〜翌年3月の60万円×9か月の全額が損金になります。
1-3 臨時改定事由による改定
役員の職制上の地位の変更、職務の内容の重大な変更などのやむを得ない事情(臨時改定事由)があるときは、期首から3か月を過ぎていても、増額・減額のどちらも行うことができます。
国税庁が臨時改定事由に該当するとしているのは、次のような場合です。
- 代表取締役が退任または死亡し、取締役が期の途中で代表取締役に就任した(増額)
- 役員が病気で入院し、職務の一部を執行することができなくなった(減額)
退院して入院前と同じ職務に戻ったときに、入院前の金額に戻す改定も該当します
なお、改定できるのは、地位や職務内容が変わった役員本人の報酬だけです。
参考:国税庁|質疑応答事例 役員の分掌変更に伴う増額改定(定期同額給与)
1-4 業績悪化改定事由による改定
経営状況の著しい悪化などにより、役員報酬を減額せざるを得ない事情(業績悪化改定事由)があるときは、期首から3か月を過ぎていても、減額することができます。
国税庁は、次のような場合が該当するとしています。
- 株主との関係上、業績悪化についての経営上の責任から減額せざるを得ない場合
- 取引銀行との借入金の返済条件の変更(リスケジュール)の協議で減額せざるを得ない場合
- 取引先などからの信用を維持するための経営改善計画に、減額が盛り込まれた場合
- 主要な得意先の手形の不渡りなど、今後の著しい業績の悪化が避けられない場合
いずれも株主・銀行・取引先など外部との関係で、減額しなければならない事情がある場合です。
一時的な資金繰りの都合や、業績目標に届かなかったことは該当しません。
(法人税基本通達9-2-13)
この事由で減額するときは、後から説明できるように、試算表、銀行との協議の記録、経営改善計画など、減額を決めた時点の状況を示す資料を議事録と一緒に保存しておくことが必要です。
参考:国税庁|法人税基本通達 第9章第2節第3款 定期同額給与
2. 3つの改定に該当しない変更をした場合の損金不算入額
3つの改定に該当しない変更をした場合、その期に支給した役員報酬の一部が損金になりません。
なお、損金にならない金額にも、役員個人の所得税・住民税と社会保険料はかかります。
以下は、毎月20日に50万円を支給している3月決算の会社の例です。
定時株主総会の開催日は5月25日です。
2-1 増額した場合
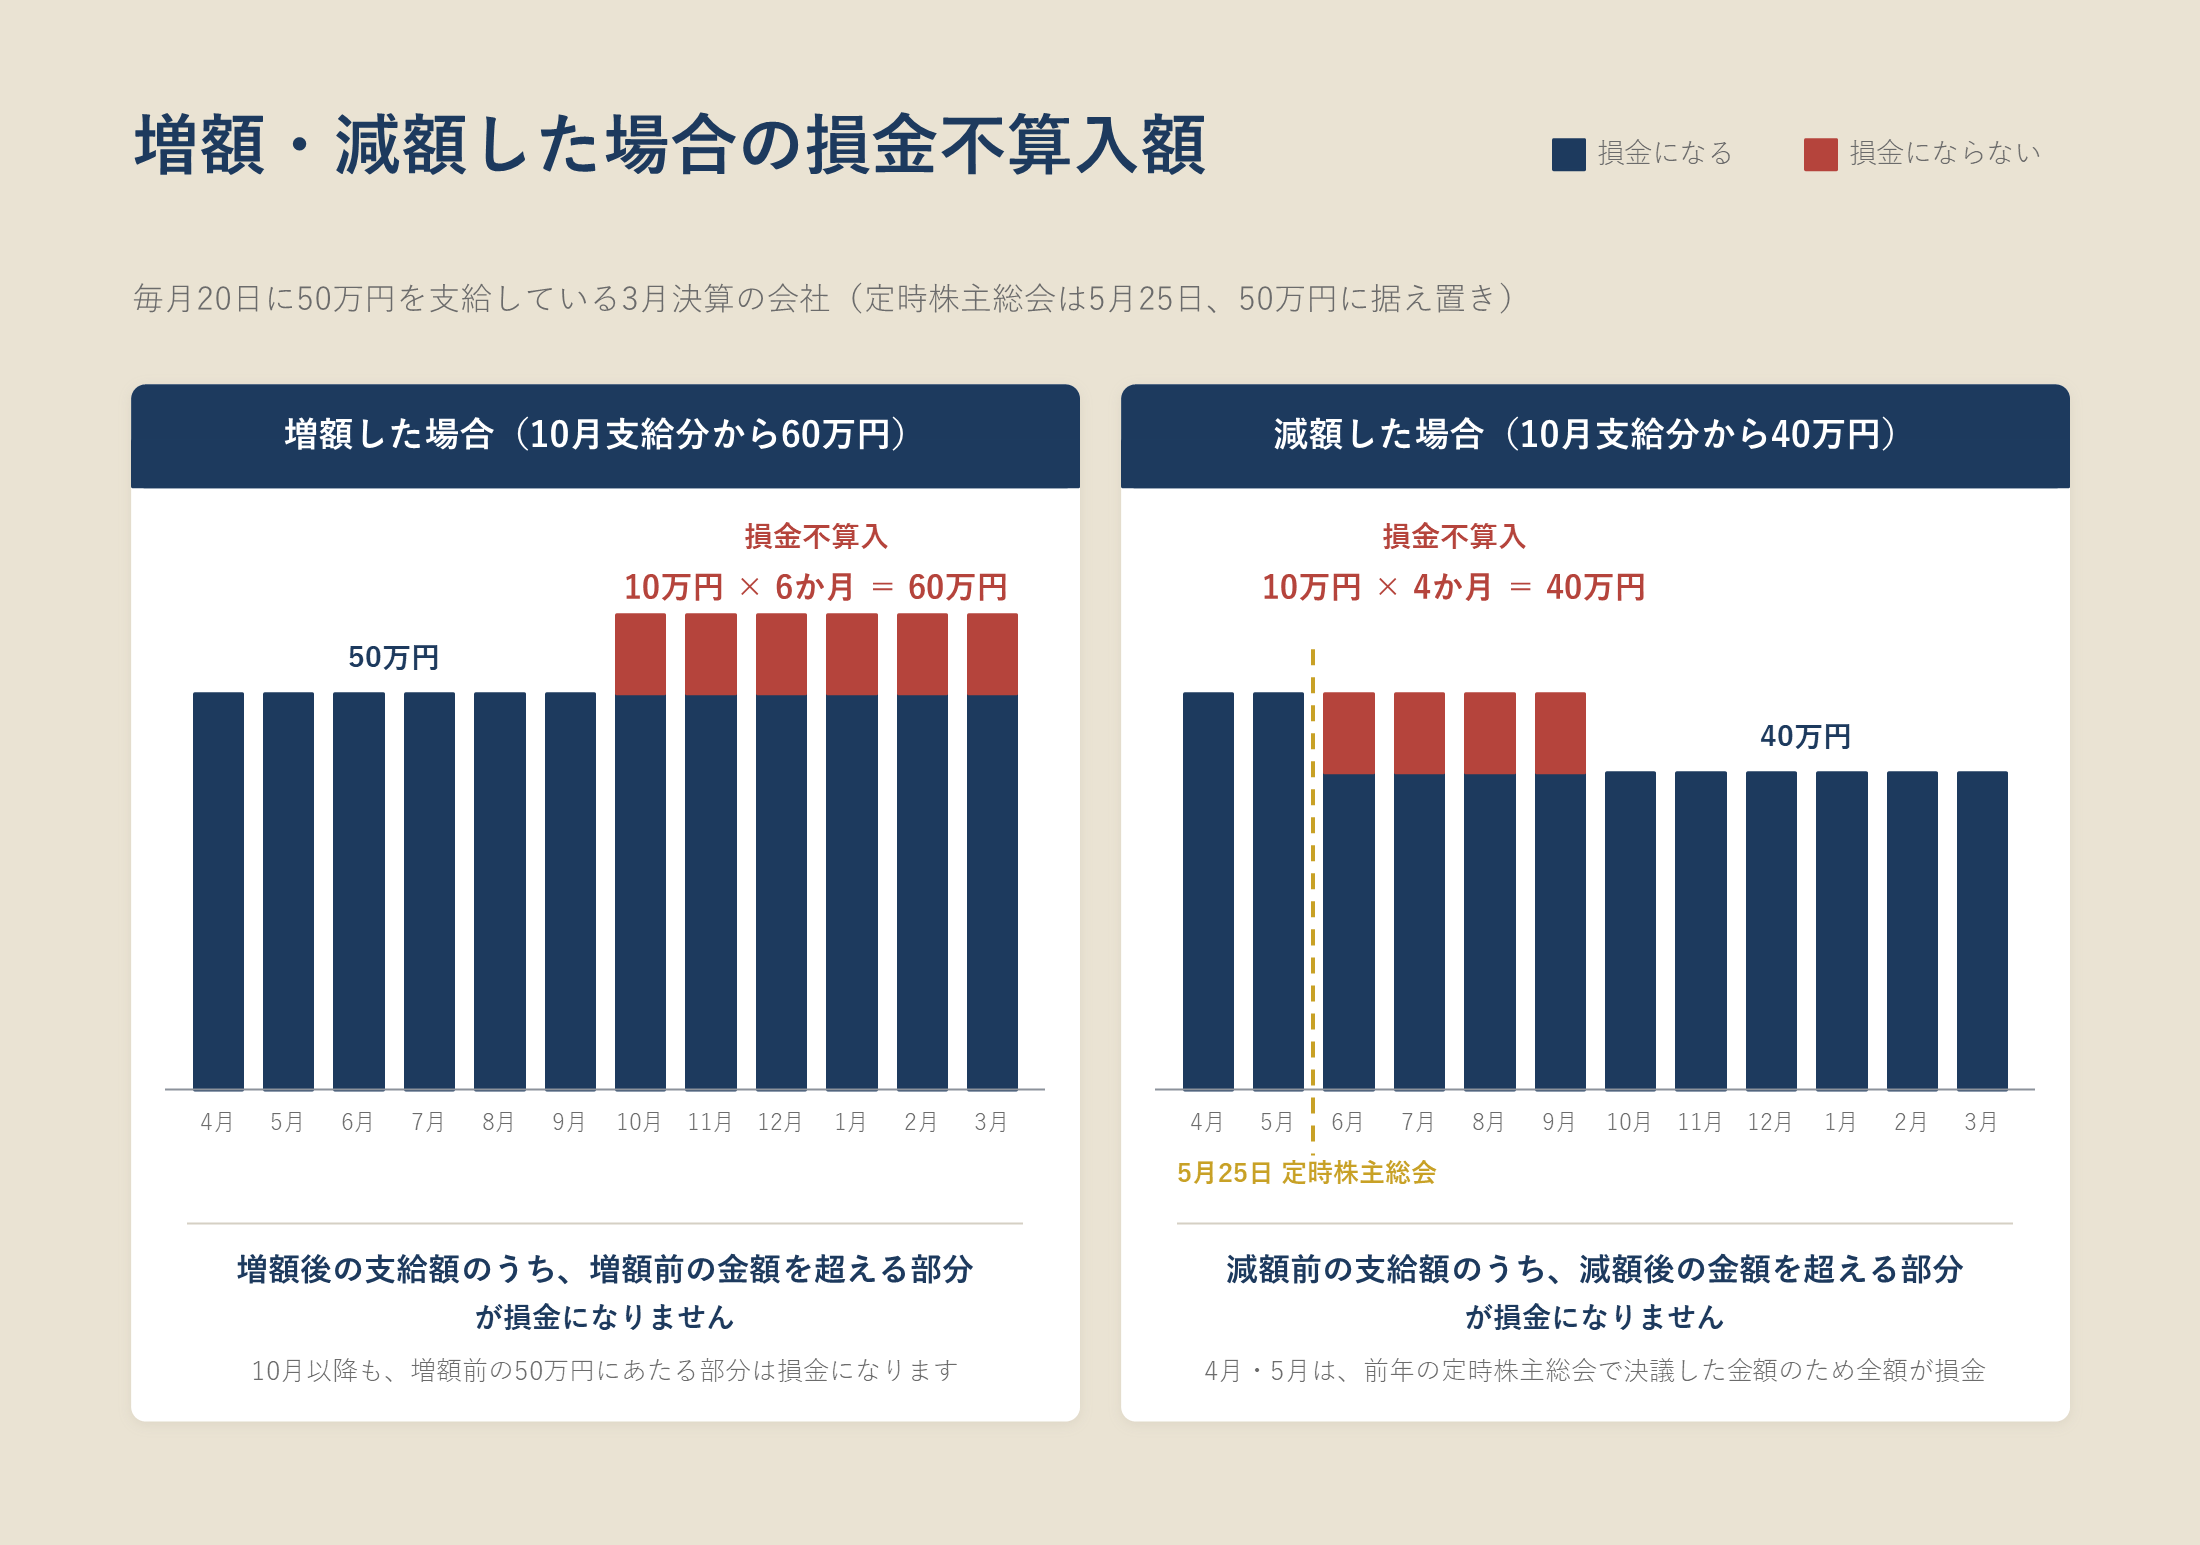
増額した場合は、増額後の支給額のうち、増額前の金額を超える部分が損金になりません。
定時株主総会で50万円に据え置き、10月支給分から60万円に増額した場合は次のとおりです。
| 期間 | 月額 | 損金算入額 | 損金不算入額 |
|---|---|---|---|
| 4月〜9月(6か月) | 50万円 | 300万円 | − |
| 10月〜翌年3月(6か月) | 60万円 | 300万円 | 60万円 |
10月以降も、増額前の50万円にあたる部分は定期同額給与として損金になります。
損金にならないのは、上乗せした10万円×6か月=60万円です。
参考:国税庁|質疑応答事例 定期給与の額を改定した場合の損金不算入額(定期同額給与)
2-2 減額した場合
減額した場合は、減額前の支給額のうち、減額後の金額を超える部分が損金になりません。
定時株主総会で50万円に据え置き、10月支給分から40万円に減額した場合は次のとおりです。
| 期間 | 月額 | 損金算入額 | 損金不算入額 |
|---|---|---|---|
| 4月・5月(2か月) | 50万円 | 100万円 | − |
| 6月〜9月(4か月) | 50万円 | 160万円 | 40万円 |
| 10月〜翌年3月(6か月) | 40万円 | 240万円 | − |
定時株主総会で決議したのは、6月支給分から翌年の定時株主総会までの報酬です。
減額後の40万円を超えて支給した10万円×4か月(6月〜9月)=40万円が損金になりません。
4月・5月は、前年の定時株主総会で決議した金額を支給している期間で、各月の支給額が同額のため、全額が損金になります。
2-3 遡って増額し、差額を一括で支給した場合
例えば、定時株主総会で60万円への増額を決議し、4月に遡って適用した場合です。
4月・5月分の差額20万円を6月にまとめて支給しても、その20万円は損金になりません。
すでに終わった期間の職務に対して、後から金額を増やして支給したものだからです。
参考:国税庁|質疑応答事例 定期給与の増額改定に伴う一括支給額(定期同額給与)
3. 役員報酬を変更する手続き
3-1 全体の流れ
| 時期 | 手続き |
|---|---|
| 期首から3か月以内 | 株主総会で変更後の金額を決議し、議事録を作成する |
| 変更後の最初の支給日 | 変更後の金額で支給し、源泉所得税を計算し直す |
| 変更後3回目の支給の後 | 3か月間の報酬の平均による標準報酬月額が従前と2等級以上変わった場合、年金事務所に月額変更届を提出する |
| 変更した月から4か月目 | 社会保険料が変わる |
3-2 株主総会の決議と議事録作成
株式会社の役員報酬は、株主総会の普通決議で変更します。
議事録には、各役員の変更後の月額と、変更後の金額を適用する月を記載する必要があります。
臨時改定事由・業績悪化改定事由による改定は、変更の理由も記載します。
議案の記載例は次のとおりです。
期首から3か月以内に金額を変更する場合
第○号議案 取締役の報酬改定の件
議長は、取締役の報酬を次のとおり改定したい旨を提案し、その理由を説明したところ、満場異議なくこれを承認可決した。
代表取締役 ○○○○ 月額○○万円(改定前 月額○○万円)
なお、改定後の報酬額は令和○年○月支給分から適用する。
金額を据え置く場合
第○号議案 取締役の報酬決定の件
議長は、取締役の報酬を前期と同額の次の金額としたい旨を提案したところ、満場異議なくこれを承認可決した。
代表取締役 ○○○○ 月額○○万円
業績悪化改定事由により期中に減額する場合(臨時株主総会)
第1号議案 取締役の報酬減額の件
議長は、取引金融機関との借入金の返済条件の変更に関する協議において、役員報酬の減額を求められたことから、取締役の報酬を次のとおり減額したい旨を提案したところ、満場異議なくこれを承認可決した。
代表取締役 ○○○○ 月額○○万円(減額前 月額○○万円)
なお、減額後の報酬額は令和○年○月支給分から適用する。
株主総会議事録の書き方については「株主総会議事録の書き方を公認会計士・税理士が解説|記載事項・記載例・押印の要否・テンプレートの活用方法まで」で解説しています。
3-3 税務署への届出
定期同額給与の金額を変更しても、税務署への届出は必要ありません。
届出が必要になるのは、役員賞与について事前確定届出給与に関する届出書を提出している会社が、臨時改定事由または業績悪化改定事由により、届け出た支給日や支給額を変更する場合です。
この場合は、次の期限までに変更届出書を提出します。
| 変更の理由 | 変更届出書の提出期限 |
|---|---|
| 臨時改定事由 | 事由が生じた日から1か月を経過する日 |
| 業績悪化改定事由 | 変更を決議した日から1か月を経過する日 (変更前の届出による支給日がその前の場合は、その支給日の前日) |
3-4 源泉所得税・住民税
源泉所得税は、変更後の金額で支給する月から変わります。
変更後の役員報酬から社会保険料を差し引いた金額を、源泉徴収税額表に当てはめて計算します。
住民税は、役員報酬を変更しても、その時点では変わりません。
毎月の役員報酬から差し引く住民税は前年の所得をもとに市区町村が決めた金額で、変更した年の所得は翌年6月以降の住民税に反映されます。
3-5 社会保険の月額変更届
提出が必要になる条件
健康保険料と厚生年金保険料は、標準報酬月額をもとに計算します。
次の3つを全て満たした場合は、標準報酬月額を改定するために「健康保険・厚生年金保険 被保険者報酬月額変更届」(月額変更届)を提出します。
- 固定的賃金が変わった(役員報酬の月額の変更はこれに該当します)
- 変更後の金額を最初に支給した月から3か月間の報酬の平均額による標準報酬月額と、従前の標準報酬月額との間に、2等級以上の差がある
- その3か月とも、支払基礎日数が17日以上ある
(月額で決まっている役員報酬は暦日数で数えるため、この条件は満たします)
月額50万円から60万円への変更は3等級の差があるため、提出が必要です。
(標準報酬月額50万円→標準報酬月額59万円)
月額50万円から52万円への変更は1等級の差のため、提出不要です。
(標準報酬月額50万円→標準報酬月額53万円)
この場合、標準報酬月額は次の定時決定まで変わりません。
(毎年7月に提出する算定基礎届により9月分から適用)
社会保険料が変わる月
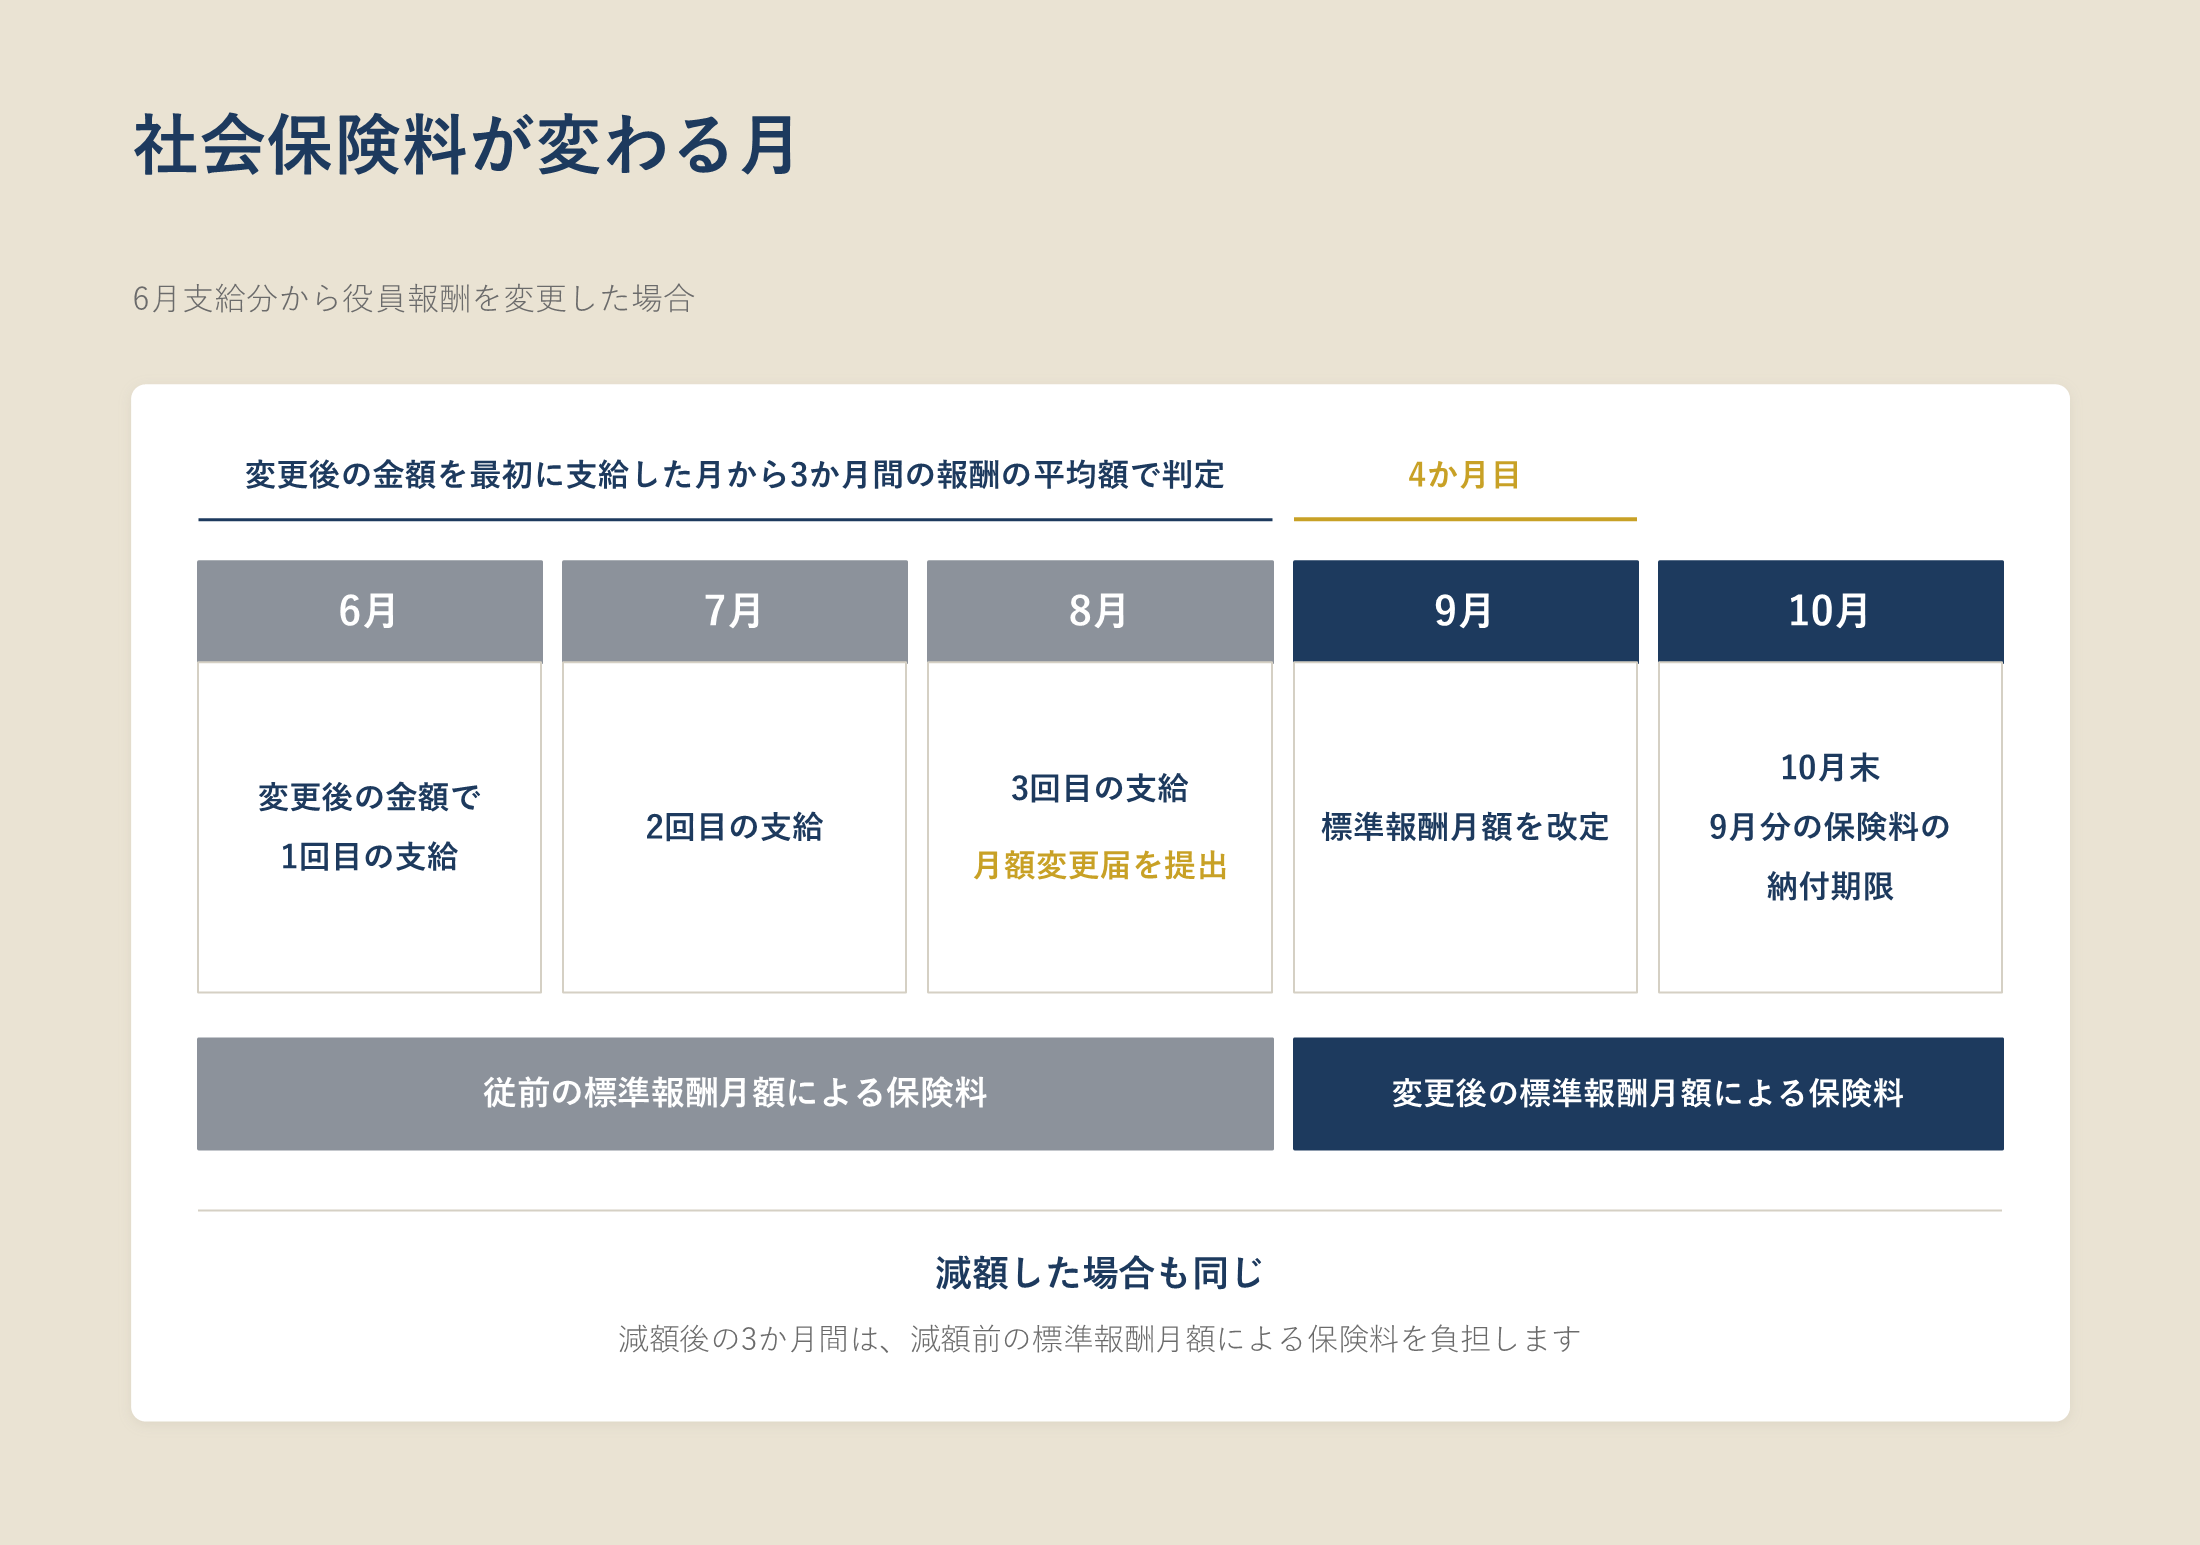
標準報酬月額は、変更後の金額を最初に支給した月から数えて4か月目に改定されます。
6月支給分から役員報酬を変更した場合、6月・7月・8月の報酬の平均額で判定し、9月分の保険料(納付期限は10月末)から変わります。
減額した場合も同じです。
減額後の3か月間は、減額前の標準報酬月額による保険料を負担します。
提出時期・提出先
変更後3回目の報酬を支給したら、速やかに提出します。
提出先は事務センターまたは管轄年金事務所で、電子申請・郵送・窓口のいずれかで提出します。
添付書類はありません。
なお、5月または6月の支給分から役員報酬を変更し、8月または9月に標準報酬月額が改定される見込みの人は、7月に提出する算定基礎届の報酬月額欄を空欄にし、備考欄の「3. 月額変更予定」に○を付けます。
書き方
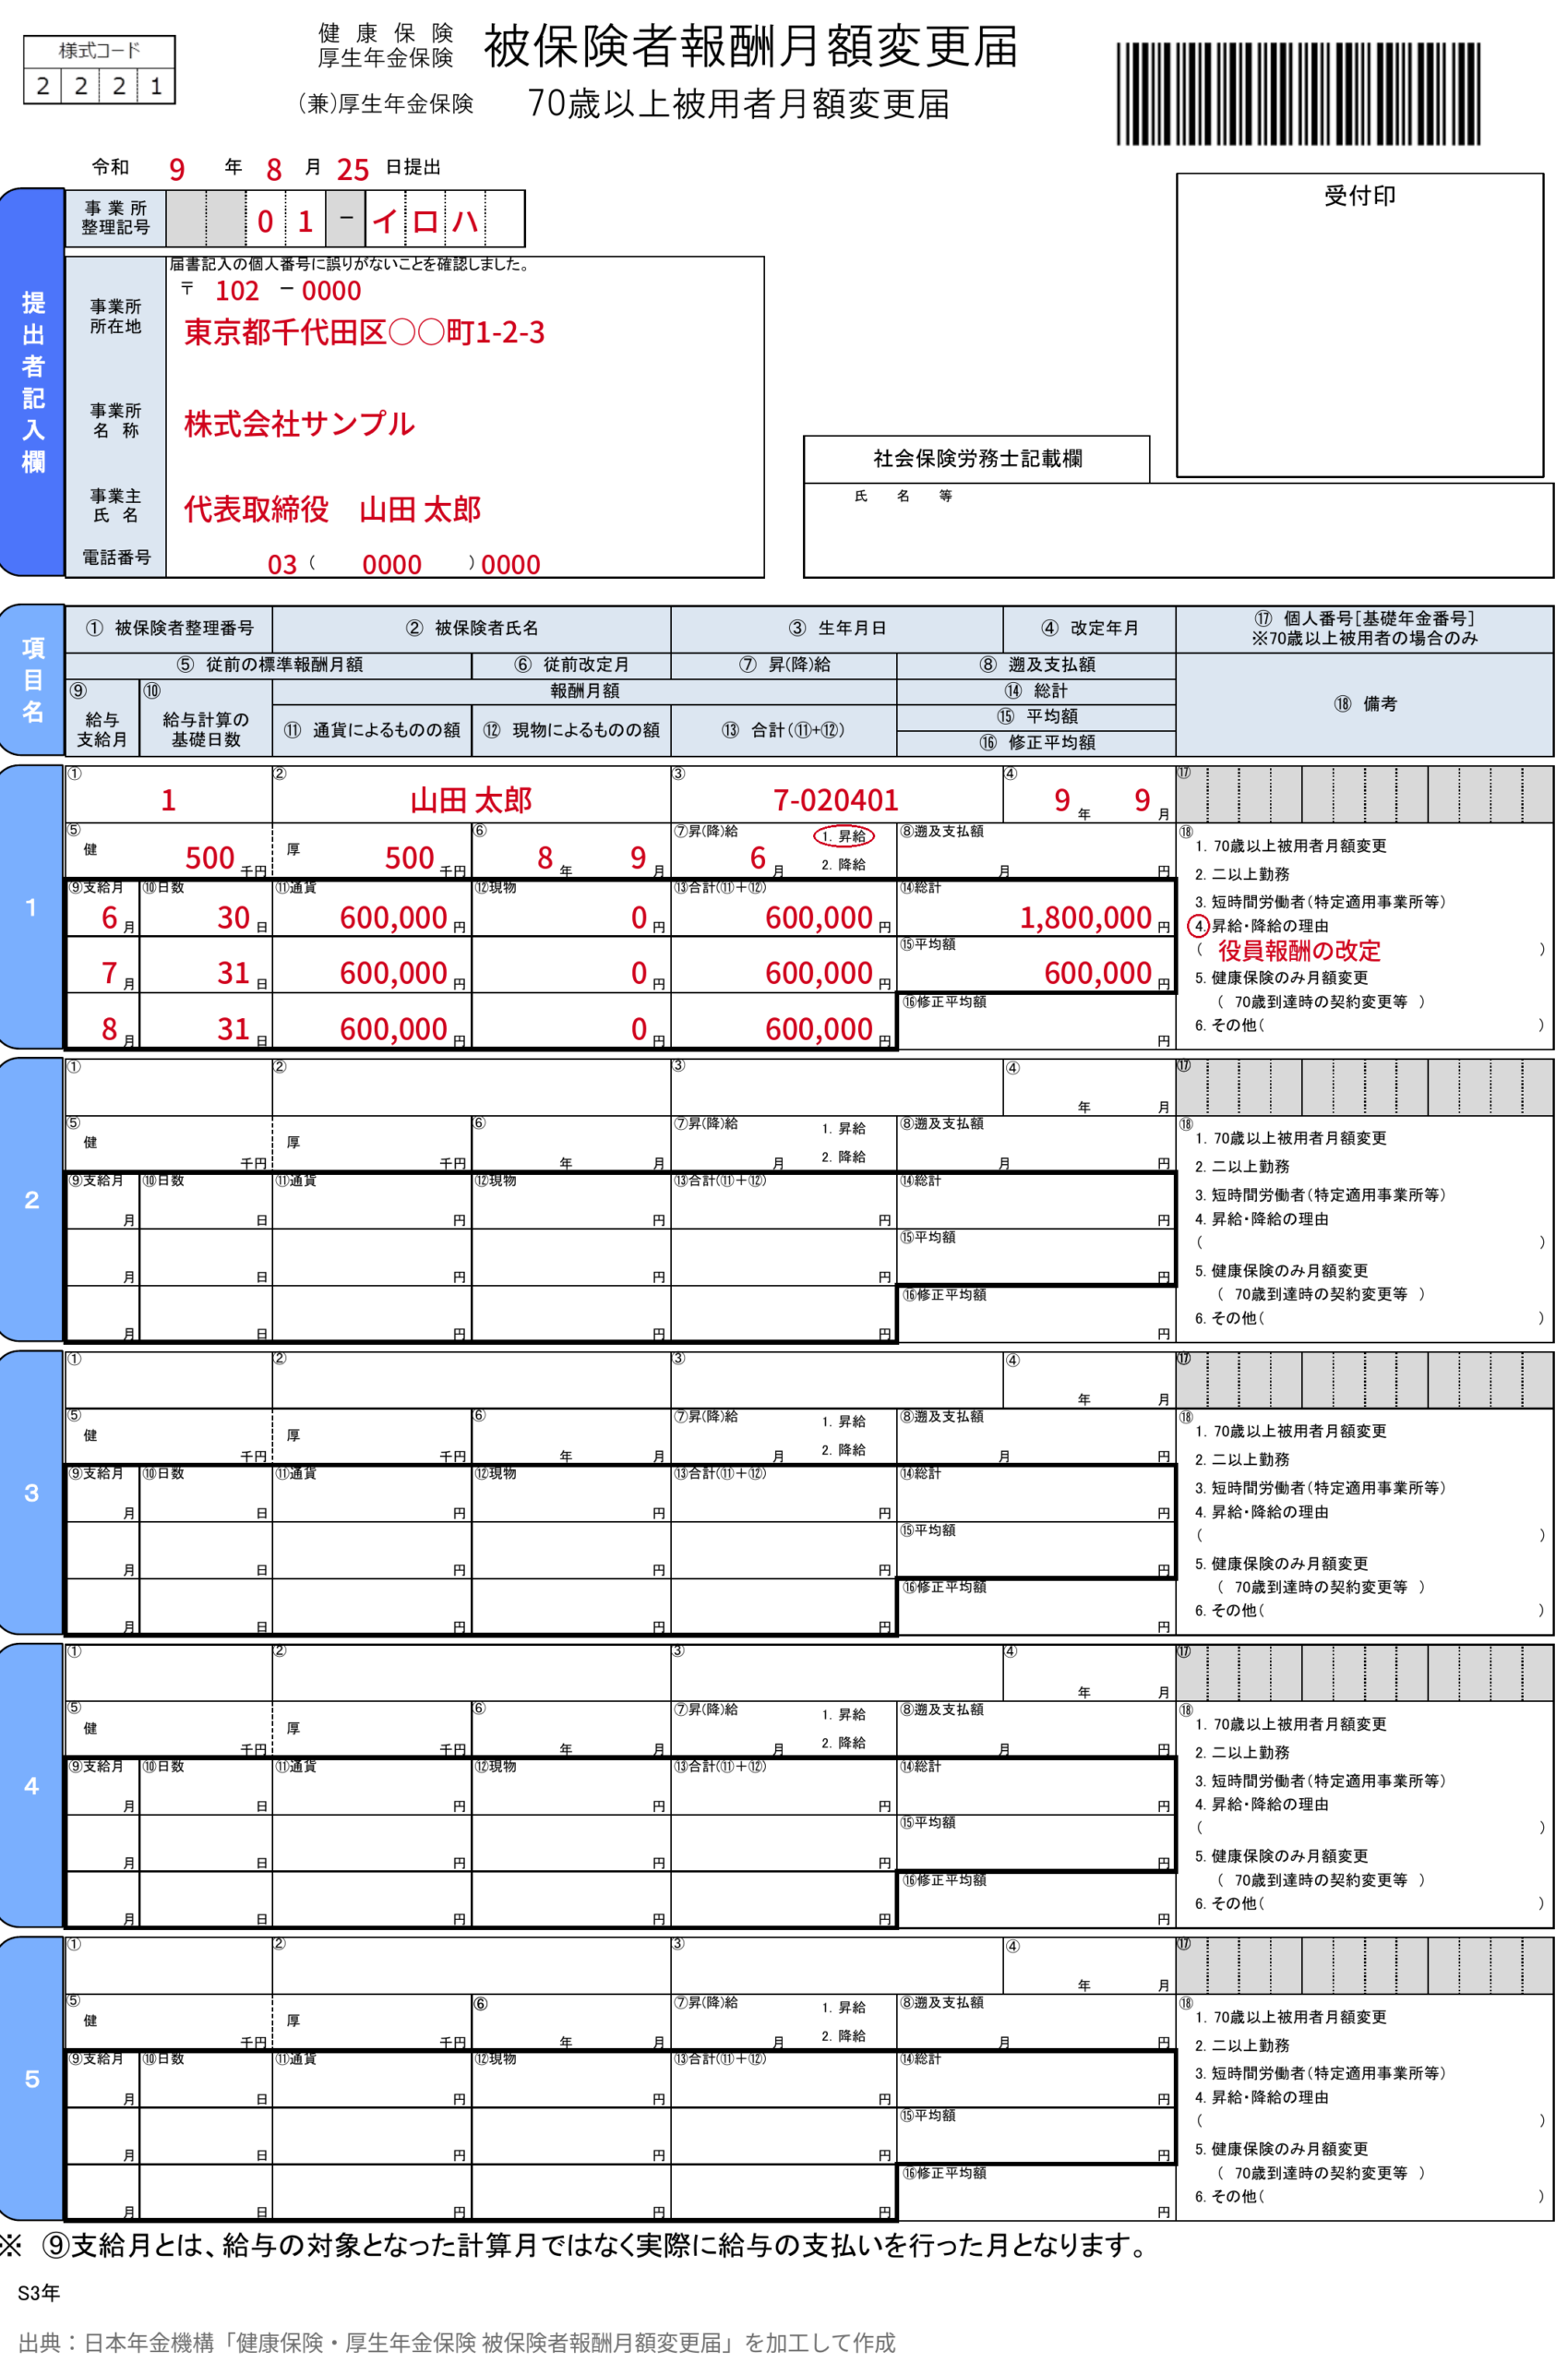
3月決算で、6月20日支給分から役員報酬を月額50万円から60万円に変更した場合の記入例です。
| 欄 | 記入内容 |
|---|---|
| ① 被保険者整理番号 ② 被保険者氏名 ③ 生年月日 |
資格取得時に通知された整理番号、役員の氏名、生年月日 生年月日は、元号の番号(5 昭和、7 平成、9 令和)と年月日を記入 例:平成2年4月1日生まれは「7-020401」 |
| ④ 改定年月 | 標準報酬月額が改定される年月 (変更後の金額を最初に支給した月から4か月目) 例:令和9年9月 |
| ⑤ 従前の標準報酬月額 | 標準報酬月額を、健康保険と厚生年金保険それぞれ千円単位で記入 例:健500千円、厚500千円 |
| ⑥ 従前改定月 | ⑤の標準報酬月額が適用された年月 例:令和8年9月 |
| ⑦ 昇(降)給 | 変更後の金額を最初に支給した月と、昇給・降給の区分 例:6月、「1. 昇給」に○ |
| ⑧ 遡及支払額 | 遡って昇給し、差額を支給した場合に、支給月と金額を記入 該当しなければ空欄 |
| ⑨ 支給月 ⑩ 日数 |
変更後の金額を最初に支給した月から3か月と、各月の支払基礎日数 例:6月 30日、7月 31日、8月 31日 |
| ⑪ 通貨によるものの額 ⑫ 現物によるものの額 ⑬ 合計 |
各月に支給した役員報酬の金額 ⑫は、食事や住宅などを現物で支給している場合に記入 例:⑪ 600,000円、⑫ 0円、⑬ 600,000円(3か月とも) |
| ⑭ 総計 ⑮ 平均額 |
3か月の⑬の合計と、その金額を3で割った金額 例:⑭ 1,800,000円、⑮ 600,000円 |
| ⑯ 修正平均額 | ⑧に記入した場合などに、修正後の平均額を記入 該当しなければ空欄 |
| ⑰ 個人番号 | 70歳以上の人の場合に記入 |
| ⑱ 備考 | 「4. 昇給・降給の理由」に○を付け、理由を記入 例:役員報酬の改定 |
様式と記入例は日本年金機構のホームページに掲載されています。
参考:日本年金機構|随時改定(月額変更届)
参考:日本年金機構|4-3:月額変更届(報酬額に大幅な変動があり、随時改定に該当するとき)
参考:日本年金機構|定時決定(算定基礎届)
3-6 合同会社の場合
合同会社には株主総会がないため、定款に定めた方法または社員の同意により変更後の金額を決定し、同意書または決定書を作成して保存します。
変更できる時期、損金にならない金額の計算、源泉所得税、月額変更届は、株式会社と同じです。
4. Q&A
Q1. 定時株主総会が期首から3か月目の下旬です。4か月目の支給分から変更しても損金になりますか?
A. 損金になります。
期首から3か月以内に行う必要があるのは株主総会の決議で、支給開始ではありません。
3月決算の会社が6月25日の定時株主総会で増額を決議し、7月支給分から増額した場合、4月〜6月の報酬と7月以降の報酬のそれぞれが定期同額給与に該当します。
決議が7月1日以後になった場合は、期首から3か月以内の改定に該当しません。
Q2. 業績悪化改定事由で減額した後、業績が回復しました。期中に元の金額に戻すことはできますか?
A. 戻すことはできますが、増額した部分は損金になりません。
業績の回復は、臨時改定事由にも業績悪化改定事由にも該当しないためです。
元の金額に戻すのは、翌期の期首から3か月以内に行いましょう。
Q3. 役員報酬を毎年変更しても問題ありませんか?
A. 問題ありません。
期首から3か月以内の改定に、理由や回数の制限はありません。
前期の利益と当期の利益見込みをもとに、毎年の定時株主総会で金額を見直す会社が多いです。
Q4. 役員報酬を変更したとき、登記や定款の変更は必要ですか?
A. 登記は必要ありません。
定款の変更も、役員報酬の金額を定款で定めている会社を除き、必要ありません。
5. まとめ
役員報酬を変更できる時期・要件を満たさない場合の損金不算入額・変更手続きを解説しました。
本記事のポイントは次のとおりです。
- 役員報酬の変更で全額が損金になるのは、定期同額給与の要件を満たす3つの改定
期首から3か月以内の改定・臨時改定事由による改定・業績悪化改定事由による改定 - 3つの改定に該当しない変更をすると、役員報酬の一部が損金にならない
増額は増額分、減額は減額前の支給額のうち減額後の金額を超える部分 - 変更は株主総会で決議し、議事録に各役員の月額と適用する月を記載する
定期同額給与の変更は、税務署への届出不要 - 標準報酬月額が2等級以上変わった場合は、月額変更届を提出する
社会保険料は、変更後の金額を最初に支給した月から4か月目の分から変わる
当事務所では、毎月の記帳から決算・申告・税務調査対応まで法人の税務をサポートしています。
初回無料相談も承っておりますので、お気軽にお問い合わせください。
最後までご覧いただきありがとうございました。
この記事を書いた人
永野 隆丞(公認会計士・税理士)
日本公認会計士協会 東京会 46468号/東京税理士会 157067号
Relyne(リライン)会計事務所 代表。
有限責任監査法人トーマツ、ミネベアミツミ株式会社での監査・経理実務を経て、東京都千代田区で開業しました。クラウド会計freeeを活用した創業期の会社のサポートを強みとしています。ブログ記事は顧問先様に実際に説明するときにも活用しており、会計や税金に初めて触れる方でも分かりやすい内容を心がけています。趣味はサッカー観戦・野球・将棋です。