
償却資産税とは?対象となる資産・計算方法・免税点180万円への引上げ・申告書の書き方を税理士が解説
Relyne(リライン)会計事務所の永野です。
店舗の内装工事をしたり、パソコンや機械などを購入すると償却資産税の申告が必要になります。
償却資産税は、毎年1月1日時点で持っている事業用の資産を市区町村に申告し、その評価額に対して1.4%が課されます。令和8年度税制改正により、課税されるかどうかの境目となる免税点が150万円から180万円に引き上げられ、2027年1月の申告分(令和9年度分)から適用されます。
本記事では、償却資産税の内容、対象となる資産、税額の計算方法、申告書の書き方と提出方法、申告しなかった場合の取扱いを公認会計士・税理士が解説します。
1. 償却資産税とは
1-1 固定資産税との関係
償却資産税とは、事業に使っている機械・備品・内装などの償却資産に対して、その資産がある市区町村(東京23区は東京都)が課税する固定資産税です。
固定資産税の対象は土地・家屋・償却資産の3つで、税率はどれも1.4%です。
土地・家屋については、市区町村が登記情報から所有者を把握し、評価額も市区町村が決めて課税するため、所有者が申告する必要はありません。
一方、償却資産には登記がなく、市区町村は誰がどのような資産を持っているか把握できません。
そのため、所有者が毎年1月に申告し、その申告をもとに市区町村が税額を計算して通知する形になっています(地方税法第383条)。
| 土地・家屋 | 償却資産 | |
|---|---|---|
| 課税対象 | 土地、建物 | 事業用の機械・備品・内装など |
| 申告 | 不要(登記情報から把握) | 毎年1月に所有者が申告 |
| 評価額の計算 | 市区町村が評価 (3年ごとに評価替え) |
取得価額と耐用年数から毎年計算 |
| 免税点 | 土地30万円・家屋30万円 | 180万円 |
| 税率 | 1.4% | 1.4% |
※家屋・償却資産の免税点は令和9年度からそれぞれ引き上げられています。
参考:東京都主税局|固定資産税(償却資産)
参考:総務省|固定資産税の概要
1-2 対象となる資産
償却資産とは、土地・家屋以外の事業に使うことができる資産で、法人税・所得税の計算上、減価償却費が損金・必要経費になるものです(地方税法第341条第4号)。
事業用であることが条件なので、社長が個人で持っている趣味の道具などは対象になりません。
一方、事業用と家庭用の両方で使っている資産は取得価額の全額が対象になります。
償却資産は次の6つの種類に分けて申告します。
| 資産の種類 | 主な例 |
|---|---|
| 1 構築物 | 内装・内部造作、受変電設備、看板(広告塔)、門・塀等の外構工事 ※建物附属設備に分類する内装工事なども構築物として申告します |
| 2 機械及び装置 | 製造設備、飲食店の厨房設備、印刷機、工作機械、機械式駐車設備、建設機械(大型特殊自動車) |
| 3 船舶 | ボート、釣船、遊覧船 |
| 4 航空機 | 飛行機、ヘリコプター、グライダー |
| 5 車両及び運搬具 | 大型特殊自動車、ナンバー無しで工場や倉庫の中だけで使う運搬車 ※自動車税・軽自動車税の対象となる乗用車などは含まれません |
| 6 工具、器具及び備品 | パソコン、複合機、事務机・椅子、応接セット、ルームエアコン、看板(袖看板・ネオンサイン)、レジ、陳列棚、医療機器、美容機器、金型、測定工具 |
業種別に見ると、次のような資産が申告の対象になります。
| 業種 | 申告の対象になる主な資産 |
|---|---|
| 共通 | パソコン、複合機、ルームエアコン、応接セット、看板、LAN設備、テナントとして借りている事務所に自社で行った内装工事 |
| 飲食店 | 厨房設備、業務用冷蔵庫、テーブル・椅子、内装工事、看板、レジ |
| 小売業 | 陳列棚、冷蔵・冷凍ショーケース、POSレジ、防犯カメラ、看板 |
| 理容・美容業 | 理容・美容椅子、シャンプー台、消毒器、サインポール、施術機器 |
| 建設業 | ブルドーザー・パワーショベルなどの建設機械、発電機、足場材、測定機器 |
| 製造業 | 製造設備、旋盤・ボール盤、梱包機、金型、工場内のクレーン |
| 不動産賃貸業 | 受変電設備、蓄電池設備、外構工事、駐車場の舗装、機械式駐車設備 |
| 医業・歯科 | レントゲン装置、歯科診療ユニット、手術機器、電子カルテ用の機器 |
無形固定資産(ソフトウェア・特許権など)、繰延資産(創立費・開業費など)、棚卸資産、取得価額10万円未満で費用処理したもの、一括償却資産は対象外です。
一方、次のような資産は帳簿上の扱いに関係なく申告の対象になります。
- 少額減価償却資産の特例(取得価額40万円未満)で買った年に全額損金にした資産
地方税では即時償却が認められていないため、帳簿価額がゼロでも申告します - 耐用年数が過ぎて減価償却が終わった資産
帳簿価額が1円でも、使うことができる状態にあれば申告します - 使っていない資産(遊休資産)
1月1日時点で使うことができる状態にあれば申告します - 改良費(資本的支出)
本体とは別の資産として申告します - 建設仮勘定のうち完成して使い始めた部分
一括償却資産・少額減価償却資産の特例については、下記記事でそれぞれ解説しています。
「一括償却資産とは?メリット・デメリット・少額減価償却資産との違いを税理士が解説」
「少額減価償却資産の特例とは?40万円未満への引上げ・取得価額ごとの処理・適用要件・申告方法を税理士が解説」
内装工事や電気設備は「家屋」と「償却資産」のどちらになるか
建物には電気設備・給排水設備・空調設備などが取り付けられていますが、固定資産税ではこれらを家屋と償却資産に分けて評価します。
自社で所有している建物に取り付けた設備は、建物と一体になって建物の価値を高めるもの(屋内の電気配線、給排水管、トイレ・洗面台など)は家屋として評価されるため、償却資産の申告は不要です。一方、独立した機器としての性格が強いもの(ルームエアコン、受変電設備、看板、飲食店の厨房設備など)は償却資産として申告します。
テナントとして借りている店舗・事務所に自社で施工した内装工事・造作・電気設備などは、種類を問わず全て償却資産として、借りている会社が申告します(地方税法第343条第10項)。
1-3 納税義務者
償却資産税の納税義務者は、毎年1月1日(賦課期日)時点での償却資産の所有者です。
(地方税法第343条)
1月1日時点の所有者に1年分の税金がかかるため、資産を売却・廃棄した時期によって、その年度の課税は次のように分かれます。
- 12月中に売却・廃棄した資産:翌年度は課税されない(減少資産として申告する)
- 1月2日以降に売却・廃棄した資産:その年度は1年分が課税される(月割の減額はない)
- 12月に買って使い始めた資産:翌年度から課税される
リース資産・割賦購入の資産・共有の資産は、次の人が申告します。
| 資産の形態 | 申告する人 |
|---|---|
| 所有権移転外リース (複合機や電話機の通常のリース契約) |
リース会社(借りている会社は申告不要) |
| 所有権移転リース | 借りている会社 |
| 割賦(分割払い)で買い、所有権が売主に残っている資産 | 買った会社 |
| 他社に貸している資産 | 貸している会社(所有者) |
| 複数の人で共有している資産 | 「代表者 外○名」の共有名義で代表者が申告 |
複合機や電話機などをリースしている会社は多いですが、所有権移転外リースであれば申告するのはリース会社なので、申告書の「借用資産」欄に貸主の名称を記載するだけで済みます。
1-4 申告から納税までの流れ
償却資産税は、1月に申告し、6月頃に届く納税通知書で年4回に分けて納めます。
東京23区の場合の年間の流れは次のとおりです。
| 時期 | 内容 |
|---|---|
| 1月1日 | 賦課期日。この日に所有している資産が課税の対象になる |
| 1月31日まで | 資産のある市区町村(東京23区は都税事務所)に償却資産申告書を提出 |
| 2月〜5月 | 市区町村が申告内容から評価額・税額を計算し、償却資産課税台帳に登録 |
| 6月上旬 | 納税通知書が届く(課税標準額が免税点未満の場合は届かない) |
| 6月・9月 12月・翌年2月 |
4回の納期に分けて納付する |
納期は市区町村によって異なり、たとえば名古屋市は4月・7月・12月・翌年2月です。
納税通知書に記載された納期限を確認しましょう。
納付方法は、納付書での窓口納付のほか、口座振替、クレジットカード、スマホ決済、eLTAXを使った電子納税があります。
税金の納付方法については「税金の納付方法7種類を徹底比較|法人におすすめのキャッシュレス納付を税理士が解説」もあわせてご参照ください。
2. 償却資産税の計算方法
2-1 評価額の計算
償却資産税は、それぞれの資産ごとに評価額を計算し、その合計に税率を掛けて算出されます。
評価額は、取得価額・取得年月・耐用年数から次の式で計算されます。
| 前年中に取得した資産:取得価額 ×(1 − 減価率 ÷ 2) 前年より前に取得した資産:前年度の評価額 ×(1 − 減価率) |
減価率は耐用年数ごとに決まっており、主な耐用年数の率は次のとおりです。
「1 − 減価率 ÷ 2」を減価残存率A、「1 − 減価率」を減価残存率Bとしています。
| 耐用年数 | 減価率 | 減価残存率A (前年中に取得) |
減価残存率B (前年より前に取得) |
|---|---|---|---|
| 2年 | 0.684 | 0.658 | 0.316 |
| 3年 | 0.536 | 0.732 | 0.464 |
| 4年 | 0.438 | 0.781 | 0.562 |
| 5年 | 0.369 | 0.815 | 0.631 |
| 6年 | 0.319 | 0.840 | 0.681 |
| 8年 | 0.250 | 0.875 | 0.750 |
| 10年 | 0.206 | 0.897 | 0.794 |
| 15年 | 0.142 | 0.929 | 0.858 |
| 20年 | 0.109 | 0.945 | 0.891 |
耐用年数は、法人税の申告で使っているものをそのまま使います。
一方、次の3点は法人税の減価償却と異なります。
- 取得した月に関係なく、1年目は半年分の減価として計算する
1月に買っても12月に買っても、1年目の評価額は同じです
1月1日に取得した資産は、前年12月の取得として扱います - 会社が定額法を選んでいても、償却資産税は定率法(旧定率法の率)で計算する
法人税の減価償却方法は評価額に影響しません - 評価額は取得価額の5%が下限
計算した評価額が取得価額の5%を下回る場合は、5%の額が評価額になります
耐用年数が過ぎても、その資産を持っている限り評価額はゼロにならず、課税が続きます
なお、多くの会社が使う申告方法(一般方式)では、会社は資産の取得価額・取得年月・耐用年数を申告するだけで、評価額の計算は市区町村が行います。自分で計算するのは、税額の見込みを知りたいときや、会計ソフトで全資産の評価額を計算して申告する場合(電算処理方式)です。
減価償却については「減価償却とは?対象となる資産・耐用年数・計算方法・仕訳を税理士が解説」で詳しく解説しています。
参考:東京都主税局|償却資産の評価に用いる耐用年数
参考:東京都主税局|令和8年度 固定資産税(償却資産)申告の手引き
2-2 課税標準額・税率・税額
税額は、次の式で計算します。
| 課税標準額(評価額の合計、1,000円未満切捨て)× 1.4% = 税額(100円未満切捨て) |
課税標準額は、同じ市区町村(東京23区は区)にある資産の評価額を合計した金額です。
本店と支店が別の市にある場合は、市ごとに評価額を合計し、市ごとに税額が決まります。
税率は1.4%が標準税率で、東京23区をはじめ、ほとんどの市区町村が1.4%を採用しています。
なお、中小企業が先端設備等導入計画の認定を受けて取得した設備について、固定資産税を軽減する特例があります(地方税法附則第15条第43項)。
参考:東京都主税局|中小企業等経営強化法に係る課税標準の特例について
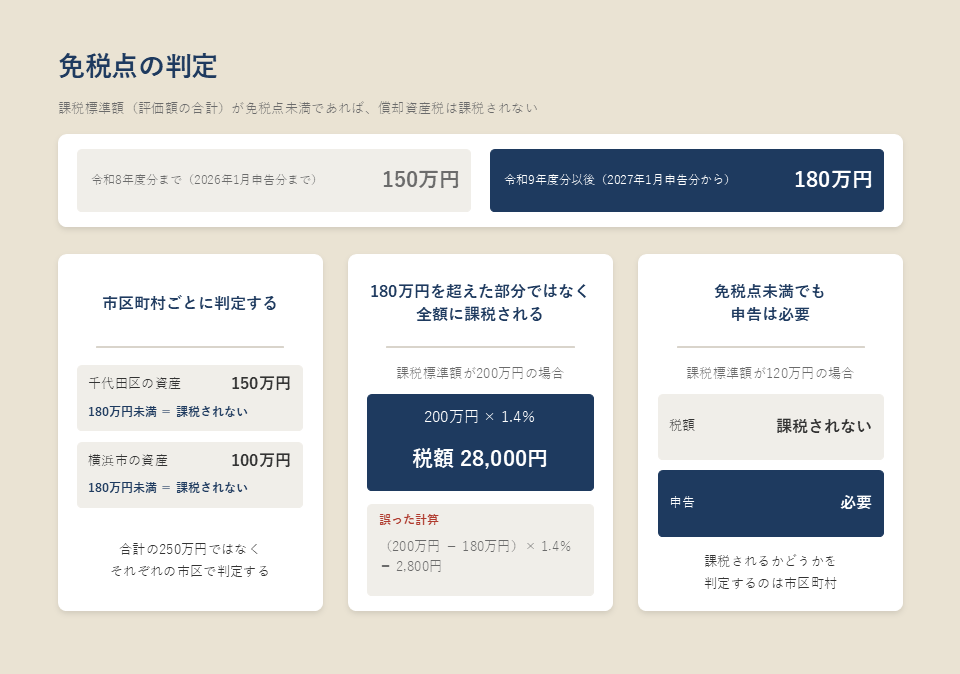
2-3 免税点|令和9年度から180万円に引上げ
免税点とは、課税標準額がその金額未満であれば償却資産税が課税されない金額です。
(地方税法第351条)
令和8年度税制改正により、償却資産の免税点は150万円から180万円に引き上げられました。
(地方税法等の一部を改正する法律 令和8年法律第2号)
| 年度 | 免税点 | 対応する申告 |
|---|---|---|
| 令和8年度分まで | 150万円 | 2026年1月申告分まで |
| 令和9年度分以後 | 180万円 | 2027年1月申告分から |
令和9年度分の固定資産税は2027年1月1日時点の資産に課税されるため、2027年1月に行う申告から180万円で判定されます。
免税点について、次の3点が誤解されやすいです。
- 市区町村ごとに判定する
例えば、千代田区に150万円・横浜市に100万円の資産がある場合、合計の250万円ではなく、それぞれの市区で180万円未満かどうかを判定するため、どちらも課税されません - 180万円を超えた部分ではなく、全額に課税される
例えば、課税標準額が200万円の場合、(200万円−180万円)ではなく200万円に1.4%を掛けた28,000円が税額になります - 免税点未満でも申告は必要
課税されるかどうかを判定するのは市区町村なので、資産を持っていれば金額に関係なく申告が必要です
2-4 計算例
前提:令和8年5月に東京都千代田区で飲食店を開業し、令和8年中に貸店舗に次の資産を導入した
| 資産 | 資産の種類 | 取得価額(税抜) | 耐用年数 | 法人税の処理 |
|---|---|---|---|---|
| 内装工事 | 構築物 | 3,000,000円 | 15年 | 定額法で償却 |
| 厨房機器一式 | 機械及び装置 | 1,200,000円 | 8年 | 定率法で償却 |
| テーブル・椅子 | 工具、器具及び備品 | 400,000円 | 5年 | 定率法で償却 |
| ノートパソコン | 工具、器具及び備品 | 180,000円 | 4年 | 少額減価償却資産の特例で全額損金 |
※賃借している建物への内部造作の耐用年数は、工事の内容から見積もった年数を使います。
全て前年中の取得なので、令和9年度(2027年1月1日時点)の評価額は「取得価額 × 減価残存率A」で計算します。
| 資産 | 取得価額 | 減価残存率A | 令和9年度の評価額 |
|---|---|---|---|
| 内装工事 | 3,000,000円 | 0.929 | 2,787,000円 |
| 厨房機器一式 | 1,200,000円 | 0.875 | 1,050,000円 |
| テーブル・椅子 | 400,000円 | 0.815 | 326,000円 |
| ノートパソコン | 180,000円 | 0.781 | 140,580円 |
| 合計 | 4,780,000円 | 4,303,580円 |
評価額の合計4,303,580円は免税点の180万円以上なので課税されます。
課税標準額は1,000円未満を切り捨てた4,303,000円、税額は4,303,000円×1.4%=60,242円の100円未満を切り捨てた60,200円となります。
ノートパソコンは少額減価償却資産の特例で法人税では全額損金にしていますが、償却資産税では取得価額をもとに評価額が計算され、課税の対象になります。
2年目の令和10年度は、各資産の評価額に1年分の減価残存率Bを掛けます。
内装工事であれば2,787,000円×0.858=2,391,246円です。
全資産を計算すると、課税標準額は約346万円、税額は48,400円となり、年々減っていきます。
ただし、評価額は取得価額の5%が下限ですので、資産を処分しない限り課税は続きます。
2-5 法人税の減価償却との違い
償却資産税の評価額と法人税の減価償却は、次の点で異なります。
| 項目 | 法人税の減価償却 | 償却資産税の評価額 |
|---|---|---|
| 計算の基準日 | 事業年度末(決算日) | 毎年1月1日 |
| 償却方法 | 定額法・定率法などから選択 | 旧定率法の減価率のみ |
| 買った年の償却 | 使い始めた月からの月割 | 取得月に関係なく半年分 |
| 少額減価償却資産の特例 (取得価額40万円未満) |
全額損金にできる | 申告対象 |
| 一括償却資産 (取得価額20万円未満) |
3年で均等に損金 | 申告対象外 |
| 特別償却・圧縮記帳 | 認められる | 圧縮前の取得価額で申告 |
| 帳簿価額・評価額の下限 | 1円 | 取得価額の5% |
| 償却するかどうか | 任意 | 償却の有無に関係なく毎年減価 |
3. 申告の手続き
3-1 申告期限と提出先
償却資産の申告は、毎年1月1日時点で持っている資産について、1月31日までに、その資産がある市区町村に行います。1月31日が土日祝日の場合は翌開庁日が期限となります。
提出先は、本店所在地ではなく、資産が実際にある市区町村です。
- 東京23区:資産のある区の都税事務所の償却資産班
(償却資産は23区それぞれの都税事務所が担当しています) - 東京23区以外:資産のある市町村の役所(資産税課など)
- 複数の市区町村に資産がある場合:市区町村ごとに1通ずつ提出
たとえば本店が新宿区、店舗が横浜市にある会社は、本店のパソコンや机は新宿都税事務所に、店舗の内装や設備は横浜市に申告します。
なお、前年申告している場合、12月頃に市区町村から前年の内容が印字された申告書が届きます。
3-2 提出書類と記入例
申告の2つの方式
償却資産の申告には、次の2つの方式があります。
| 方式 | 内容 | 向いている会社 |
|---|---|---|
| 一般方式 | 前年中に増えた資産・減った資産だけを申告し、評価額の計算は市区町村が行う | ほとんどの中小企業 |
| 電算処理方式 | 1月1日時点の全資産について、会社側で評価額・課税標準額を計算して申告する | 自社で評価額を計算できる会社 |
本記事では、一般方式での申告を前提に説明します。
提出書類
一般方式で提出する書類は次の3つです。
| 書類 | 記載する内容 |
|---|---|
| ① 償却資産申告書(第26号様式) | 会社情報、資産種類ごとの取得価額の合計を記載 毎年提出します |
| ② 種類別明細書(増加資産・全資産用) (第26号様式別表一) |
前年中に取得した資産を記載 増加した資産がない年は提出不要です |
| ③ 種類別明細書(減少資産用) (第26号様式別表二) |
前年中に売却・廃棄・移動した資産を記載 減少した資産がない年は提出不要です |
初めて申告する会社は①と②、2年目以降は①と、増加・減少があった場合の②③を提出します。前年中に増減がなかった年も、①の備考欄に「増減なし」と書いて提出します。
なお、第26号様式は令和8年4月1日に改正されており、東京都主税局は当面の間、改正前の様式に準拠した申告書を掲載しています。申告の際は改正前後どちらの様式も使うことができます。
(改正前様式は令和13年3月31日まで)
償却資産申告書の記入例
2-4の計算例(令和8年5月設立、資本金300万円、千代田区で飲食店を開業、初めての申告)で償却資産申告書の各欄の記入内容を説明します。
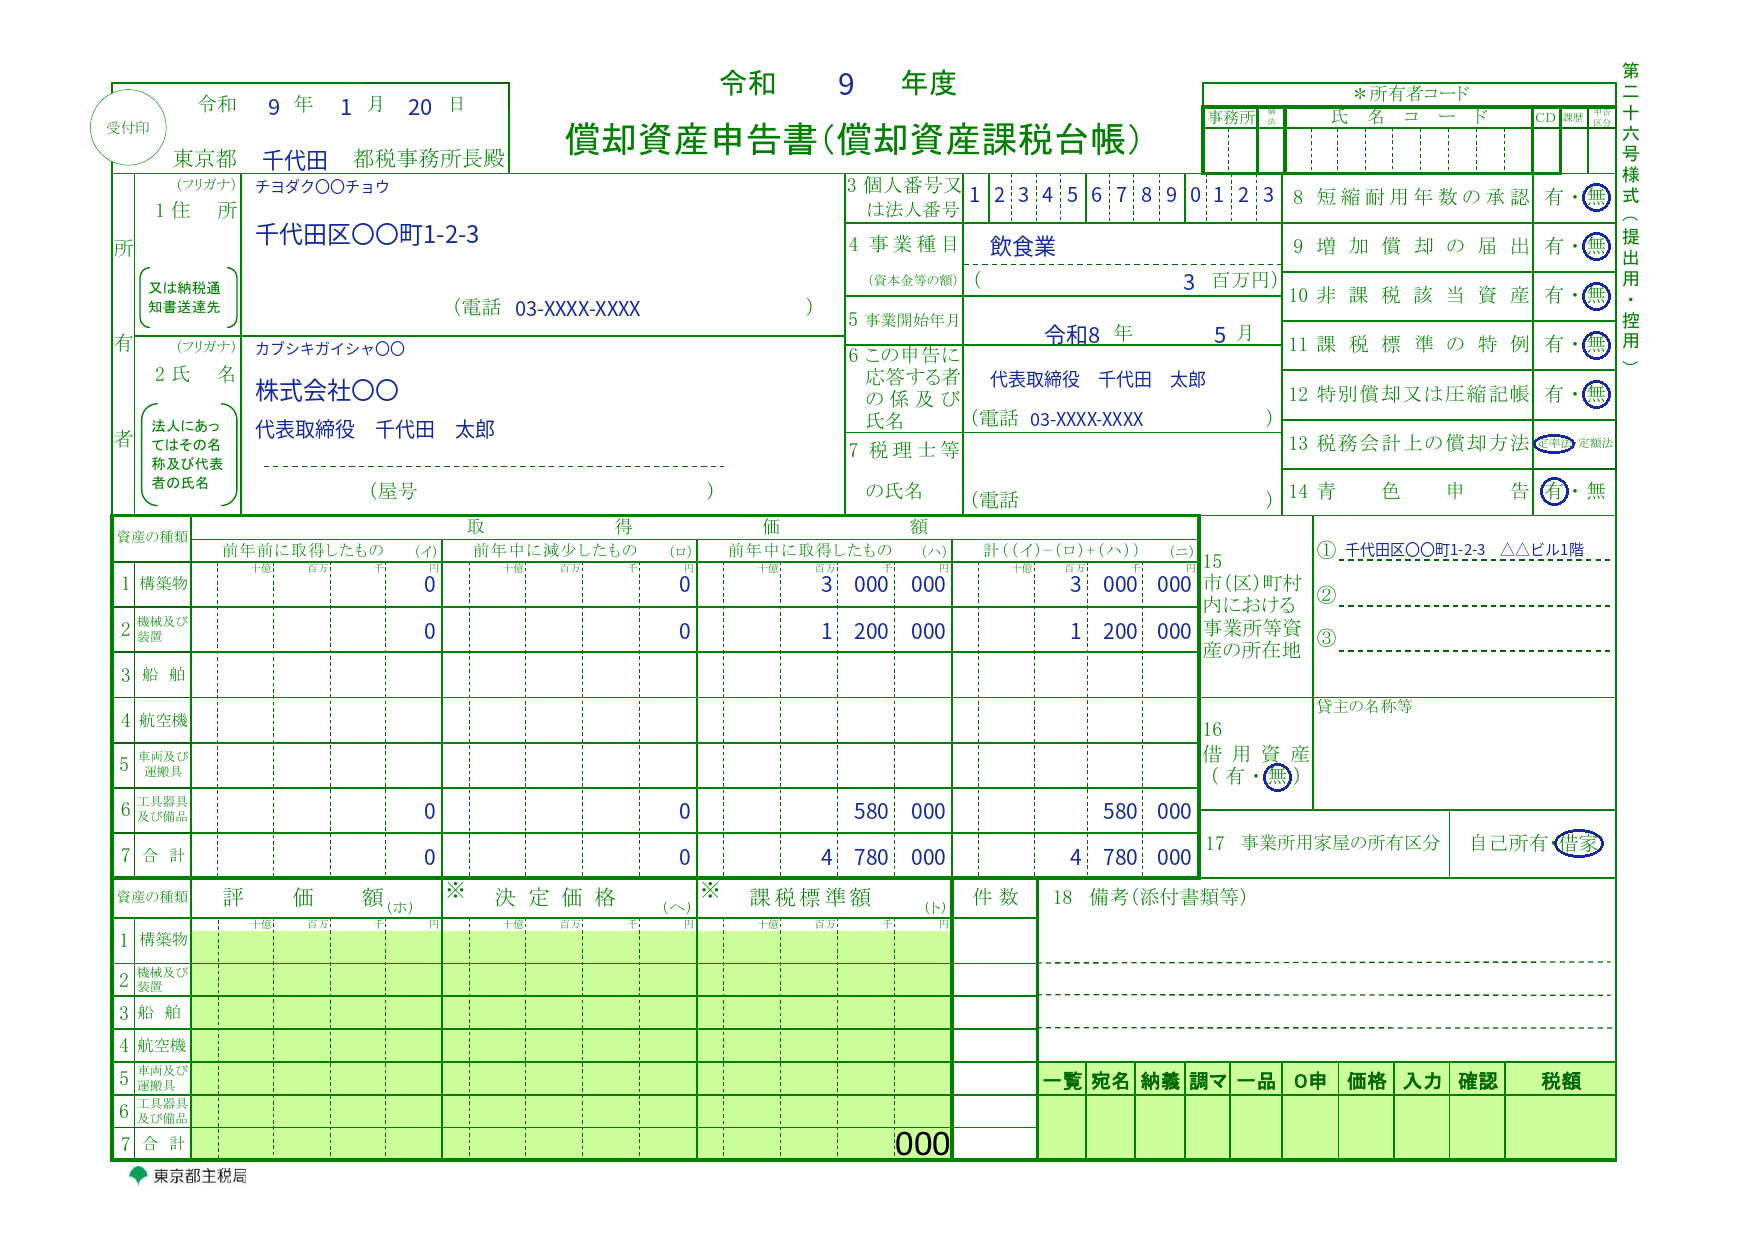
| 欄 | 記入内容(記入例) |
|---|---|
| 1 住所 | 本店所在地(納税通知書の送付先)と電話番号 |
| 2 氏名 | 会社名と代表者の氏名(フリガナも記入) |
| 3 個人番号又は法人番号 | 13桁の法人番号を右詰めで記入 |
| 4 事業種目(資本金等の額) | 「飲食業」、資本金「3百万円」 |
| 5 事業開始年月 | 法人は設立年月(例:令和8年5月) |
| 6 この申告に応答する者の係及び氏名 | 問い合わせに対応する担当者名と電話番号 |
| 7 税理士等の氏名 | 税理士に依頼している場合に記載 |
| 8 短縮耐用年数の承認 | 「無」 (国税局長の承認を受け耐用年数を短縮している場合「有」) |
| 9 増加償却の届出 | 「無」 |
| 10 非課税該当資産 | 「無」 (学校法人・社会福祉法人など非課税資産がある場合「有」) |
| 11 課税標準の特例 | 「無」 (先端設備等導入計画の特例などを受ける場合「有」) |
| 12 特別償却又は圧縮記帳 | 「無」 (適用している場合「有」とし、圧縮前の取得価額で申告) |
| 13 税務会計上の償却方法 | 「定率法」(法人が償却方法の届出をしていない場合) |
| 14 青色申告 | 「有」 |
| 15 市(区)町村内における事業所等資産の所在地 | 資産のある店舗の住所(千代田区内の店舗所在地) 本店と別の場所にある場合は両方を記入 |
| 16 借用資産 | リース・レンタルで借りている資産があれば「有」 貸主の名称・住所も記入 ない場合は「無」 |
| 17 事業所用家屋の所有区分 | 「借家」(自社所有の建物であれば「自己所有」) |
| 18 備考(添付書類等) | 該当資産がない場合の「該当資産なし」、増減がない場合の「増減なし」、廃業・移転・商号変更などの事項 |
| 取得価額(イ) 前年前に取得したもの |
初めての申告なので全て0円 (2年目以降は前年の申告の合計額(ニ)と一致させる) |
| 取得価額(ロ) 前年中に減少したもの |
0円 |
| 取得価額(ハ) 前年中に取得したもの |
1 構築物:3,000,000円 2 機械及び装置:1,200,000円 6 工具、器具及び備品:580,000円 合計4,780,000円 |
| 取得価額(ニ)計 | (イ)−(ロ)+(ハ)。 この例では(ハ)と同じ4,780,000円 |
評価額・決定価格・課税標準額の欄は、一般方式では記入しません(市区町村が計算します)。
種類別明細書(増加資産・全資産用)の記入例
種類別明細書には、資産を1つずつ次のように記載します。
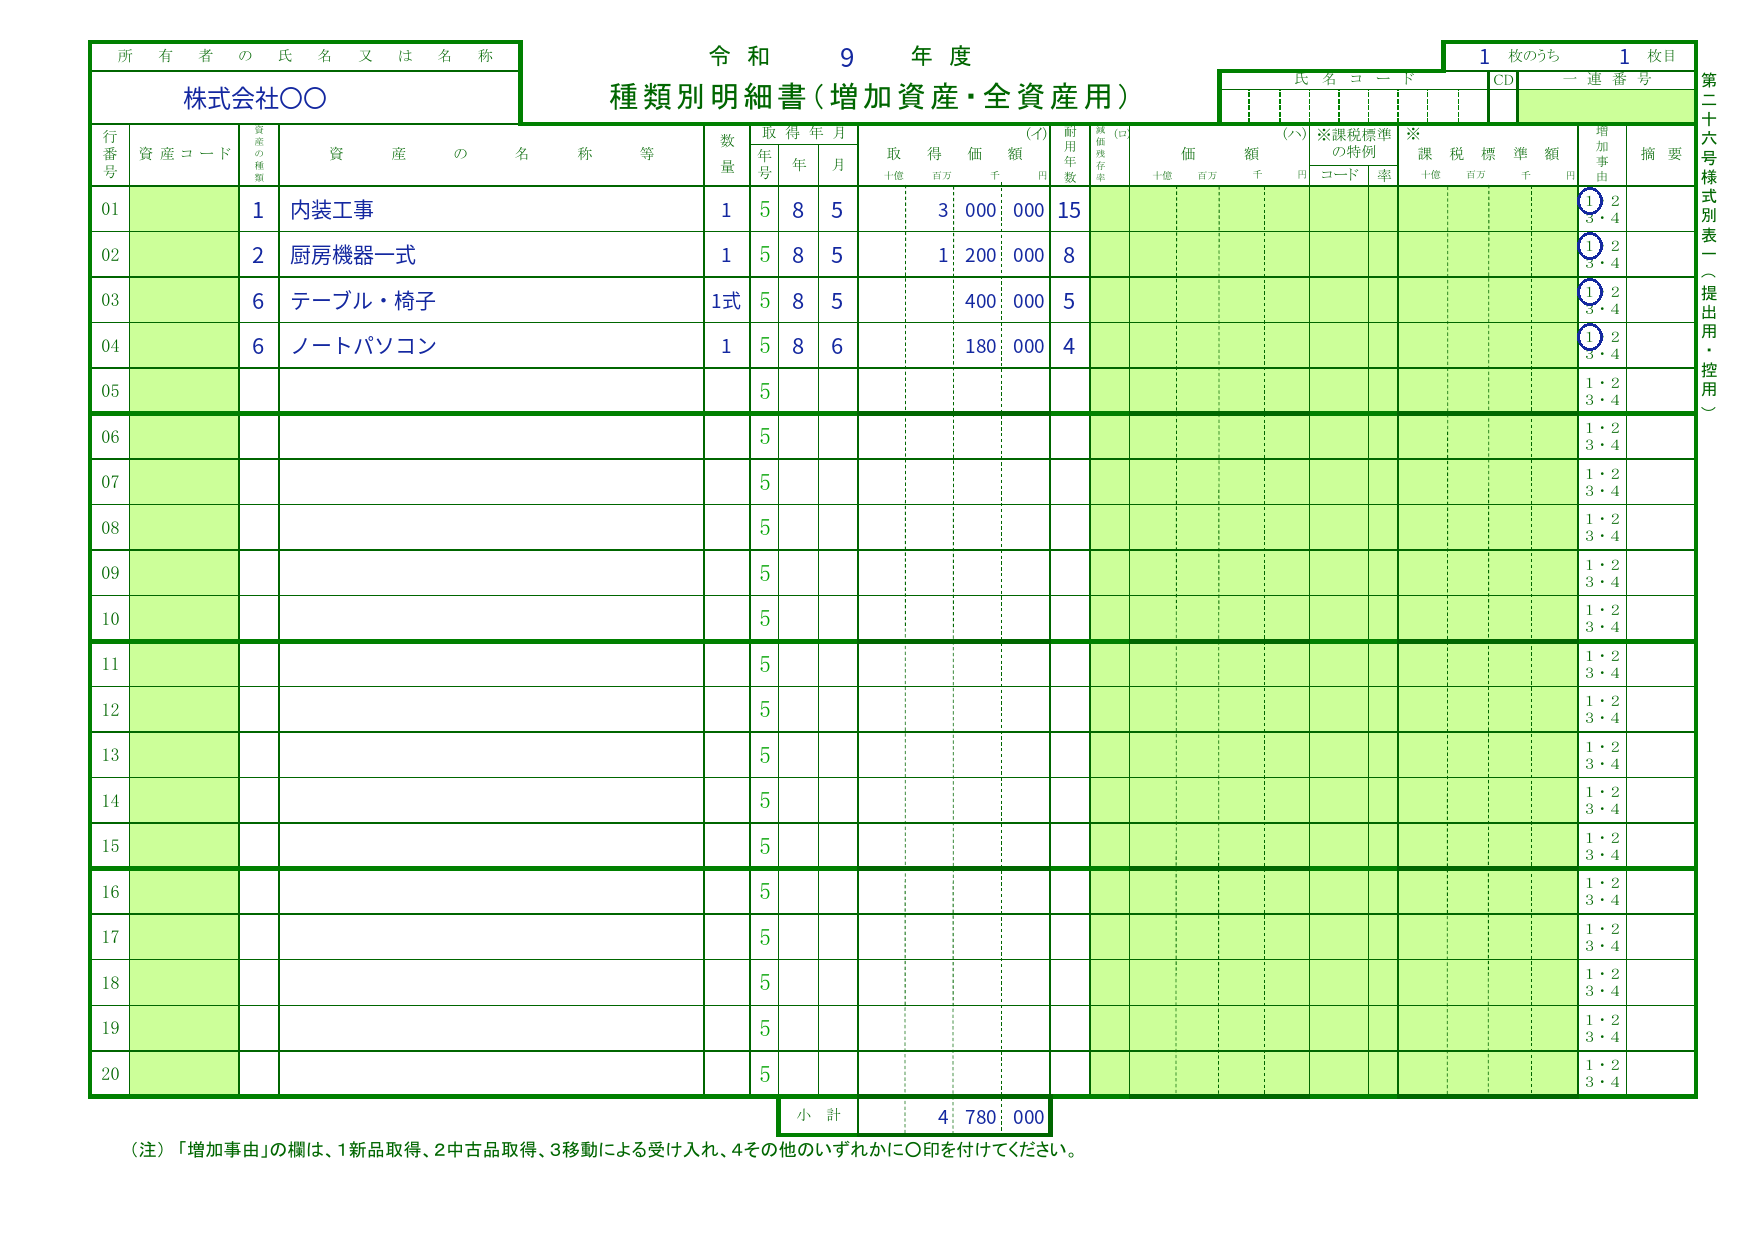
| 資産の種類 | 資産の名称等 | 数量 | 取得年月 | 取得価額 | 耐用年数 | 増加事由 |
|---|---|---|---|---|---|---|
| 1 | 内装工事 | 1 | 令和8年5月 | 3,000,000 | 15 | 1 |
| 2 | 厨房機器一式 | 1 | 令和8年5月 | 1,200,000 | 8 | 1 |
| 6 | テーブル・椅子 | 1式 | 令和8年5月 | 400,000 | 5 | 1 |
| 6 | ノートパソコン | 1 | 令和8年6月 | 180,000 | 4 | 1 |
各欄の記載内容は次のとおりです。
- 資産の種類:資産の種類ごとに以下の番号を記入
1 構築物、2 機械及び装置、3 船舶、4 航空機、5 車両及び運搬具、6 工具、器具及び備品 - 資産の名称等:20文字以内で、固定資産台帳と同じ名称を記入
- 取得年月:年号は令和「5」・平成「4」の番号で記入(令和8年5月なら「5・8・5」)
1月1日に取得した資産は前年12月とする - 取得価額:本体価格に運賃・設置費用などの付随費用を加えた金額を記入
消費税は、会社の経理方式に合わせて税抜経理なら税抜金額、税込経理なら税込金額
圧縮記帳をした資産は圧縮前の金額、事業用と家庭用で兼用している資産は全額 - 耐用年数:法人税の申告で使っている耐用年数を記入
少額減価償却資産の特例で全額損金にした資産も、本来の耐用年数を記入 - 増加事由:1新品取得、2中古品取得、3移動による受け入れ、4その他のいずれかを選ぶ
- 摘要:申告漏れ分を追加する場合の「申告もれ分」、中古資産で見積耐用年数を使っている場合の「中古」、他の市区町村から移した資産の「R8.6 港区」などを記入
参考:東京都主税局|固定資産税(償却資産)申請様式
参考:東京都主税局|令和8年度 固定資産税(償却資産)申告の手引き
3-3 提出方法|eLTAX・郵送・窓口
申告書の提出方法は次の3つです。
| 提出方法 | 内容 |
|---|---|
| 電子申告(eLTAX) | 地方税ポータルシステム(eLTAX)から申告データを送信する 複数の市区町村への申告を1か所から送信でき、翌年からは前年の申告内容(プレ申告データ)を取り込んで作成することができる。 事前に利用届出と電子証明書(マイナンバーカードなど)の準備が必要 |
| 郵送 | 資産のある市区町村に郵送する |
| 窓口 | 市区町村の窓口に持参する |
税理士に依頼している場合は、税理士がeLTAXで代理送信します。
この場合、会社側で電子証明書を用意する必要はありません。
freee会計を使っている会社は、固定資産台帳に登録した資産のデータがfreee申告の償却資産申告に連携されるため、申告書を一から作る必要がありません。購入時に固定資産台帳へ登録しておけば、1月の申告時には市区町村ごとの申告書が作成され、eLTAXで送信することができます。
参考:地方税共同機構|eLTAX 地方税ポータルシステム
参考:freeeヘルプセンター|固定資産の登録(償却資産申告との連携)
4. 申告しなかった場合・間違えた場合
4-1 申告漏れは法人税の申告書との照合で判明する
償却資産は自己申告ですが、申告しなければ分からないものではありません。
市区町村は、申告内容が正しいかを確認するため、電話での問い合わせ、資料の提出依頼、会社への実地調査を行うことができます(地方税法第353条・第408条)。
また、税務署に提出した法人税の申告書を閲覧する権限があり、申告書に含まれる別表16(減価償却資産の明細)と、償却資産の申告内容を突き合わせることができます(地方税法第354条の2)。
法人税の申告で減価償却費を計上している資産が償却資産の申告に載っていなければ、この照合で分かります。少額減価償却資産の特例を使った資産は別表16(7)に一覧で記載されているため、特例を使ったパソコンや備品の申告漏れは特に見つかりやすい項目です。
参考:東京都主税局|固定資産税(償却資産) 8 申告内容の確認調査について
4-2 過料・5年度分の遡及課税・延滞金
申告をしなかった場合、申告漏れがあった場合の取扱いは次のとおりです。
| 内容 | 取扱い |
|---|---|
| 正当な理由なく申告しなかった | 10万円以下の過料 (地方税法第386条、東京都は都税条例第137条) |
| 虚偽の申告をした | 1年以下の拘禁刑または50万円以下の罰金 (地方税法第385条) |
| 申告漏れの資産が判明した | その年度だけでなく、最大5年度分を遡って課税される (偽りその他不正の行為があった場合は7年度分) |
| 納期限までに納付しなかった | 納期限の翌日から延滞金がかかる |
固定資産税には法人税のような加算税の制度はありませんが、5年度分をまとめて納付することになると資金繰りへの影響は小さくありません。たとえば毎年6万円の税額が5年度分遡れば、一度に30万円前後の納付が必要になります。
参考:東京都主税局|固定資産税(償却資産) 9 過年度への遡及等について
4-3 申告内容を間違えたときの修正方法
提出した申告内容に誤りがあった場合は、申告した市区町村に修正の申告をします。
- 申告し忘れた資産があった
種類別明細書(増加資産・全資産用)に記載し、摘要欄に「申告もれ分」と書いて提出
取得年月は実際に取得した年月を記入 - 取得価額・取得年月・耐用年数を間違えた
種類別明細書(減少資産用)で、異動区分「3」(修正)と減少等の事由「4」(その他)を選び、間違えた箇所に抹消線を引いて正しい内容を記入し、摘要欄に修正の理由を書く - すでに廃棄した資産を申告し続けていた
種類別明細書(減少資産用)で減少の申告をする。過去の年度分も、廃棄した日が分かる資料を添えて申し出ることで、5年度分まで遡って減額を受けることができます
処分した資産を申告し続けていると、その資産に課税され続けます。
特に、廃棄した備品は帳簿から落とし忘れやすいため、決算のときに固定資産台帳と現物を照合し、処分したものは除却の処理をしておきましょう。
5. Q&A
Q1. 耐用年数が過ぎて減価償却が終わった資産も申告が必要ですか?
A. 必要です。
法人税の減価償却が終わって帳簿価額が1円になっていても、1月1日時点で使うことができる状態にある資産は申告の対象です。償却資産税の評価額は取得価額の5%が下限なので、耐用年数が過ぎた資産にも、持っている限り毎年課税されます。
Q2. 赤字の会社でも償却資産税はかかりますか?
A. かかります。
償却資産税は利益ではなく資産に対してかかる税金なので、赤字か黒字かは関係ありません。課税標準額が180万円以上であれば、赤字でも納税が必要です。設立直後で赤字でも、内装工事や設備を入れた会社は開業翌年から課税されるため、資金計画に入れておきましょう。
Q3. 使っていない資産や、廃棄した資産はどう申告しますか?
A. 使っていない資産は申告し、廃棄した資産は減少の申告をします。
倉庫にしまってある機械や、使わなくなったパソコンなど、使うことができる状態にある資産は、実際に使っていなくても1月1日時点で持っていれば申告の対象です。
廃棄・売却した資産は、種類別明細書(減少資産用)に記載して減少の申告をします。
廃棄したことを示す資料として、廃棄業者の領収書や買取業者の明細を保存しておくと、市区町村から確認があったときに説明できます。
Q4. 決算月が3月の会社でも、1月1日時点で申告するのですか?
A. そのとおりです。
償却資産税は会社の事業年度に関係なく、毎年1月1日を基準に申告します。
Q5. 償却資産税の納税通知書はいつ届き、いつ払いますか?
A. 東京23区では6月上旬に納税通知書が届き、6月・9月・12月・翌年2月の4回に分けて納めます。
課税標準額が免税点(180万円)未満で課税されない場合、納税通知書は届きません。
申告したのに6月になっても届かない場合は、免税点未満だった可能性が高いですが、気になる場合は申告先の市区町村に確認することができます。
納期は市区町村によって異なり、4回の納期のうち第1期に全額をまとめて納めることもできます。
Q6. 過去に申告していなかったことに気づきました。どうすればよいですか?
A. 気づいた年の1月1日時点で持っている資産を全て申告します。
初めて申告する年は、その年に買った資産だけでなく、持っている全ての資産を種類別明細書に記載します。過去に買った資産は実際の取得年月で記載し、摘要欄に「申告もれ分」と書きます。
市区町村は取得年月から過去の年度分の税額も計算し、最大5年度分を遡って課税します。
Q7. 償却資産税を納めたときの会計処理を教えてください。
A. 勘定科目は「租税公課」で、全額が損金になります。
仕訳は次のとおりです。
※2-4計算例の年税額60,200円の第1期を納付した場合
各期の1,000円未満の端数は第1期にまとめられるため、第1期15,200円、第2期以降各15,000円
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 租税公課 | 15,200円 | 普通預金 | 15,200円 |
損金になる時期は、納税通知書が届いた日(賦課決定日)の事業年度です。
ただし、各納期の開始日や実際に納付した日の事業年度で損金にする処理も認められています。
(法人税基本通達9-5-1)
年4回の納期ごとに納付時に租税公課で計上する処理が最も分かりやすく、freee会計であれば口座連携された明細を租税公課で登録するだけで済みます。
なお、償却資産税は消費税の対象外(不課税)なので、税区分は「対象外」で登録します。
参考:国税庁|法人税基本通達 第9章第5節 租税公課等(9-5-1 租税の損金算入の時期)
6. まとめ
償却資産税の内容、対象となる資産、税額の計算方法、申告手続きを解説しました。
本記事のポイントは次のとおりです。
- 償却資産税は、事業用の機械・備品などの償却資産に対して市区町村が課税する固定資産税
納税義務者は1月1日時点での償却資産の所有者で、毎年1月31日までに申告が必要 - 対象資産は、構築物,機械及び装置,船舶,航空機,車両及び運搬具,工具、器具及び備品の6種類
少額減価償却資産の特例で全額損金にした資産や、耐用年数が過ぎた資産、遊休資産も対象 - 税額は評価額の合計(課税標準額)×1.4%
課税標準額が180万円未満なら課税されないが、申告は必要 - 申告時の提出書類は、償却資産申告書と種類別明細書(増加資産・全資産用、減少資産用)
地方税ポータルシステム(eLTAX)での電子申告がおすすめ
当事務所では、日々の経理処理のチェックから決算・税務申告、税務調査の対応まで、法人の税務をサポートしています。初回無料相談も承っておりますので、お気軽にお問い合わせください。
最後までご覧いただきありがとうございました。
この記事を書いた人
永野 隆丞(公認会計士・税理士)
日本公認会計士協会 東京会 46468号/東京税理士会 157067号
Relyne(リライン)会計事務所 代表。
有限責任監査法人トーマツ、ミネベアミツミ株式会社での監査・経理実務を経て、東京都千代田区で開業しました。クラウド会計freeeを活用した創業期の会社のサポートを強みとしています。ブログ記事は顧問先様に実際に説明するときにも活用しており、会計や税金に初めて触れる方でも分かりやすい内容を心がけています。趣味はサッカー観戦・野球・将棋です。