
年末調整とは?対象・手順・令和8年の変更点・よくある失敗を税理士が解説
Relyne(リライン)会計事務所の永野です。
役員報酬や給与を支払っている会社は、毎年12月に年末調整を行います。
従業員がいない社長1人の場合も、社長の役員報酬について年末調整が必要です。
令和8年(2026年)の年末調整では、基礎控除の引上げ・給与所得控除の最低保障額の引上げ・扶養親族等の所得要件の改正などが適用されます。
本記事では、年末調整の概要、対象、手順、令和8年(2026年)の変更点、よくある失敗を公認会計士・税理士が解説します。
1. 年末調整とは
1-1 概要
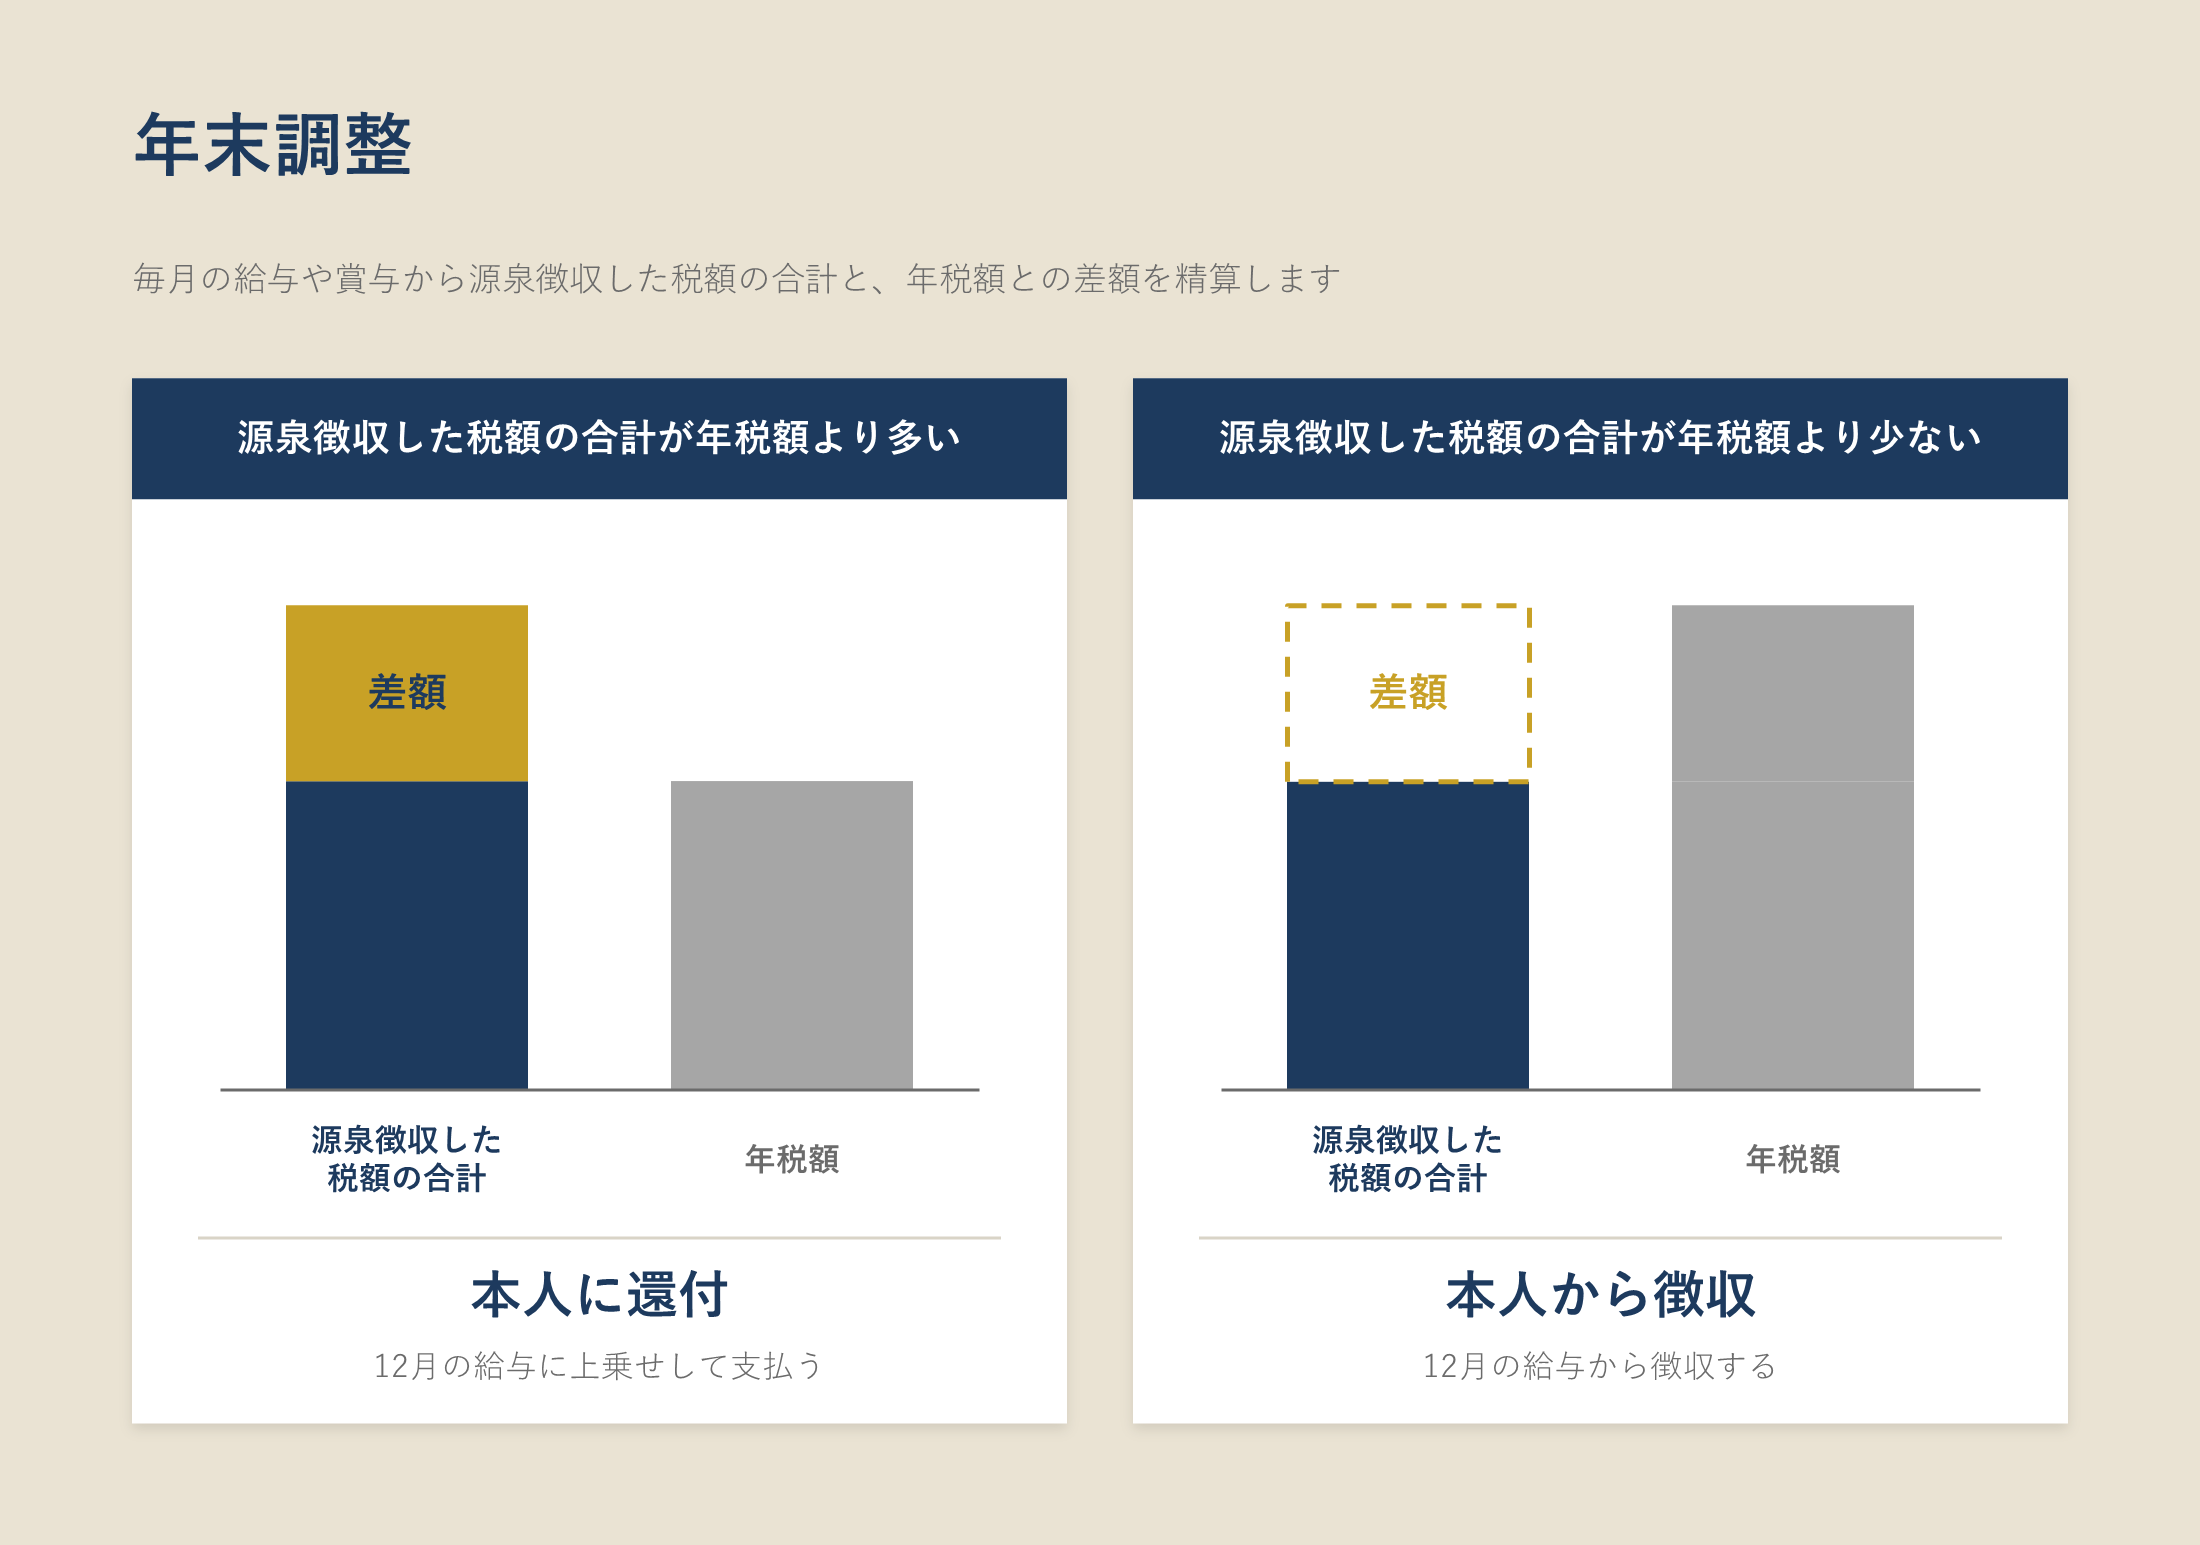
年末調整は、会社が役員や従業員に支払った1年間の給与について正しい所得税額(年税額)を計算し、毎月の給与や賞与から源泉徴収した税額の合計との差額を精算する手続きです。
(所得税法第190条)
源泉徴収した税額の合計が年税額より多ければ本人に還付し、少なければ本人から徴収します。
年末調整を行うのは、給与を支払う会社です。役員報酬も給与にあたるため、従業員を雇っておらず社長に役員報酬を支払っているだけの会社も年末調整を行う必要があります。
年末調整を受けた人は、所得が1か所からの給与だけであれば確定申告をする必要はありません。
1-2 源泉徴収税額の合計と年税額が一致しない理由
毎月の給与から源泉徴収する額は、源泉徴収税額表を用いて算出した概算額です。
次の理由から、1年分を合計しても年税額とは一致しません。
- 源泉徴収税額表は、毎月の給与が1年間変わらない前提で作られている
(昇給や残業代、賞与等によって実際の給与は変動します) - 年の途中で結婚・出産・家族の就職などにより扶養親族等の数が変わっても遡及されない
- 生命保険料控除、地震保険料控除等は、毎月の源泉徴収では考慮されない
令和8年分は、これらに加えて改正による差額が生じます。
令和8年分の源泉徴収税額表は、改正前の基礎控除額(58万円)をもとに作られています。
改正後の基礎控除額(最高104万円)は12月の年末調整で初めて適用されるため、令和8年分は多くの人で還付額が例年より多くなります。
1-3 年末調整と確定申告の違い
年末調整と確定申告は、どちらも1年間の所得税を精算する手続きです。
| 年末調整 | 確定申告 | |
|---|---|---|
| 手続きをする人 | 給与の支払者 | 本人 |
| 対象となる所得 | その年に支払が確定した給与 (前の勤務先の給与を含む) |
すべての所得 |
| 時期 | その年最後の給与を支払うとき | 翌年2月16日〜3月15日 |
| 税務署への提出 | 本人からの提出はなし | 本人が確定申告書を提出 |
年末調整で受けられる控除と、確定申告が必要な控除は次のとおりです。
| 区分 | 控除 |
|---|---|
| 年末調整で受けられる | 基礎控除、配偶者控除、配偶者特別控除、扶養控除、 特定親族特別控除、障害者控除、寡婦控除、ひとり親控除、 勤労学生控除、社会保険料控除、小規模企業共済等掛金控除、 生命保険料控除、地震保険料控除、所得金額調整控除、 住宅ローン控除(2年目以降) |
| 確定申告が必要 | 医療費控除、寄附金控除(ふるさと納税など)、雑損控除、 住宅ローン控除(1年目) |
1-4 計算例
前提:給与 月40万円、扶養親族なし、社会保険料本人負担分 月5.8万円、生命保険料控除4万円
| 項目 | 金額 | 計算 |
|---|---|---|
| ① 給与の総額 | 4,800,000円 | 40万円×12か月 |
| ② 給与所得控除後の金額 | 3,400,000円 | ①−給与所得控除額140万円 (480万円×20%+44万円) |
| ③ 所得控除の合計額 | 1,776,000円 | 社会保険料控除696,000円 生命保険料控除40,000円 基礎控除1,040,000円 |
| ④ 課税給与所得金額 | 1,624,000円 | ②−③ |
| ⑤ 算出所得税額 | 81,200円 | ④×5% |
| ⑥ 年調年税額 | 82,900円 | ⑤×102.1%(100円未満切捨て) |
| ⑦ 源泉徴収した税額の合計 | 132,000円 | 11,000円×12か月 |
| ⑧ 還付額 | 49,100円 | ⑦−⑥ |
毎月の源泉徴収税額11,000円は、社会保険料控除後の給与342,000円・扶養親族等0人を令和8年分の源泉徴収税額表(月額表)に当てはめた金額です。
月額表の税額は、基礎控除を58万円として作られた概算額です。年末調整では基礎控除104万円と生命保険料控除を差し引いて年税額を計算し直すため、49,100円が還付になります。
2. 年末調整の対象
2-1 対象になる人
年末調整の対象となるのは、「給与所得者の扶養控除等(異動)申告書」を提出している人の内、次のどちらかに当てはまる人です。
- 1年を通じて勤務している人
- 年の途中で入社し、年末まで勤務している人
役員、正社員、パート、アルバイトといった立場による違いはありません。
扶養している家族がいない人も、扶養控除等申告書を提出していれば対象になります。
扶養控除等申告書は、その年最初の給与を受け取る日の前日までに会社へ提出する書類で、同時に2か所以上の勤務先へ提出することはできません。
2-2 対象にならない人
年末調整の対象にならない人と、その所得税の精算方法は次のとおりです。
| 対象にならない人 | 所得税の精算方法 |
|---|---|
| その年の給与の収入金額が2,000万円を超える人 | 本人が確定申告をする |
| 扶養控除等申告書を提出していない人 (掛け持ちのパート・アルバイト、他社が主たる勤務先の非常勤役員など) |
扶養控除等申告書を提出している勤務先で年末調整を受け、それ以外は本人が確定申告で精算する |
| 年の途中で退職した人 | 再就職先で年末調整を受ける 年内に再就職しなかった場合は確定申告 |
| 日雇いなど、日額表の丙欄で源泉徴収している人 | 支払のつど丙欄の税額を源泉徴収する 還付を受ける場合は本人が確定申告をする |
| 非居住者(海外に住んでいる人など) | 国内で勤務した分の給与について、支払のつど20.42%を源泉徴収する |
| 災害により被害を受け、その年の給与に対する源泉所得税の徴収猶予または還付を受けた人 | 本人が確定申告をする |
年末調整の対象にならない人にも、会社は源泉徴収票を作成して本人に交付します。
本人はこの源泉徴収票を使って確定申告をします。
2-3 年の途中で退職・入社した場合
年の途中で退職した人
年の途中で退職した人は年末調整の対象になりません。
給与の支払者は退職後1か月以内に源泉徴収票を交付します。
ただし、次の人は退職の時点(非居住者になる人は出国の時点)で年末調整を行います。
- 死亡により退職した人
- 著しい心身の障害のために退職し、その年中に再就職することができないと見込まれる人
- 12月に支給される給与を受け取った後に退職した人
- パートタイマーなどで、その年の給与の総額が136万円以下の人
(退職後、その年に他の勤務先から給与を受け取る見込みがある人を除く) - 海外転勤などにより、年の途中で非居住者となった人
パートタイマーなどの金額基準は、令和8年分から136万円に変わっています。
年の途中で入社した人
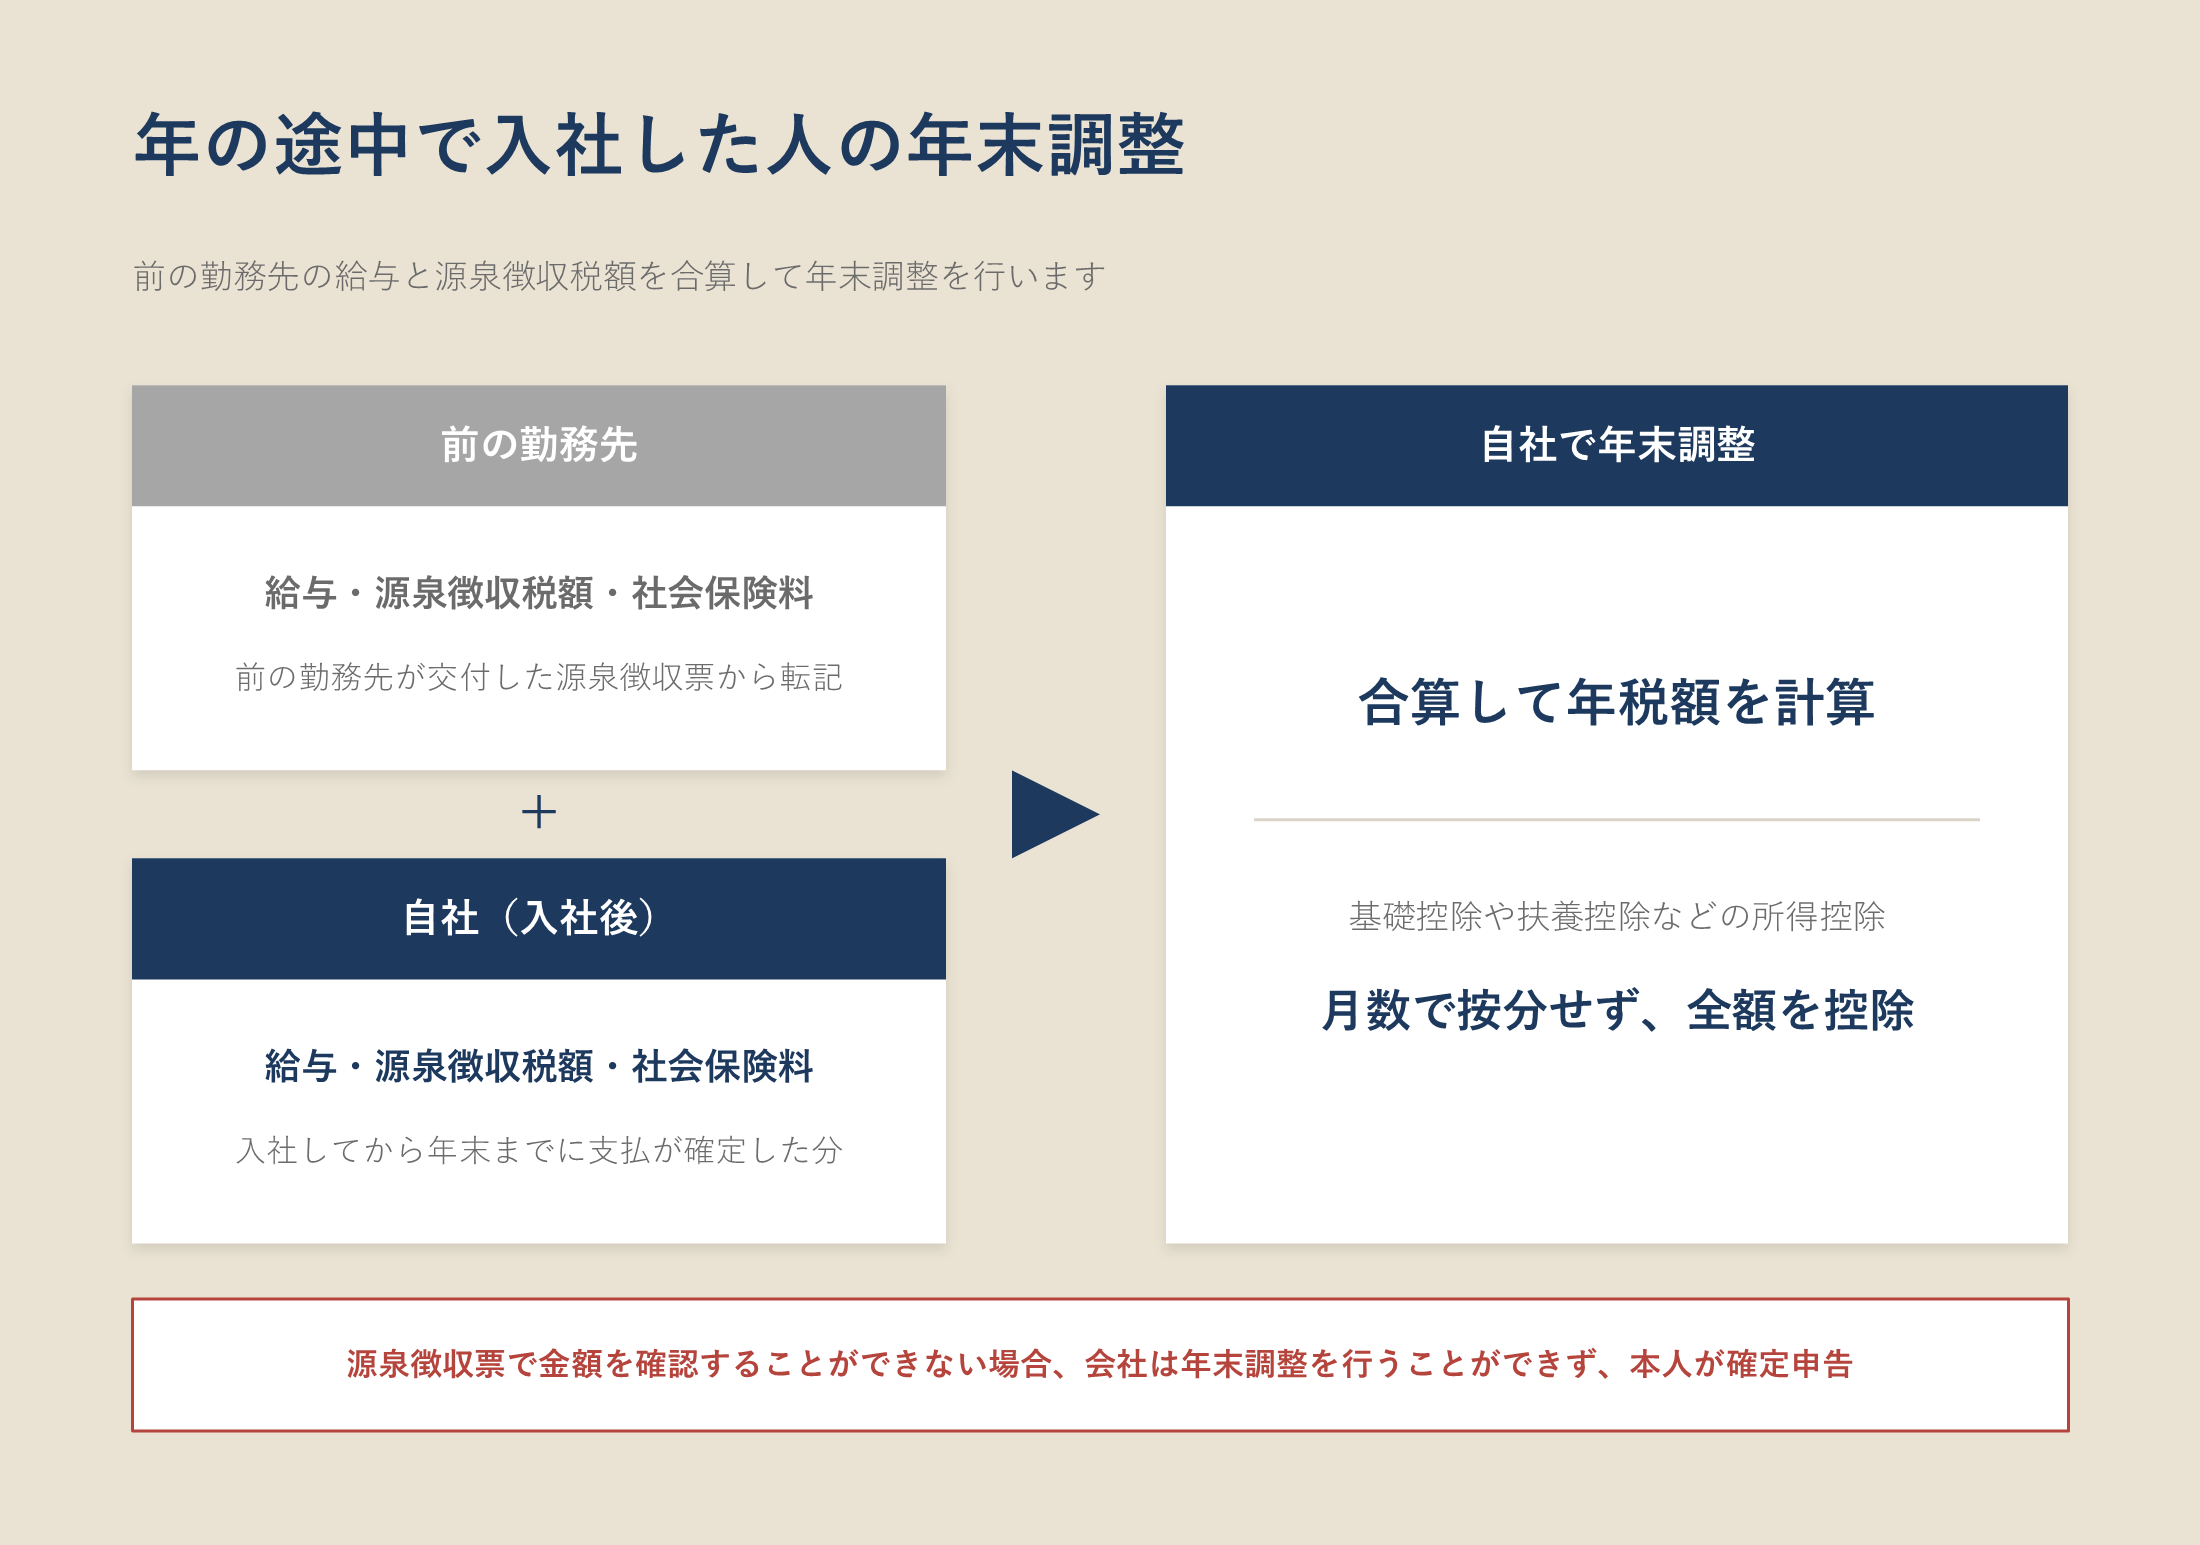
年の途中で入社した人が、前の勤務先でも扶養控除等申告書を提出して給与を受け取っていた場合は、前の勤務先の給与と源泉徴収税額を合算して年末調整を行います。
合算には前の勤務先が交付した源泉徴収票が必要です。源泉徴収票で金額を確認することができない場合、会社は年末調整を行うことができず、本人が確定申告をすることになります。
基礎控除や扶養控除などの所得控除は、勤務した月数で按分せず、全額を控除します。
3. 年末調整の手順
3-1 全体のスケジュール
| 時期 | 実施事項 |
|---|---|
| 10月下旬〜11月 | 申告書の配布・回収 (控除証明書、中途入社の人の前勤務先の源泉徴収票を含む) |
| 12月 | 給与と源泉徴収税額の集計 年税額の計算 |
| 12月の給与支払時 | 過不足額の精算(還付または徴収) |
| 翌年1月10日まで (納期の特例は1月20日) |
源泉所得税の納付 |
| 翌年1月31日まで | 源泉徴収票の交付 給与支払報告書・法定調書の提出 |
※納付期限と提出期限が土曜日・日曜日・祝日にあたる年は、翌平日が期限になります。
3-2 申告書の配布・回収(10月下旬〜11月)
年末調整で従業員(役員を含む)から回収する申告書は次のとおりです。
| 申告書 | 提出する人 | 確認点 |
|---|---|---|
| ① 扶養控除等(異動)申告書【本年分】 | 全員 (年初に提出済み。年の途中で扶養親族等に変更があった人は再提出) |
・12月31日時点の状況で記載されているか ・扶養親族の年齢と合計所得金額の見積額 ・別居している親族への生活費の送金 |
| ② 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | 全員 (配偶者控除等・特定親族特別控除・所得金額調整控除の欄は該当する人のみ記載) |
・本人の合計所得金額の見積額 ・配偶者、特定親族の合計所得金額の見積額と年齢 |
| ③ 保険料控除申告書 | 以下の支払いがある人 生命保険料、地震保険料 国民年金保険料 国民健康保険料 小規模企業共済の掛金 iDeCoの掛金 |
・控除証明書が添付されているか (国民健康保険料は証明書不要) ・本人が支払った保険料か |
| ④ 住宅借入金等特別控除申告書 | 住宅ローン控除がある人 (2年目以降) |
・税務署から本人に送付された申告書か ・本人が12月31日まで住んでいるか |
| ⑤ 扶養控除等(異動)申告書【翌年分】 | 翌年も勤務する人全員 | 翌年1月以後の源泉徴収に使用する |
②の基礎控除申告書は、配偶者や扶養親族がいない人も含めて全員から回収します。
この申告書の提出がないと、会社は年末調整で基礎控除を適用することができません。
①②③⑤の様式と記載例は国税庁ホームページに掲載されています。
申告書は税務署に提出するものではなく、会社が7年間保存します。
3-3 給与と源泉徴収税額の集計(12月)
支払が確定した給与・賞与の総額と、源泉徴収した所得税、社会保険料を1人ずつ集計します。
集計の対象は次のとおりです。
- 支給日がその年の1月1日〜12月31日にある給与・賞与
契約や給与規程で支給日が決まっている給与は、その支給日に支払が確定します - 支給日が来ているのに支払っていない給与(未払給与)
実際に支払っていなくても、支給日がその年にあれば集計に含めます - 年の途中で入社した人の、前の勤務先の給与・源泉徴収税額・社会保険料
前の勤務先の源泉徴収票から転記します
通勤手当のうち非課税限度額までの金額など、所得税がかからない支給は集計に含めません。
3-4 年税額の計算(12月)
集計した給与の総額と申告書の内容から、次の順番で年税額を計算します。
- 給与の総額を「年末調整等のための給与所得控除後の給与等の金額の表」に当てはめ、給与所得控除後の金額を求める
- 給与所得控除後の金額から所得控除の合計額を差し引き、課税給与所得金額を求める
(1,000円未満切捨て) - 課税給与所得金額に速算表の税率を掛け、算出所得税額を求める
- 住宅ローン控除がある人は、算出所得税額から控除額を差し引く
- 4の金額に102.1%を掛け、年調年税額を求める(100円未満切捨て)
102.1%を掛けるのは、復興特別所得税(所得税額の2.1%)をあわせて徴収するためです。
※令和9年分以降は復興特別所得税1.1%+防衛特別所得税1%
「給与所得控除後の給与等の金額の表」は、国税庁がその年分のものを毎年公表しています。
改正があった年に前年の表を使うと、改正後の給与所得控除が反映されません。
年末調整で使う所得税の速算表は次のとおりです。
| 課税給与所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | − |
| 195万円超330万円以下 | 10% | 97,500円 |
| 330万円超695万円以下 | 20% | 427,500円 |
| 695万円超900万円以下 | 23% | 636,000円 |
| 900万円超1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超1,805万円以下 | 40% | 2,796,000円 |
3-5 過不足額の精算(12月の給与支払時)
年調年税額と、1年間に源泉徴収した税額の合計を比べて、差額を精算します。
源泉徴収した税額の方が多い場合(還付)
差額を、年末調整をした月の給与に上乗せして本人に支払います。
還付に充てるお金は、会社がその月に納付する源泉所得税から差し引きます。
差し引ききれない分は、翌月以後に納付する源泉所得税から順に差し引きます。
会社が納付する源泉所得税が少なく、還付することになった日の翌月から2か月を経過しても還付しきれないと見込まれる場合は、税務署に「源泉所得税及び復興特別所得税の年末調整過納額還付請求書兼残存過納額明細書」を提出すると、還付しきれない金額について税務署から還付を受けることができます。
源泉徴収した税額の方が少ない場合(徴収)
差額を、年末調整をした月の給与から徴収します。
その月の給与から徴収しきれない分は、翌年1月以後の給与から順に徴収します。
3-6 源泉所得税の納付(翌年1月10日まで)
12月分源泉所得税は、還付額を差し引き、徴収額を加えた金額を翌年1月10日までに納付します。
納期の特例の承認を受けている場合は、7月〜12月分をまとめて翌年1月20日までに納付します。
納付書(所得税徴収高計算書)には、「年末調整による不足税額」「年末調整による超過税額」の欄に精算した金額を記載します。
たとえば、納期の特例の承認を受けていて、7月〜12月の源泉徴収税額が66,000円(11,000円×6か月)、年末調整の還付額が49,100円であれば、差額の16,900円を納付し、「年末調整による超過税額」欄に49,100円と記載します。
還付額の方が多く、納付する税額が0円になった場合も、納付書は税務署に提出します。0円の納付書は金融機関では受け付けていないため、e-Taxで送信するか、税務署に郵送または持参します。
納期の特例と税金の納付方法については、下記記事でそれぞれ解説しています。
「源泉所得税の納期の特例とは?適用条件・申請書の書き方・注意点を税理士が解説」
「税金の納付方法7種類を徹底比較|法人におすすめのキャッシュレス納付を税理士が解説」
3-7 源泉徴収票・給与支払報告書の作成と提出(翌年1月31日まで)
年末調整が終わったら、その結果をもとに次の書類を作成します。
| 書類 | 提出先 | 内容 |
|---|---|---|
| 給与所得の源泉徴収票 | 本人に交付 | 給与総額、所得控除額、源泉徴収税額を記載 |
| 給与支払報告書 | 市区町村 | 翌年1月1日時点で住んでいる市区町村へ提出 記載内容は源泉徴収票と同様 |
| 法定調書合計表・支払調書 | 税務署 | 税理士報酬や家賃などの支払調書を、法定調書合計表に添付して提出 |
源泉徴収票の交付期限、給与支払報告書と法定調書の提出期限は、いずれも翌年1月31日です。
支払調書については「支払調書とは?提出が必要なケース・期限・書き方を税理士が解説」で解説しています。
3-8 年末調整に使えるソフト
国税庁は、年末調整に使えるソフトを無料で提供しています。
- 年末調整控除申告書作成用ソフトウェア(年調ソフト)
従業員が②基礎控除申告書等や③保険料控除申告書を作成するためのソフトです。
スマートフォン版とパソコン版があり、マイナポータルと連携すると、生命保険料などの控除証明書のデータを取得して申告書に自動で入力することができます。 - 年末調整計算シート
会社が年税額と過不足額を計算するためのExcelファイルです。
給与の総額や申告書の内容を入力すると、年税額が計算されます。
参考:国税庁|年末調整手続の電子化に向けた取組について
参考:国税庁|年末調整計算シート
給与計算ソフトを使っている場合は、毎月の給与データがそのまま年末調整の集計に使われるため、集計と計算の手間がかかりません。
freee人事労務の場合、従業員が本人情報・家族情報・保険料・住宅ローンなどの申告内容をスマートフォンやパソコンから入力し、会社は入力内容を確認して計算結果を確定させます。
確定後は、源泉徴収票の交付、給与支払報告書と法定調書合計表の作成・電子申告まで行えます。
(利用できる機能は契約しているプランによって異なります)
参考:freeeヘルプセンター|freee人事労務での年末調整の流れ
4. 令和8年(2026年)の変更点
令和8年度税制改正の所得税改正は令和8年12月1日に施行、令和8年分の所得税から適用されます。
令和8年11月までの給与計算は改正前のまま行い、12月の年末調整で1年分を精算します。
参考:国税庁|令和8年度税制改正による所得税の基礎控除の引上げ等について
参考:国税庁|令和8年分 年末調整のしかた(昨年と比べて変わった点)
4-1 基礎控除の引上げ
基礎控除額が、本人の合計所得金額に応じて次のとおり引き上げられました。
| 本人の合計所得金額 | 収入が給与だけの 場合の給与収入 (令和8年分) |
改正前 (令和7年分) |
改正後 (令和8年分) |
|---|---|---|---|
| 132万円以下 | 206万円以下 | 95万円 | 104万円 |
| 132万円超336万円以下 | 206万円超 475万1,999円以下 |
88万円 | |
| 336万円超489万円以下 | 475万1,999円超 665万5,556円以下 |
68万円 | |
| 489万円超655万円以下 | 665万5,556円超 850万円以下 |
63万円 | 67万円 |
| 655万円超2,350万円以下 | 850万円超 2,545万円以下 |
58万円 | 62万円 |
※合計所得金額が2,350万円を超える人の基礎控除額は変わっていません。
※104万円と67万円には、令和8・9年分に限った上乗せが含まれています。
4-2 給与所得控除の最低保障額の引上げ
給与所得控除の最低保障額が、65万円から74万円に引き上げられました(令和8・9年分)。
控除額が増えるのは給与収入が220万円未満の人で、220万円以上の人の場合は変わりません。
基礎控除の引上げと合わせると、所得税がかからない給与収入の上限は、令和7年分の160万円から178万円(給与所得控除74万円+基礎控除104万円)に上がりました。
4-3 扶養親族等の所得要件の改正
扶養控除や配偶者控除の対象になるかどうかを判定する、家族の所得基準が引き上げられました。
| 区分 | 改正前の合計所得金額 (令和7年分) |
改正後の合計所得金額 (令和8年分) |
収入が給与だけの 場合の給与収入 (改正後) |
|---|---|---|---|
| 扶養親族 同一生計配偶者 ひとり親の生計を一にする子 |
58万円以下 | 62万円以下 | 136万円以下 |
| 配偶者特別控除の対象となる配偶者 | 58万円超 133万円以下 |
62万円超 133万円以下 |
136万円超 207万円以下 |
| 特定親族特別控除の対象となる特定親族 | 58万円超 123万円以下 |
62万円超 123万円以下 |
136万円超 197万円以下 |
| 勤労学生 | 85万円以下 | 89万円以下 | 163万円以下 |
パートやアルバイトをしている配偶者や子は、令和8年分は年間の給与収入が136万円以下であれば、配偶者控除や扶養控除の所得要件を満たします。
(配偶者控除は本人の合計所得金額が1,000万円以下の場合、扶養控除は16歳以上の親族が対象)
給与収入が123万円超136万円以下の家族は、令和8年分から新たに扶養親族や同一生計配偶者に該当します。該当する家族がいる従業員からは、年末調整までに「扶養控除等(異動)申告書」を提出してもらいます。
4-4 23歳未満の扶養親族がいる人の生命保険料控除の特例
年齢23歳未満の扶養親族がいる人は、新生命保険料(平成24年1月1日以後に契約した一般の生命保険の保険料)に係る一般生命保険料控除の上限が4万円から6万円に上がります。
令和8年分と令和9年分に適用される特例です。
| 年間の新生命保険料 | 控除額(特例) |
|---|---|
| 30,000円以下 | 支払った保険料の全額 |
| 30,000円超60,000円以下 | 保険料×1/2+15,000円 |
| 60,000円超120,000円以下 | 保険料×1/4+30,000円 |
| 120,000円超 | 60,000円 |
一般生命保険料控除・介護医療保険料控除・個人年金保険料控除を合わせた上限は変わりません。
16歳未満の子も扶養親族に含まれるため、小さな子どもがいる従業員も対象です。
扶養控除等申告書に記載された扶養親族の生年月日で、23歳未満かどうかを確認します。
(令和8年分は平成16年1月2日以後生まれ)
4-5 令和9年1月以後の手続きの変更
年末調整を終えた後の令和9年1月から、次の2点が変わります。
税務署への源泉徴収票の提出が不要になる
令和9年1月1日以後に提出する分(令和8年分の源泉徴収票)から、市区町村に給与支払報告書を提出すれば、税務署に給与所得の源泉徴収票を提出したものとみなされます。
税務署提出用の源泉徴収票を作成する必要はなくなります。
従業員本人への源泉徴収票の交付は、これまでどおり必要です。
税理士報酬の支払調書や退職所得の源泉徴収票など、ほかの法定調書を税務署に提出する場合は、法定調書合計表の提出も引き続き必要です。
令和9年1月以後の給与から新しい源泉徴収税額表を使う
令和9年1月1日以後に支払う給与からは、改正後の基礎控除額などを反映した「令和9年分 源泉徴収税額表」を使って源泉徴収税額を計算します。
あわせて、令和9年1月から防衛特別所得税(所得税額の1%)が創設され、復興特別所得税の税率が2.1%から1.1%に下がります。合計の税率は2.1%のままなので、この変更によって毎月の源泉徴収税額が増えることはありません。
参考:国税庁|令和8年分 年末調整のしかた(令和9年分の給与の源泉徴収事務)
5. よくある失敗
① 扶養親族や配偶者の所得要件を改正前の金額で判定している
令和8年分の扶養親族・同一生計配偶者の要件は、合計所得金額62万円以下です。
(給与収入136万円以下)
社内の案内文や従業員向けの説明資料に「103万円以下」「123万円以下」と書かれたままになっていると、控除を受けることができる従業員が申告しないまま年末調整が終わってしまいます。
申告書を配布する前に、案内文の金額を令和8年分に直しましょう。
反対に、家族の実際の給与収入が申告書に書いた見積額を超えて136万円を上回ると、扶養控除や配偶者控除の対象から外れます。配偶者や子がパート・アルバイトをしている従業員には、12月の給与が確定した時点で1年間の収入を確認してもらいましょう。
② 年の途中で入社した人の前の勤務先の源泉徴収票を回収していない
前の勤務先の給与を合算しないまま年末調整を行うと、年税額が正しく計算されません。
前の勤務先の源泉徴収票は、退職後1か月以内に交付されることになっています。入社の手続きのときに提出してもらい、手元にない場合は前の勤務先に再発行を依頼してもらいましょう。
③ 翌年1月に支払う12月分の給与を本年分に含めている
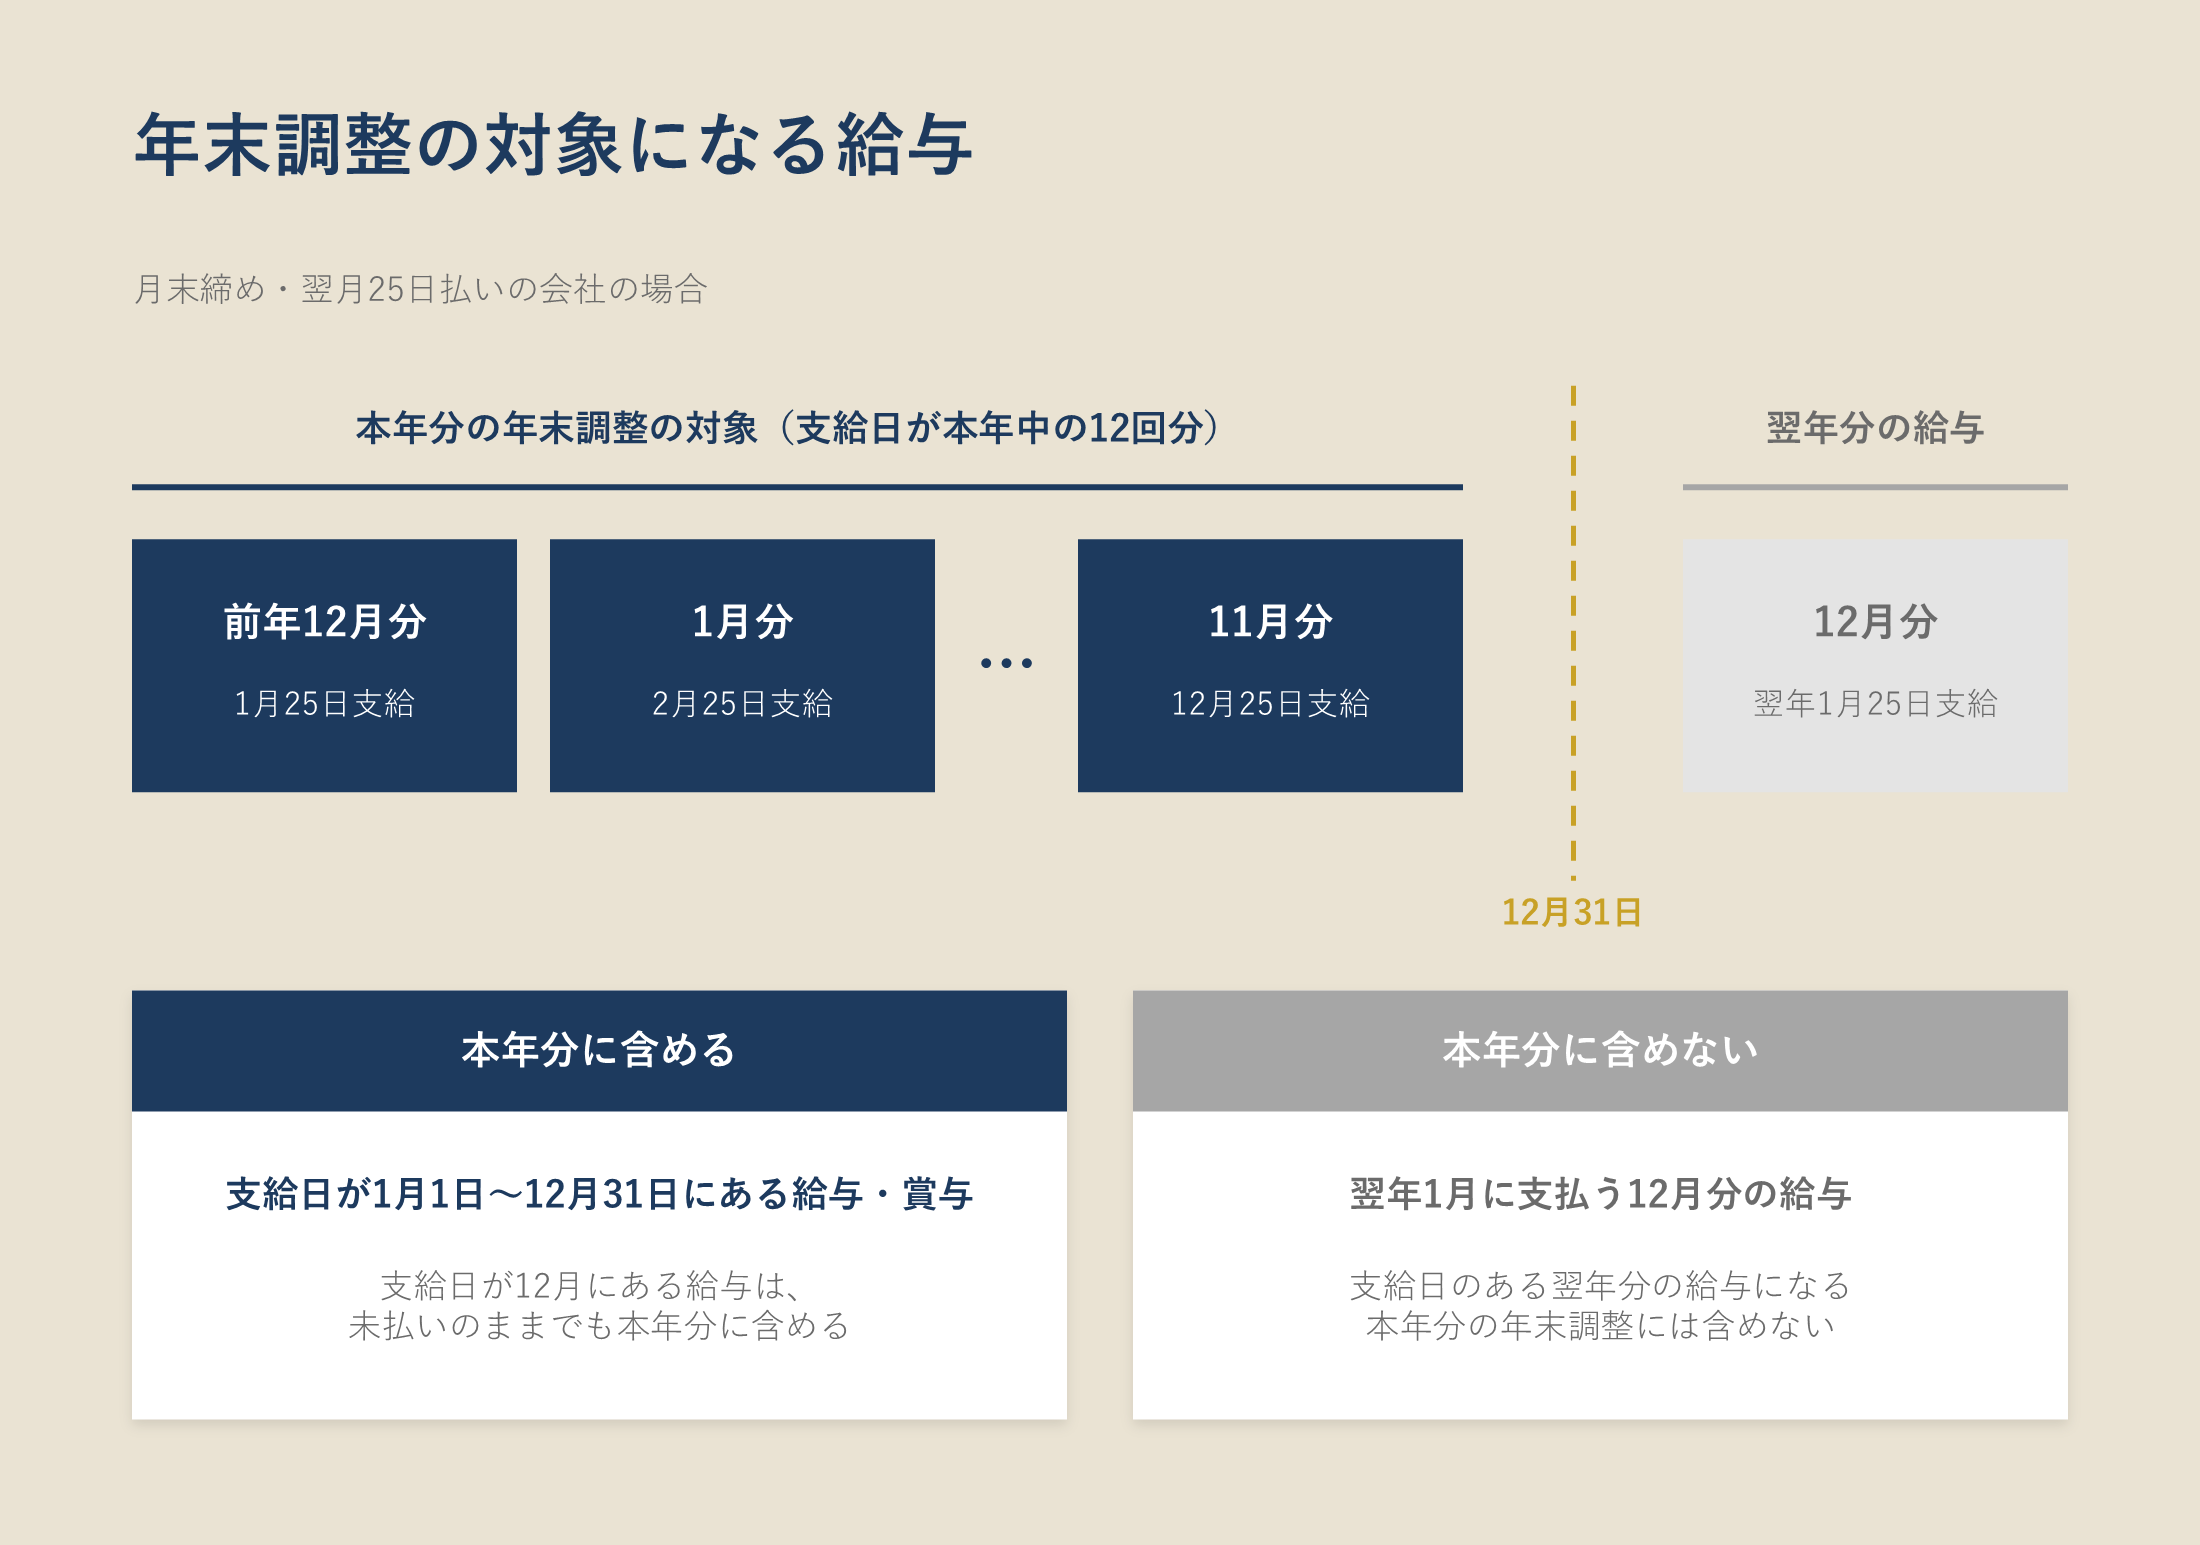
「月末締め・翌月払い」の会社が12月分の給与を翌年1月に支払う場合、その給与は支給日のある翌年分の給与になります。令和8年分の年末調整には含めません。
月末締め・翌月25日払いの会社であれば、令和8年分の年末調整の対象は、令和8年1月25日支給分(令和7年12月分)から令和8年12月25日支給分(令和8年11月分)までの12回分です。
なお、支給日が12月の給与を資金繰り都合で支払っていない時は、未払いでも本年分に含めます。
④ 国民年金保険料・国民健康保険料や共済の掛金を控除していない
個人事業主から法人化した年や、勤務先を退職して会社を設立した年は、会社の社会保険に加入するまでの期間、国民年金保険料と国民健康保険料を自分で納めています。
給与から天引きされた社会保険料は会社側で集計されますが、自分で納めた保険料は保険料控除申告書に記載しなければ控除されません。国民年金保険料は、日本年金機構から届く控除証明書の添付が必要です。
小規模企業共済やiDeCoの掛金も、保険料控除申告書に記載して掛金の払込証明書を添付します。
小規模企業共済については「【シミュレーション付】小規模企業共済のメリット・デメリット・節税効果を税理士が解説」もご参照ください。
⑤ 納付する税額が0円のときに納付書を提出していない
年末調整の還付額が多く、1月に納付する源泉所得税が0円になった場合も、納付書(所得税徴収高計算書)の提出は必要です。
提出しないと、税務署は納付が漏れているのか0円なのかを判断することができず、会社に納付状況を確認する文書が届くことがあります。
⑥ 年末調整の後に扶養親族等の数が変わったのに再計算していない
扶養控除や配偶者控除は、その年の12月31日時点の状況で判定します。
年末調整を終えた後、12月31日までに子が生まれた、結婚した、家族の収入が見積額を超えたといった変更があった場合は、年末調整をやり直します。
控除が増えて税額が減る場合、会社でやり直すことができるのは、源泉徴収票を交付する翌年1月末までです。会社でやり直さず、本人が確定申告をして還付を受ける方法もあります。
控除が減って税額が不足する場合、会社は不足額を本人から徴収して納付しなければなりません。翌年2月以降に判明した場合も同じです。
参考:国税庁|No.2671 年末調整の後に扶養親族等の人数が異動したとき
6. Q&A
Q1. 年末調整をしなかった場合、会社にペナルティはありますか?
A. 不足額の納付が遅れた分について、不納付加算税と延滞税がかかります。
年末調整は所得税法で会社に義務付けられた手続きです。年末調整で徴収するはずだった不足額を期限までに納付しなかった場合、納付しなかった税額の10%(税務署から指摘される前に自主的に納付した場合は5%)の不納付加算税と、延滞税が課されます。
また、源泉徴収票を本人に交付しなかった場合には、1年以下の拘禁刑または50万円以下の罰金が定められています(所得税法第242条)。
年末調整をしないと、還付を受けるはずだった従業員は自分で確定申告をしなければ還付を受けることができません。
Q2. 従業員が申告書を期限までに提出しない場合はどうすればよいですか?
A. 提出された申告書の内容だけで年末調整を行います。
基礎控除申告書や保険料控除申告書の提出がなければ、その控除を適用せずに年税額を計算します。この場合、本人の税額は本来より多くなります。
翌年1月末までに申告書の提出があれば、会社で年末調整をやり直すことができます。
2月以降は、本人が確定申告をして還付を受けます。
扶養控除等申告書そのものを提出していない人は、年末調整の対象になりません。
Q3. ふるさと納税・医療費控除・iDeCo・NISAは年末調整で手続きできますか?
A. 年末調整で控除することができるのはiDeCoだけです。
| 項目 | 手続き |
|---|---|
| ふるさと納税 | 年末調整では控除できません。 確定申告をしない給与所得者で、寄附先が5自治体以内であれば、ワンストップ特例の申請をすると確定申告なしで住民税から控除されます。 医療費控除などで確定申告をする人は、ワンストップ特例が無効になるため、確定申告書にふるさと納税も記載します。 |
| 医療費控除 | 年末調整では控除できません。本人が確定申告をします。 |
| iDeCo | 小規模企業共済等掛金控除として年末調整で控除します。 保険料控除申告書に記載し、掛金の払込証明書を添付します。 掛金を給与から天引きして会社経由で納めている場合は、会社が把握しているため証明書は不要です。 |
| NISA | NISA口座での利益は非課税のため、年末調整でも確定申告でも手続きは必要ありません。 |
Q4. 2か所以上から給与を受け取っている人や、副業をしている人の年末調整はどうなりますか?
A. 扶養控除等申告書を提出している1か所の給与だけ年末調整を行います。
掛け持ちのパート・アルバイトや、複数の会社から役員報酬を受け取っている人は、扶養控除等申告書を提出した主たる勤務先でのみ年末調整を受けます。もう一方の勤務先の給与(従たる給与)は年末調整の対象にならず、本人が確定申告で精算します。
年末調整の対象は給与だけです。副業による事業所得や雑所得などがあり、給与以外の所得の合計が20万円を超える人は、年末調整を受けたうえで確定申告をします。
参考:国税庁|No.2520 2か所以上から給与をもらっている人の源泉徴収
Q5. 産休・育休中の従業員も年末調整の対象になりますか?
A. 対象になります。
休業中でも会社に在籍していて、扶養控除等申告書を提出していれば年末調整を行います。
休業に入る前に支払った給与や賞与がその年にあれば、申告書を回収して年税額を計算します。
なお、出産手当金、出産育児一時金、育児休業給付金は非課税のため、給与の総額にも本人の合計所得金額にも含めません。
Q6. 年末調整をしたのに還付がなく、追加で徴収される人がいるのはなぜですか?
A. 1年間に源泉徴収した税額の合計が、年税額より少なかったためです。
年末調整は税金が戻ってくる手続きではなく、源泉徴収した税額と年税額の差額を精算する手続きです。次のような人は、源泉徴収した税額が年税額に足りず、12月の給与で不足額を徴収することになります。
- 年の途中で子が就職するなどして、扶養親族等の数が減った人
- 賞与の額が大きい人(賞与の源泉徴収税額は前月の給与をもとにした税率で計算するため、給与に比べて賞与が大きいと、差し引く税額が年税額に対して不足します)
Q7. 住民税も年末調整で精算されますか?
A. 精算されません。年末調整は所得税の手続きです。
住民税は、会社が翌年1月に提出する給与支払報告書をもとに市区町村が計算し、提出年の6月からその翌年5月までの給与から毎月天引きします(特別徴収)。
令和8年分の給与であれば、令和9年6月から令和10年5月までの天引きです。
なお、今回の改正のうち、給与所得控除の最低保障額の引上げと扶養親族等の所得要件の引上げは、令和9年度分(令和9年6月以後に天引きが始まる分)の住民税から反映されます。
住民税の基礎控除(43万円)は変わりません。
Q8. 年末調整の還付金は、どのように会計処理しますか?
A. 源泉所得税を預かっている「預り金」を減らす処理をします。
還付金は会社の費用ではなく、預かりすぎていた所得税を本人に返すものです。
給与が月40万円(社会保険料本人負担分5.8万円、源泉所得税1.1万円)の人に、12月の給与支払時に49,100円を還付した場合の仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 給料手当 | 400,000円 | 預り金(社会保険料) | 58,000円 |
| 預り金(源泉所得税) | 49,100円 | 預り金(源泉所得税) | 11,000円 |
| 普通預金 | 380,100円 |
不足額の徴収時は、貸方の預り金(源泉所得税)に不足額が加わり、その分支払額が減ります。
Q9. 個人事業主も年末調整が必要ですか?
A. 従業員や青色事業専従者に給与を支払っていれば必要です。
個人事業主も、給与を支払っていれば会社と同じ手順で従業員の年末調整を行います。
事業主本人の所得は事業所得のため年末調整の対象ではなく、本人が確定申告をします。
7. まとめ
年末調整の概要・対象・手順・令和8年(2026年)の変更点・よくある失敗を解説しました。
本記事のポイントは次のとおりです。
- 年末調整は、毎月源泉徴収した所得税と年税額の差額を精算する手続き
社長1人に役員報酬を支払っているだけの会社も行う必要がある - 対象は、扶養控除等申告書を提出していて年末まで勤務している人
給与収入2,000万円超の人、年の途中で退職した人などは対象にならない - 手順は、申告書の回収→給与と源泉徴収税額の集計→年税額の計算→過不足額の精算
過不足額は12月の給与支払時に還付または徴収する - 源泉所得税の納付期限は翌年1月10日(納期の特例は1月20日)
源泉徴収票の交付、給与支払報告書・法定調書の提出期限は翌年1月31日 - 令和8年分の改正は、12月の年末調整から適用される
基礎控除は最高104万円、給与所得控除の最低保障額は74万円
扶養親族等の所得要件は合計所得金額62万円以下(給与収入136万円以下)
当事務所では、顧問先様の年末調整から、源泉徴収票・給与支払報告書・法定調書の作成と提出まで対応しています。初めて年末調整を行う方や、改正への対応に不安がある方は、初回無料相談も承っておりますので、お気軽にお問い合わせください。
最後までご覧いただきありがとうございました。
この記事を書いた人
永野 隆丞(公認会計士・税理士)
日本公認会計士協会 東京会 46468号/東京税理士会 157067号
Relyne(リライン)会計事務所 代表。
有限責任監査法人トーマツ、ミネベアミツミ株式会社での監査・経理実務を経て、東京都千代田区で開業しました。クラウド会計freeeを活用した創業期の会社のサポートを強みとしています。ブログ記事は顧問先様に実際に説明するときにも活用しており、会計や税金に初めて触れる方でも分かりやすい内容を心がけています。趣味はサッカー観戦・野球・将棋です。