
繰越欠損金とは?適用条件・繰越期間・控除限度額・別表七(一)の書き方を公認会計士・税理士が解説
Relyne(リライン)会計事務所の永野です。
法人税の計算で赤字(欠損金)が出た場合、その赤字は翌期以降10年間繰り越して、黒字の事業年度の所得から差し引くことができます。
本記事では、繰越欠損金の内容、適用条件、繰越期間・控除限度額、計算方法・別表七(一)の書き方を公認会計士・税理士が解説します。
目次
1. 繰越欠損金とは
1-1 欠損金の意味
欠損金とは、その事業年度の損金(経費)が益金(収益)を上回った場合の、上回った金額です。
(法人税法第2条第19号)
法人税の計算上の赤字にあたり、欠損金が生じた事業年度は法人税がかかりません。
なお、欠損金は決算書の当期純損失と同じものではありません。法人税の所得は、決算書の当期純利益(当期純損失)に、税務上損金にならない費用などを調整して計算するためです。
例えば、当期純損失300万円、損金にならない費用50万円の場合の欠損金は、250万円です。
欠損金の金額は、法人税申告書の別表四で計算します。
1-2 欠損金の繰越控除
青色申告をしている事業年度の欠損金は、翌期以降10年間繰り越して、黒字の事業年度の所得から差し引くことができます(法人税法第57条第1項)。
この制度を欠損金の繰越控除といい、繰り越している欠損金を繰越欠損金といいます。
青色申告の事業年度に生じた欠損金なので、青色欠損金とも呼ばれます。
1期目に300万円の欠損金が生じ、2期目の所得が500万円の場合、2期目の税金は次のとおりです。
| 繰越控除がない場合 | 繰越控除がある場合 | |
|---|---|---|
| 課税所得 | 500万円 | 200万円 (500万円−300万円) |
| 法人税 | 750,000円 | 300,000円 |
| 地方法人税 | 77,200円 | 30,900円 |
| 法人住民税(法人税割) | 52,500円 | 21,000円 |
| 法人事業税 | 193,000円 | 70,000円 |
| 特別法人事業税 | 71,400円 | 25,900円 |
| 合計 | 1,144,100円 | 447,800円 |
※東京23区内に本店がある、資本金1,000万円以下・従業員50人以下の会社の税率で計算。
このほかに、どちらの場合も法人住民税の均等割7万円がかかります。
300万円の欠損金を繰り越したことで、2期目の税金は約70万円少なくなります。
なお、法人住民税の均等割と消費税は、所得をもとに計算する税金ではないため、繰越欠損金があっても変わりません。
参考:国税庁|No.5762 青色申告書を提出した事業年度の欠損金の繰越控除
参考:e-Gov法令検索|法人税法第57条(欠損金の繰越し)
法人にかかる税金については「法人の税金12種類と納税タイミング|計算方法・ペナルティまで税理士が解説」もご参照ください。
2. 繰越欠損金の適用条件
2-1 3つの条件
繰越欠損金を控除するには、次の3つを全て満たす必要があります。
- 欠損金が生じた事業年度に、青色申告書である確定申告書を提出している
- その後の事業年度も、連続して確定申告書を提出している
- 欠損金が生じた事業年度の帳簿書類を保存している
税務署への申請や届出は、青色申告の承認申請のほかには必要ありません。
確定申告書に別表七(一)を付けて提出します。
2-2 欠損金が生じた事業年度に青色申告をしている
青色申告をするには、「青色申告の承認申請書」を期限までに税務署に提出する必要があります。
設立1期目から青色申告をする場合の期限は、設立の日以後3か月を経過した日と、1期目の終了日のうち、いずれか早い日の前日です。
期限に遅れると1期目は白色申告になり、1期目の欠損金は繰り越すことができません。
1期目の終了日までに提出した申請書は、2期目から適用されます。
青色申告については「法人の青色申告とは?メリット・提出期限・注意点を税理士が解説」をご参照ください。
2-3 その後の事業年度も連続して確定申告をしている
欠損金が生じた事業年度から控除する事業年度まで、毎期確定申告書を提出する必要があります。
赤字で法人税が0円の事業年度も、申告は必要です。
申告が期限に遅れた場合も、申告書を提出すればこの条件は満たします。
ただし、2期連続で期限に遅れると、2期目から青色申告の承認が取り消されます。
取り消された事業年度以後に生じた欠損金は、繰り越すことができません。
参考:国税庁|法人の青色申告の承認の取消しについて(事務運営指針)
2-4 欠損金が生じた事業年度の帳簿書類を10年間保存している
法人の帳簿書類の保存期間は、確定申告書の提出期限の翌日から7年間です。
欠損金が生じた事業年度の帳簿書類は、10年間保存する必要があります。
対象は、総勘定元帳・仕訳帳などの帳簿と、決算書、請求書、領収書、契約書などの書類です。
10年目に繰越欠損金を控除する場合も、欠損金が生じた事業年度の帳簿書類が残っていなければ、控除することができません。
3. 繰越欠損金の繰越期間・控除限度額
3-1 繰越期間は10年
欠損金は、生じた事業年度の翌期から10年間繰り越して控除できます。
例えば、3月決算の会社で令和9年3月期に生じた欠損金は、令和19年3月期まで控除できます。
期限までに控除しきれなかった欠損金は、期限を過ぎると控除できなくなります。
なお、平成30年3月31日以前に開始した事業年度の欠損金は、繰越期間が9年です。
3-2 控除限度額
1つの事業年度で控除できる金額には上限があります。
| 会社の区分 | 控除限度額 |
|---|---|
| 中小法人等 | 繰越欠損金を控除する前の所得の全額 |
| 上記以外 | 繰越欠損金を控除する前の所得の50% |
中小法人等とは、主に次の法人です(法人税法第57条第11項第1号)。
- 普通法人のうち、資本金の額または出資金の額が1億円以下であるもの
- 公益法人等または協同組合等
- 人格のない社団等
ただし、資本金1億円以下の普通法人でも、次の法人は中小法人等に該当しません。
- 大法人に発行済株式の全部を直接または間接に保有されている法人
- 完全支配関係がある複数の大法人に発行済株式の全部を保有されている法人
- グループ通算制度を適用している法人で、通算グループ内に資本金1億円超の法人、相互会社、受託法人、上の2つに該当する法人のいずれかがあるもの(大通算法人)
- 投資法人、特定目的会社、受託法人
参考:国税庁|No.5800 一定の大法人等の100%子法人等における中小企業向け特例措置の不適用について
繰越欠損金が1,000万円あり、当期の所得が600万円の場合は次のとおりです。
- 中小法人等:600万円を控除し、課税所得は0円。残りの400万円を翌期に繰り越す
- 上記以外:300万円を控除し、課税所得は300万円。残りの700万円を翌期に繰り越す
4. 繰越欠損金の計算方法・別表七(一)の書き方
4-1 計算方法
当期控除額は、繰越欠損金の残高と控除限度額のうち、いずれか少ない金額です。
中小法人等の控除限度額は、繰越欠損金を控除する前の所得の全額です。
複数の事業年度の欠損金がある場合は、古い事業年度の欠損金から順番に控除します。
(法人税基本通達12-1-1)
また、繰越欠損金がある会社は、所得が出た事業年度に必ず控除しなければなりません。
当期は控除せずに翌期に回す、控除額を一部にするといった選択はできません。
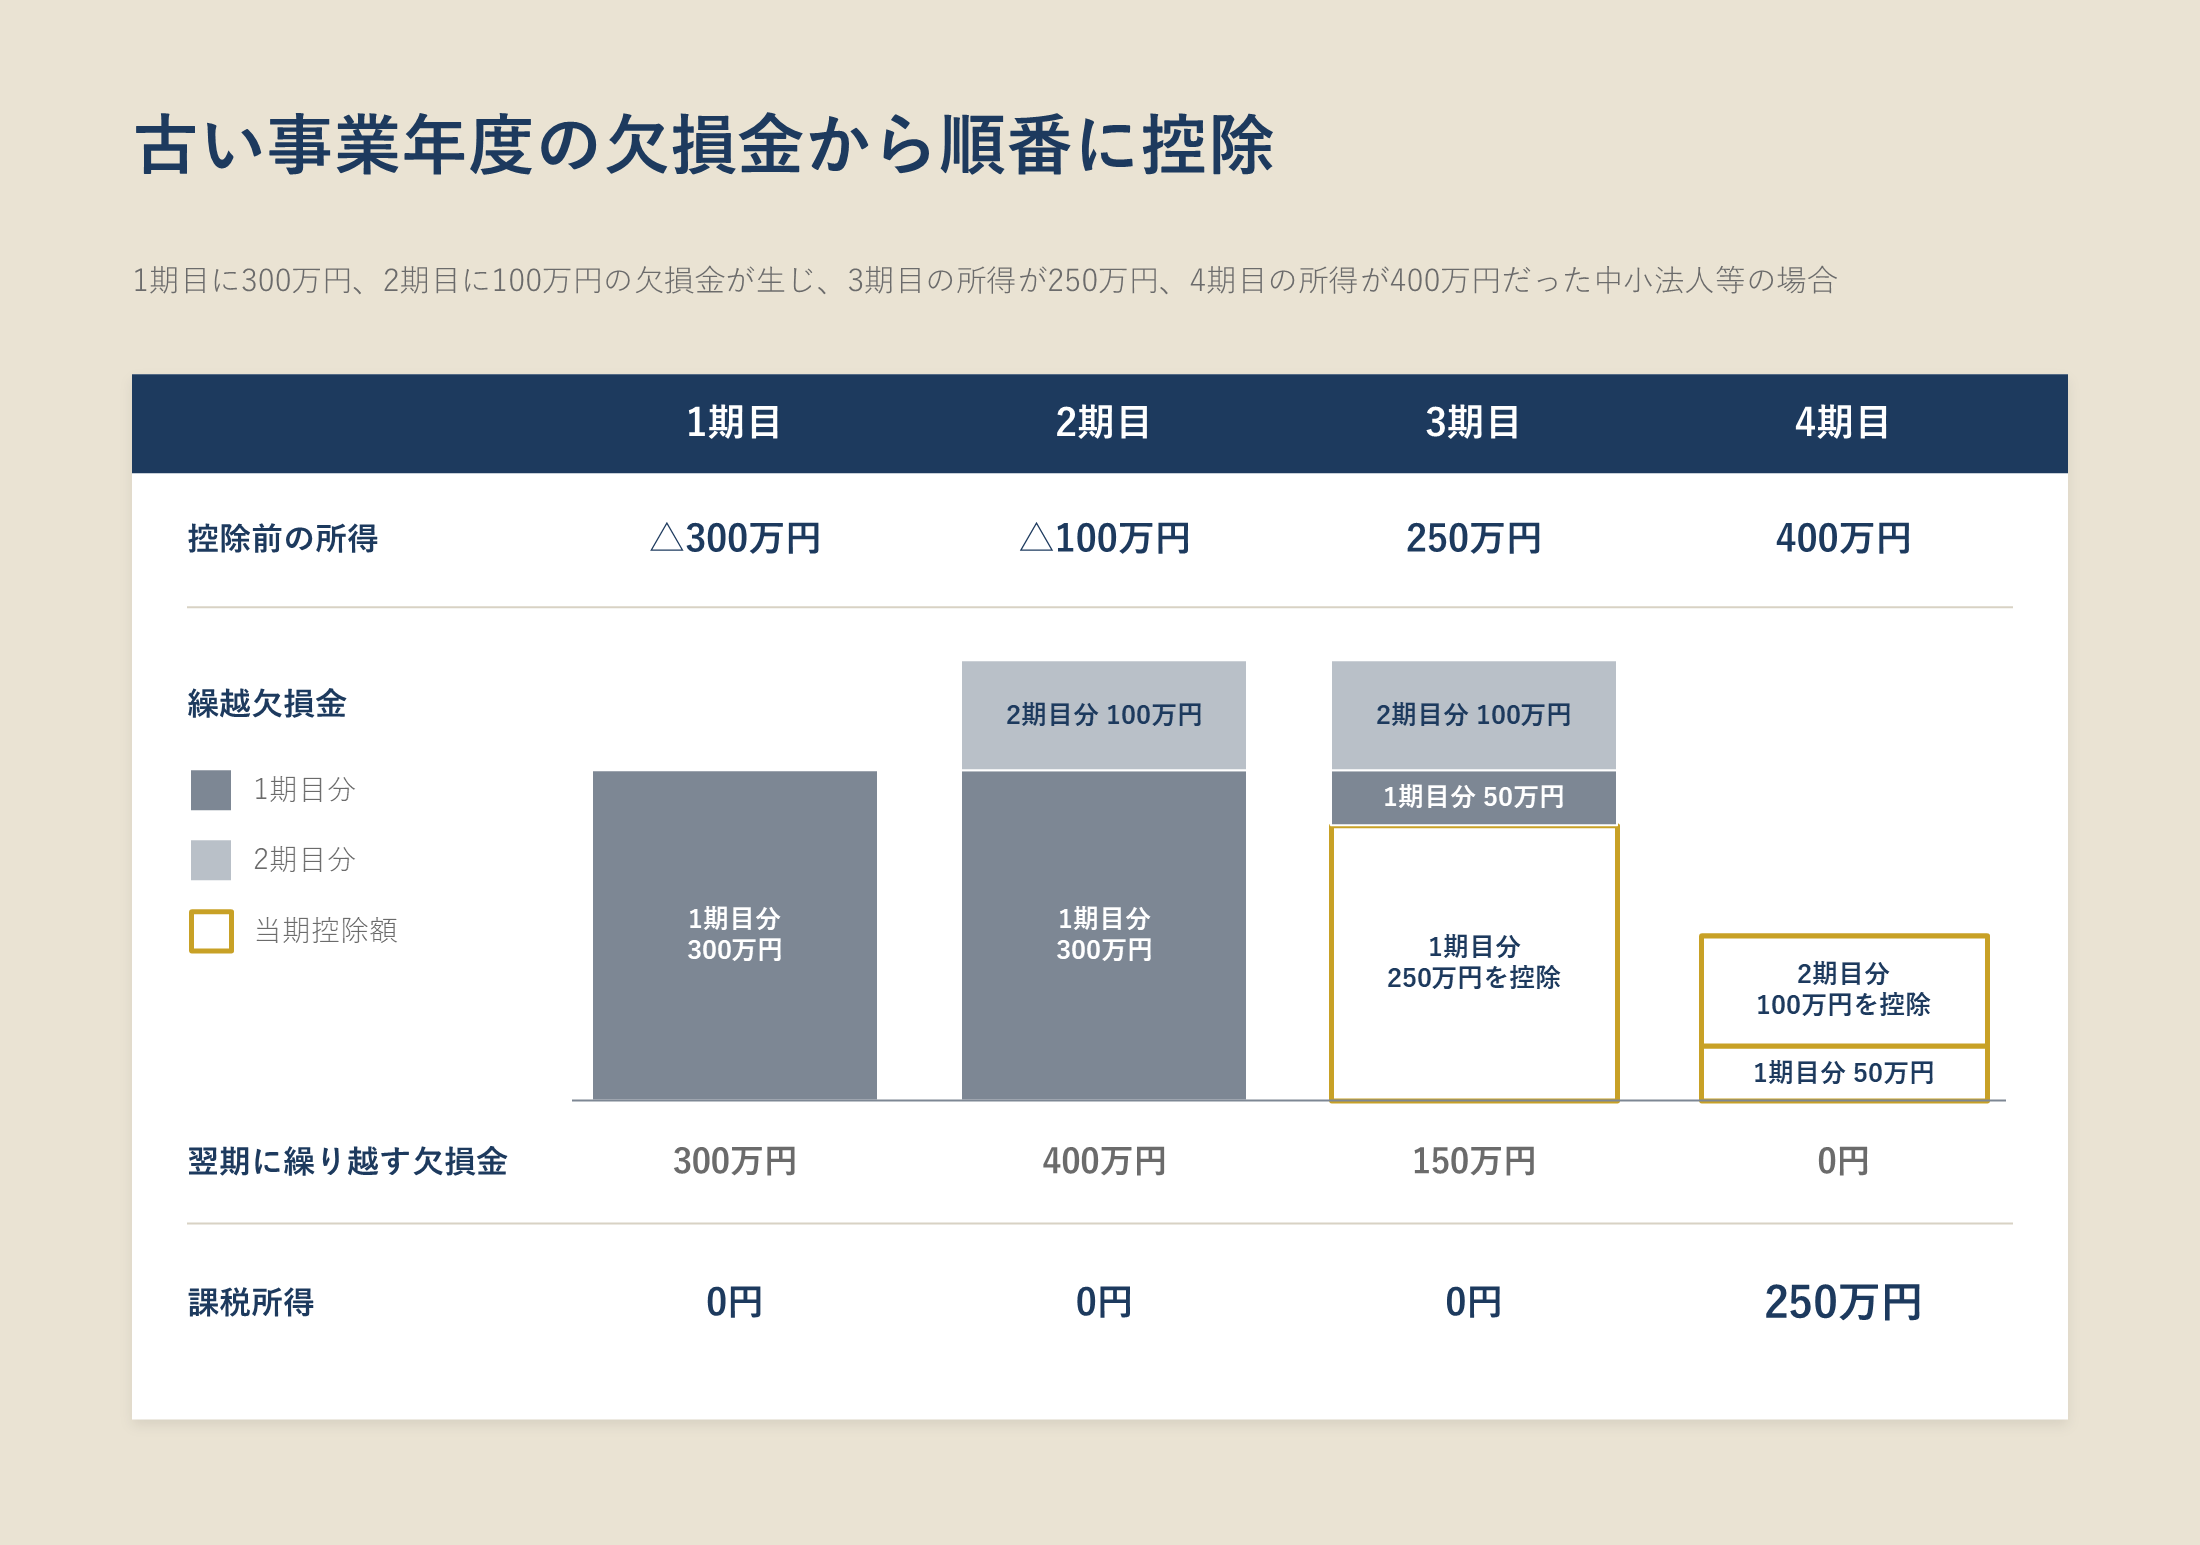
1期目に300万円、2期目に100万円の欠損金が生じ、3期目の所得が250万円、4期目の所得が400万円だった中小法人等の計算は次のとおりです。
| 事業年度 | 控除前の所得 | 当期控除額 | 課税所得 | 翌期に繰り越す欠損金 |
|---|---|---|---|---|
| 1期目 令和8年3月期 |
△300万円 | − | 0円 | 300万円 |
| 2期目 令和9年3月期 |
△100万円 | − | 0円 | 400万円 1期目分300万円 2期目分100万円 |
| 3期目 令和10年3月期 |
250万円 | 1期目分250万円 | 0円 | 150万円 1期目分50万円 2期目分100万円 |
| 4期目 令和11年3月期 |
400万円 | 1期目分50万円 2期目分100万円 |
250万円 | 0円 |
3期目は、古い方の1期目の欠損金300万円のうち250万円を控除します。
4期目は、1期目残り50万円、2期目100万円の順に控除し、課税所得は250万円となります。
4-2 別表七(一)の書き方
別表七(一)「欠損金の損金算入等に関する明細書」は、繰越欠損金の当期控除額と翌期繰越額を計算する別表です。欠損金が生じた事業年度と、繰越欠損金が残っている事業年度に作成します。
上記の会社の3期目(令和10年3月期)の記入例は次のとおりです。
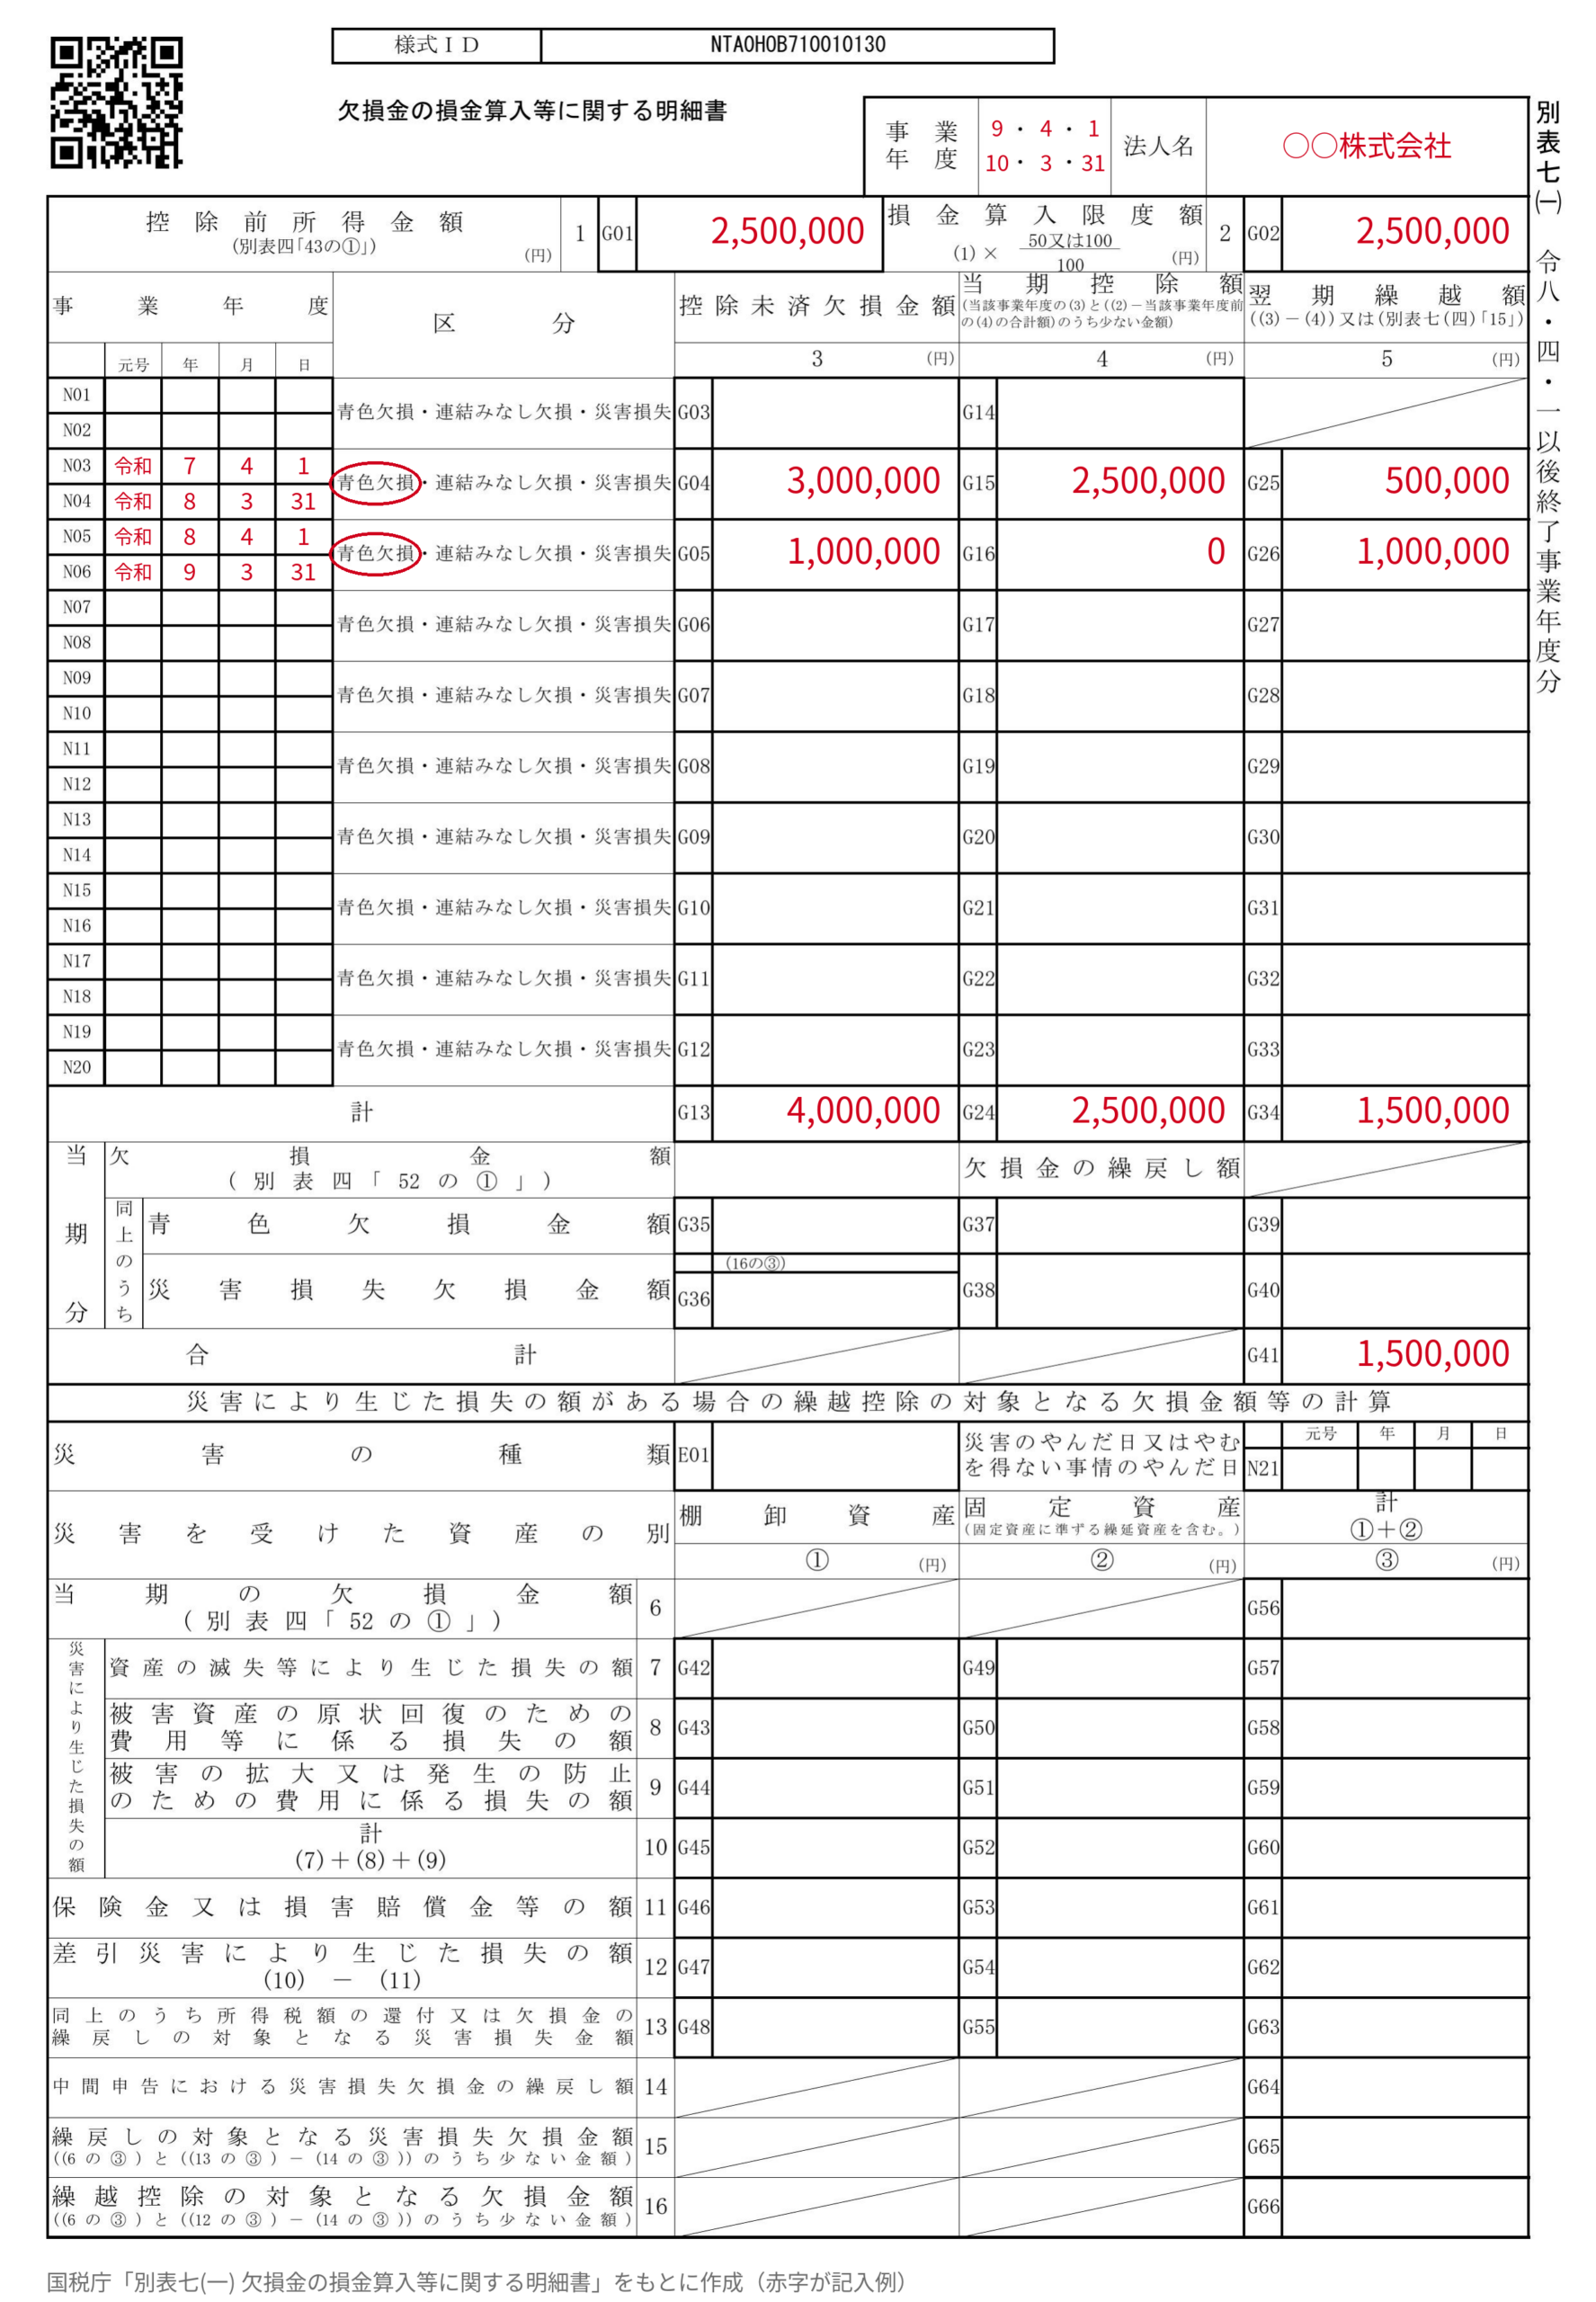
各欄の記入内容は次のとおりです。
| 欄 | 記入内容 |
|---|---|
| 控除前所得金額(1) | 繰越欠損金を控除する前の当期の所得金額 別表四から転記します |
| 損金算入限度額(2) | 中小法人等は(1)×100/100、それ以外の会社は(1)×50/100 |
| 事業年度 | 欠損金が生じた事業年度の開始日と終了日を、古い順に記入します |
| 区分 | 青色申告の事業年度に生じた欠損金は「青色欠損」 |
| 控除未済欠損金額(3) | 前期の別表七(一)の翌期繰越額(5)を転記します |
| 当期控除額(4) | 古い事業年度から順に、合計が損金算入限度額(2)に達するまでの金額を記入します |
| 翌期繰越額(5) | (3)−(4) |
| 当期分の欠損金額 | 当期が赤字の場合に、別表四の欠損金額を記入します 同じ金額を「青色欠損金」の行と翌期繰越額(5)にも記入します |
当期控除額(4)の計は、別表四の「欠損金等の当期控除額」と別表一に転記します。
翌期繰越額(5)の合計は、別表一の「翌期へ繰り越す欠損金額」に転記します。
様式は国税庁のホームページに掲載されています。
参考:国税庁|C1-1 法人税、地方法人税及び防衛特別法人税の申告(法人税申告書別表等)
5. 欠損金の繰戻還付との違い
繰戻還付は、当期の欠損金を前期所得と相殺して、前期に納めた法人税の還付を受ける制度です。
| 繰越控除 | 繰戻還付 | |
|---|---|---|
| 相殺する所得 | 翌期以降10年間の所得 | 前期の所得 |
| 効果 | 黒字になった事業年度の税金が減る | 前期に納めた法人税が還付される |
| 対象の会社 | 青色申告をしている全ての会社 | 青色申告をしている中小法人等 |
| 手続き | 確定申告書に別表七(一)を付ける | 赤字事業年度の確定申告書を期限内に提出し、同時に還付請求書を提出する |
還付される金額は、次の計算式で求めます。
繰戻還付の計算に使った欠損金は、繰越控除に使えません。
欠損金が前期所得より多い場合、繰戻還付分を超えた分は翌期以降に繰り越します。
なお、法人住民税と法人事業税には、繰戻還付の制度がありません。
法人住民税は、還付を受けた法人税額を翌期以降10年間法人税割の計算で控除します。
法人事業税は、繰戻還付に使った欠損金も翌期以降10年間繰り越して控除します。
参考:国税庁|No.5763 欠損金の繰戻しによる還付
参考:東京都主税局|法人事業税・法人都民税
6. Q&A
Q1. 白色申告の事業年度の赤字は、繰り越せますか?
A. 繰り越せません。
繰り越せるのは、青色申告をしている事業年度の欠損金です。
なお、白色申告の事業年度の欠損金でも、災害で棚卸資産や固定資産に生じた損失の部分だけは繰越控除の対象になります。
Q2. 青色申告の承認が取り消された場合、それまでの繰越欠損金はどうなりますか?
A. 取り消された事業年度より前の青色申告をしていた事業年度の欠損金は引き続き控除できます。
繰越控除の条件は、欠損金が生じた事業年度に青色申告をしていることです。
その後の事業年度は、確定申告書を連続して提出していれば、白色申告でも条件を満たします。
取り消された事業年度以後に生じた欠損金は、繰り越せません。
Q3. 税務調査や修正申告で、過去の事業年度の所得が変わった場合はどうなりますか?
A. 繰越欠損金の金額も変わります。
欠損金が生じた事業年度の経費が否認された場合は、欠損金がその分減ります。
税務署が欠損金の金額を訂正(更正)できる期間は、申告期限から10年間です。
(通常の更正は5年間)
減った欠損金をすでに控除している事業年度があれば、その事業年度の法人税が不足するため、修正申告をして不足分を納める必要があり、延滞税や加算税もかかります。
黒字の事業年度の所得が増えた場合は、繰越欠損金が残っていれば増えた所得からも控除します。
参考:e-Gov法令検索|国税通則法第70条(国税の更正、決定等の期間制限)
Q4. 個人事業の赤字を、法人化した会社に引き継ぐことはできますか?
A. できません。
個人事業の赤字は、所得税の制度で青色申告をしていれば翌年以降3年間本人の所得から差し引けますが、個人と会社は別の納税者のため法人税の計算に使うことはできません。
Q5. 繰越欠損金がある会社を買収・合併すれば、税金を減らせますか?
A. 税金を減らすことを目的とした買収・合併では、繰越欠損金を使えないよう制限されています。
繰越欠損金がある会社を買収した後、5年以内にその会社が買収前の事業をやめた場合などは、買収前の繰越欠損金を控除できなくなります(法人税法第57条の2)。
合併で相手の会社の繰越欠損金を引き継ぐ場合も、適格合併であることや、支配関係が5年を超えて続いていることなどの要件があります。
なお、親会社と100%子会社の所得と欠損金を通算するグループ通算制度にも、制度に加入する前の繰越欠損金を使うことができる範囲に制限があります。
Q6. 繰越欠損金について、会計上の仕訳は必要ですか?
A. 税効果会計を適用していない会社は、必要ありません。
税効果会計を適用している会社は、繰越欠損金で将来減る税金の見込額を繰延税金資産として貸借対照表に計上します。計上できるのは、将来の所得で繰越欠損金を控除できると見込まれる金額までです。
Q7. 繰越欠損金の残高は、決算書のどこで確認できますか?
A. 決算書には載っていません。
法人税申告書の別表七(一)の「翌期繰越額」で確認します。
同じ金額が、別表一の「翌期へ繰り越す欠損金額」にも記載されています。
なお、貸借対照表の繰越利益剰余金がマイナスになっている状態を、会計では繰越欠損金と呼ぶことがあります。これは設立からの会計上の赤字の累計で、法人税の繰越欠損金とは別の金額です。
7. まとめ
繰越欠損金の内容、適用条件、繰越期間・控除限度額、別表七(一)の書き方を解説しました。
本記事のポイントは次のとおりです。
- 繰越欠損金は、青色申告をしている事業年度の赤字(欠損金)を翌期以降に繰り越したもの
黒字になった事業年度の所得から差し引くことができる - 適用条件は、赤字事業年度の青色申告、連続した確定申告、帳簿書類の10年間の保存
- 繰越期間は、欠損金が生じた事業年度の翌期から10年間
控除限度額は、中小法人等は所得の全額、それ以外は所得の50% - 繰越欠損金の控除額と残高は、法人税申告書の別表七(一)で計算する
当事務所では、毎月の記帳から決算・申告・税務調査対応まで法人の税務をサポートしています。
初回無料相談も承っておりますので、お気軽にお問い合わせください。
最後までご覧いただきありがとうございました。
この記事を書いた人
永野 隆丞(公認会計士・税理士)
日本公認会計士協会 東京会 46468号/東京税理士会 157067号
Relyne(リライン)会計事務所 代表。
有限責任監査法人トーマツ、ミネベアミツミ株式会社での監査・経理実務を経て、東京都千代田区で開業しました。クラウド会計freeeを活用した創業期の会社のサポートを強みとしています。ブログ記事は顧問先様に実際に説明するときにも活用しており、会計や税金に初めて触れる方でも分かりやすい内容を心がけています。趣味はサッカー観戦・野球・将棋です。