創業融資の審査基準を公認会計士・税理士が解説|日本政策金融公庫の着眼点
最終更新日:2026年10月21日
Relyne(リライン)会計事務所の永野です。
創業融資の審査には、通常の銀行融資と違って決算書や売上実績といった判断材料がありません。その代わりに、申込者の準備状況・ビジネスモデル・創業計画書の内容から、事業の実現可能性と返済能力を判断することになります。どのような箇所が見られるかを知っておけば、申込み前に計画のどこを詰めればよいかが分かります。
本記事では、創業融資の審査で見られるポイントを日本政策金融公庫での審査の着眼点に沿って公認会計士・税理士が解説します。
創業融資の概要については「【2026年最新】日本政策金融公庫の創業融資とは?制度内容・金利・申込みの流れ・必要書類を公認会計士・税理士が解説」をあわせてご参照ください。
目次
1. 創業融資の審査は何を評価しているか
銀行や信用金庫の通常の融資審査では、過去の決算書や売上実績から返済能力を判断します。
創業融資にはこれらの実績が存在しないため、審査の材料は経営者がどこまで準備をしてきたか、創業計画に実現可能性があるかとなります。
実際、日本政策金融公庫は令和7年度に29,320先へ創業融資を実行しており、そのうち約65%は創業前の段階です。実績がないこと自体は審査で不利になりません。
参考:日本政策金融公庫|令和7年度 創業融資実績 29,320先 1,681億円
創業融資の審査の視点は次の3つです。
| 審査の視点 | 確認される内容 |
|---|---|
| ① 準備状況の評価 | 経営者個人が創業に向けてどこまで準備してきたか (アイデア・経験・人脈・情報収集・自己資金) |
| ② ビジネスモデルの評価 | 事業の組み立てが売上・利益に結びつくか (誰が・誰に・何を・どのように・どこで・販売条件・時間) |
| ③ 創業計画書の評価 | ①②を数字と文章で示すことができているか 計画全体に矛盾がないか |
このほか、信用情報機関への照会や通帳の履歴による税金・公共料金・家賃の支払状況の確認といった経営者個人の信用面のチェックも行われます。ただ、過去に当たり前のことを当たり前にできていたかというものであり、審査前にどうにかなるものではないため説明は省略します。
2. 準備状況の評価|5つの着眼点
準備状況の評価は、事業をやり切る力があるかを経営者個人に着目して確認するものです。
2-1 優れたアイデア
提供する商品やサービスに、同業者にはない優れた点があるかが確認されます。
ここで求められるのは、誰も思いつかなかった斬新な発明ではありません。審査担当者が知りたいのは、数ある同業者の中で、なぜ顧客はあなたの店・サービスを選ぶのかに対する答えです。既存の業態であっても、たとえば「駅から徒歩1分で朝7時から営業する」「競合が対応していない当日配送に対応する」「前職で担当した法人顧客向けに特化する」のように、立地・価格・営業時間・対象顧客の組み合わせで違いを説明することができればOKです。
逆に、アイデア自体が斬新でも、そのサービスにお金を払う顧客がいることを示せなければ評価されません。アイデアの評価は、後述の必要とされること(ニーズ)とセットで判断されます。
2-2 事業に関する経験
創業する事業について、知識だけでなく十分な実務経験があるかが確認されます。
新たな業種に挑戦するよりも、勤務経験を活用して創業するほうが成功率が高いという考え方のもと、審査でも同業種での勤務経験が重視されます。
実際の開業者のデータを見ても、日本政策金融公庫総合研究所の「2025年度新規開業実態調査」では、開業した事業に関連する仕事の経験(斯業経験)がある開業者の割合は81.1%、その平均経験年数は15.3年です。8割超の開業者が、勤務時代に培った経験の延長線上で創業しています。
参考:日本政策金融公庫総合研究所|2025年度新規開業実態調査
経験をアピールする際は、勤務先名と勤務年数を並べるだけでは不十分です。
たとえば「イタリアンレストランで10年勤務、うち5年は店長として月商600万円の店舗の売上・原価・シフト管理を担当」のように、担当した業務・役職・数字で示すことができる実績・取得資格まで具体的に記載しましょう。審査ではその経験が創業する事業の運営に使えるかを見ています。
2-3 幅広い人脈
経営を続けていくには、仕入先・販売先・自社の従業員など、多くの人の理解や協力が必要です。
審査では、こうした協力者を開業時点でどこまで確保できているかが確認されます。
具体的には、次のような状態を示すことができると評価が上がります。
- 販売先:前職時代の顧客のうち何割程度を引き継げる見込みか、受注や予約が既にあるか
(見込み顧客リスト・発注予定書・予約データ) - 仕入先:仕入ルートを確保し、単価や支払条件の交渉まで進んでいるか
- 従業員:採用のあてがあるか、前職の同僚など声をかけている人がいるか
これらは創業計画書の「取引先・取引関係等」欄に記載する内容と対応します。
開業してから探す予定の状態と、既に話がついている状態では、計画の確実性が異なるためです。
2-4 綿密な情報収集
売上高と利益を的確に予測するには、十分な情報収集が必要です。
審査では、統計データだけでなく、実際に現地へ行き、自分の目で見て、耳で聞いて集めた情報に基づいて計画を立てているかを確認します。
たとえば店舗ビジネスであれば、出店予定地の時間帯別の人通り、競合店の価格帯・席数・混雑状況を実際に歩いて調べます。こうして集めた情報は、売上予測の数字の根拠として使います。飲食店なら「客単価1,200円×15席×1.5回転×25営業日=月商67.5万円」のように数字を積み上げ、客単価は競合店の価格調査、回転数は現地で確認した混雑状況、というように一つひとつの数字に情報収集の裏付けを対応させます。
月商300万円という結論だけが書かれた計画と、算出過程と調査の裏付けが示された計画とでは、同じ数字でも評価がまったく異なります。面談でも「この客単価はどうやって決めましたか」といった形で算出根拠を質問されるため、自分で調べた情報でなければ答えることができません。
2-5 自己資金
自己資金をどれだけ準備できるかは、審査の通過率にも事業の成功率にも直結します。
制度上の自己資金要件はありませんが、審査における目安は融資希望額の3分の1程度です。
「2025年度新規開業実態調査」によると、開業費用の平均は975万円(中央値600万円)、開業時の資金調達に占める自己資金の平均は279万円(22.9%)です。
審査で評価されるのは金額だけではありません。通帳の履歴を確認し、毎月の給与から計画的に積み立ててきたのか、直前にまとまった入金があったのかという貯め方まで見られます。
創業前に自己資金をできる限り蓄えておくことは、無駄な支出を省くという経営感覚を磨くことにつながりますし、積み立ての履歴そのものが経営者としての計画性の証明になります。
3. ビジネスモデルの評価|7つの着眼点
準備状況の評価が経営者個人を見るものであるのに対し、ビジネスモデルの評価は事業の組み立てが売上・利益に結びつくかを確認するものです。
一つひとつの項目の良し悪しはもちろん、各項目同士に矛盾がないかどうかも重要です。
① 誰が
計画上の売上高を、その人員体制で実現することができるかが確認されます。たとえば席数30の飲食店を経営者1人で回す計画は、満席を前提とした売上計画と人員体制が矛盾します。逆に、開業初月から従業員を5人雇う計画なら、その人件費を支払うことができる売上の見込みが必要です。
② 誰に
ターゲット顧客を、20〜30代の働く女性・半径2km圏内のファミリー層・従業員50人以下の製造業のように具体的に定めているか、そしてその顧客層に対して客単価や品ぞろえが合っているかが確認されます。たとえば客単価1万円のコース料理を学生街で提供する計画は、顧客層と価格が整合していません。
③ 何を
商品・サービスの内容に、アイデアと経験が反映されているかが確認されます。
自分の経験が活きる商品・サービスであるほど、品質と運営の再現性を説明しやすくなります。
④ どのように
対面販売か、セルフサービスか、通信販売かという販売方法の確認です。販売方法は人件費・システム費用・決済手数料に直結するため、収支計画の経費の内訳と対応している必要があります。
⑤ どこで
立地条件が商品・サービスや顧客層と合っているかが確認されます。オフィス街でファミリー向けの業態を出す、住宅街で深夜営業中心の業態を出す、といった組み合わせは合理的な説明が必要です。ECやオンラインサービスの場合は、物理的な立地の代わりに、どの経路で顧客に見つけてもらうかという集客手段の説明が該当します。
⑥ 販売条件は
現金商売か掛け売りかの確認です。法人向けの掛け売りが中心の事業では、売上が立ってから入金されるまで1〜2か月かかるため、その間の仕入や人件費の支払いに充てる運転資金を資金計画に織り込んでおく必要があります。販売条件と資金計画が対応していないと、資金が不足する計画と判断されます。
運転資金については「運転資金とは?種類・計算方法・目安を公認会計士・税理士が解説」もご参照ください。
⑦ 時間は
営業時間・営業日数が明確で、売上計画・人件費計画と合っているかが確認されます。売上予測を25営業日で計算しているのに定休日を週2日とする、営業時間を延ばす計画なのに人件費が増えていない、といった食い違いは指摘されます。
4. 創業計画書の評価|やりたい・できる・必要とされること
準備状況もビジネスモデルも、審査担当者に伝える手段は創業計画書とそれに基づく面談しかありません。頭の中でどれだけ緻密に考えていても、創業計画書に落とし込むことができていなければ、審査上は存在しないのと同じです。
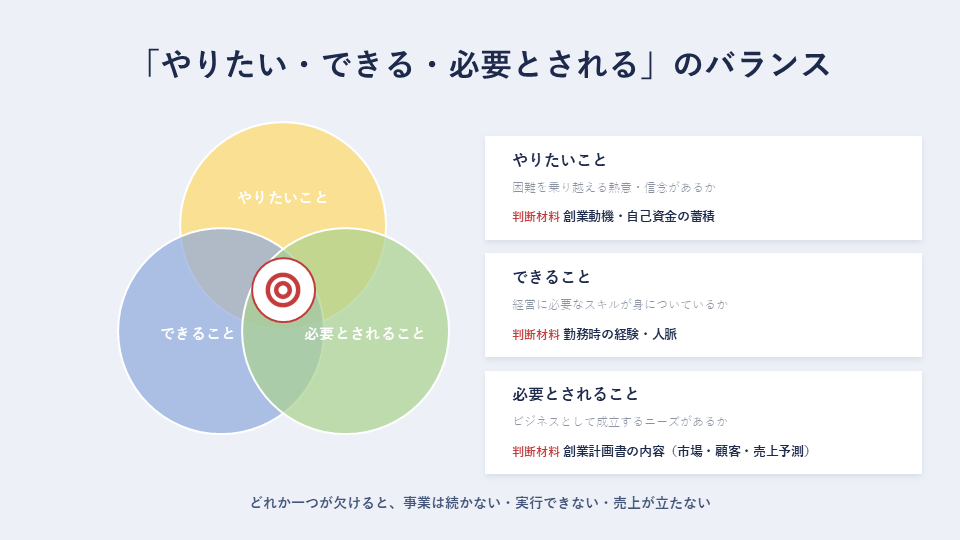
審査担当者は、創業計画を次の3つのバランスで評価しています。
| 評価の観点 | 確認される内容 | 判断材料 |
|---|---|---|
| やりたいこと | 困難を乗り越えていけるだけの熱意・信念・志があるか | 創業動機、自己資金の蓄積 |
| できること | 経営に必要なスキルが身についているか | 勤務時の経験・人脈 |
| 必要とされること | ビジネスとして成立し得るニーズがあるか | 創業計画書の内容 (市場・顧客・売上予測) |
熱意があると言葉で訴えても評価されません。
熱意は創業動機の具体性と自己資金の積み立て履歴に、スキルは勤務経験と人脈に、ニーズは創業計画書の数字に表れます。
3つのうちどれか一つが欠けると、事業は行き詰まってしまいます。
- 「やりたいこと」が欠ける
ニーズも経験・スキルもあるが、想定外の困難に直面したときに続かない - 「できること」が欠ける
ニーズはあり熱意もあるが、経験・スキルが足りず計画通りに実行できない - 「必要とされること」が欠ける
熱意も実行する力もあるが、顧客がいないため売上が立たない
5. 創業計画策定のプロセス
5-1 創業計画作成の流れ
いきなり創業計画書の様式を埋め始めると、項目ごとの記載がばらばらになり、数字のつながらない計画になりがちです。次の順番で考えを固めてから、様式に落とし込んでいきましょう。
① 計画全体の構想、事業イメージを練る
事業のコンセプトと創業動機を明確にします。
誰のどんな困りごとを、自分のどんな経験を使って解決するのか一文で言える状態にしましょう。
ここが曖昧なまま先に進むと、後で決める商品・価格・立地等の判断基準がぶれてしまいます。
② 具体的な事業内容を詰める
商品・サービスの内容、ターゲット顧客、競合との違いを具体化します。ビジネスモデルの各要素(誰が・誰に・何を・どのように・どこで・販売条件・時間)を一つずつ決めていきましょう。
③ 創業時の資金計画を立てる
事業内容が固まると、必要な資金が計算できるようになります。設備資金は業者の見積書で金額を特定し、運転資金は売上入金と支払いのタイミングのずれから必要額を算出して、設備資金・運転資金の合計と、自己資金・借入の調達合計を一致させます。開業当初は売上が計画を下回ることが多いため、固定費の3〜6か月分を目安に運転資金へ余裕を持たせておきましょう。
④ 収支計画・返済計画を立てる
月ごとの売上・経費・利益を予測し、借入の返済まで含めて資金が回るかを検証します。返済の原資は税引後利益と減価償却費の合計です。この合計が年間返済額を下回る計画は、実行すればするほど資金が減っていく計画であり、審査を通過するのは難しいです。
資金繰り表の作り方については「資金繰り表の作り方を公認会計士・税理士が解説|基本構成から運用のポイントまで」もご参照ください。
5-2 何度も繰り返し整合性を確認
計画は一度作成して終わりではありません。
収支計画・返済計画まで作ってみると、売上予測に対して返済額が大きすぎる、想定した人員では売上に届かないといったことが出てきます。そのようなときは資金計画や事業内容などに戻って見直す必要があります。
創業計画書全体の整合性がとれるまで何度も繰り返し確認しましょう。
創業計画書の様式と業種別記入例は、日本政策金融公庫の公式サイトからダウンロードできます。
あわせて、記載内容の過不足を確認するためのセルフチェックのページも用意されています。
参考:日本政策金融公庫|各種書式ダウンロード【国民生活事業】
参考:日本政策金融公庫|創業計画書セルフチェック
各項目の具体的な書き方については「創業計画書の書き方を公認会計士・税理士が解説|全10項目の記入ポイント」をご参照ください。
6. Q&A
Q1. 未経験の業種で創業する場合、審査に通ることはできませんか?
A. 未経験というだけで審査に落ちるわけではありませんが、斯業経験のある8割超の開業者と比較されるため、経験不足をどう補うかの説明が必須になります。
具体的な補い方は、①その業種の経験者を従業員や共同経営者として確保する、②フランチャイズに加盟して本部の運営ノウハウを使う、③開業を遅らせてでも数か月〜1年その業界で働いて経験を積む、などです。あわせて、前職の経験のうち新事業に転用することができる部分(営業経験なら顧客開拓、管理職経験なら数値管理や人材管理など)を具体的に示しましょう。
何の手当てもなく「勉強します」と書くだけでは、実現可能性を示すことができません。
Q2. ありふれた業態で、特別なアイデアがありません。審査で不利になりますか?
A. 斬新なアイデアがないこと自体は不利になりません。
審査で確認されるのは同業者の中でなぜ顧客に選ばれるのかの説明であり、立地・価格・営業時間・対象顧客・接客の組み合わせで答えることができれば問題ありません。
むしろありふれた業態は、市場のニーズが実証済みで、競合の価格帯や原価率などの参考データも集めやすいため、実現可能性を数字で示しやすい面があります。奇抜さで勝負するより、豊富な経験と綿密な現地調査で計画の精度を上げるほうが、審査での評価は上がります。
Q3. 自己資金が融資希望額の3分の1に届きません。どうすればよいですか?
A. 対応は自己資金を増やすか必要資金を減らすかの2方向です。
自己資金を増やす場合は、開業時期を後ろ倒しにしてでも毎月積み立てましょう。通帳に積み立ての履歴が残るため、金額の不足を計画性の証明で補うことができます。親族からの援助も、返済不要のお金であることを説明できれば自己資金として認められます。一方、一時的に借りて入金する見せ金は通帳の履歴からほぼ確実に発覚し、審査に落ちる決定的な要因になるのでNGです。
必要資金を減らす場合は、設備を中古やリースに切り替える、店舗の規模や内装のグレードを見直すなどして総額を圧縮し、借入希望額そのものを下げます。自己資金に対して過大な金額を希望したまま申し込んでも、希望どおりの満額が出る可能性は低いです。計画の規模を自己資金に合わせて調整するほうが、審査に通りやすく、開業も早めることができます。
小さく始めて大きく育てるという考え方が大切です。
Q4. 創業計画書は税理士などの専門家に見てもらうべきですか?
A. チェックは受けるべきですが、作成そのものを任せるのはおすすめしません。
面談では計画書の数字の根拠を自分の言葉で説明することが求められるため、他人が作った計画書では質問に答えられません。まず自分で作成し、公庫の事前相談や創業融資の支援を行っている税理士の確認を受けてから提出しましょう。
7. まとめ
創業融資の審査で見られるポイントについて、日本政策金融公庫の着眼点に沿って解説しました。
本記事のポイントは次のとおりです。
- 創業融資の審査の視点は、準備状況・ビジネスモデル・創業計画書
- 準備状況の着眼点はアイデア・経験・人脈・情報収集・自己資金
特に同業種での勤務経験、自己資金の計画的な積み立てが重視される - ビジネスモデルの着眼点は誰が・誰に・何を・どのように・どこで・販売条件・時間
一つひとつの項目の良し悪しはもちろん、各項目同士の整合性が問われる - 創業計画書の評価はやりたいこと・できること・必要とされることのバランス
- 計画作成は全体構想→具体的な事業内容→創業時資金計画→収支計画・返済計画
矛盾がなくなるまで何度も繰り返し確認する
審査の着眼点は、融資のためだけでなく、創業前に詰めておくべき項目でもあります。
そのため、創業計画書の作成は、融資に通るための作文と考えるのではなく、事業の成功率を上げるための準備として進めましょう。
当事務所も開業時に日本政策金融公庫の創業融資を利用しており、創業計画書の作成から面談、融資実行までの一連の流れを自ら経験しています。その経験も踏まえて、創業計画書の作成から公庫への申込み、面談対策まで、創業融資の一連の手続きをサポートしております。創業計画書の作成や借入額・返済計画の設計などの相談をしたいという方は、初回無料相談も承っておりますので、お気軽にお問い合わせください。
最後までご覧いただきありがとうございました。
この記事を書いた人
永野 隆丞(公認会計士・税理士)
日本公認会計士協会 東京会 46468号/東京税理士会 157067号
Relyne(リライン)会計事務所 代表。
有限責任監査法人トーマツ、ミネベアミツミ株式会社での監査・経理実務を経て、東京都千代田区で開業しました。クラウド会計freeeを活用した創業期の会社のサポートを強みとしています。ブログ記事は顧問先様に実際に説明するときにも活用しており、会計や税金に初めて触れる方でも分かりやすい内容を心がけています。趣味はサッカー観戦・野球・将棋です。