減価償却とは?対象となる資産・耐用年数・計算方法・仕訳を税理士が解説
Relyne(リライン)会計事務所の永野です。
パソコン・車など固定資産を購入した場合、その代金は減価償却により数年かけて費用にします。
何年かけて、毎年いくら費用にするかは、資産の種類ごとに税法で決められています。
本記事では、減価償却の内容、対象となる資産、耐用年数、計算方法、会計処理、申告手続きを公認会計士・税理士が解説します。
1. 減価償却とは
1-1 概要
減価償却とは、固定資産の取得価額を耐用年数に分けて費用にする処理です。
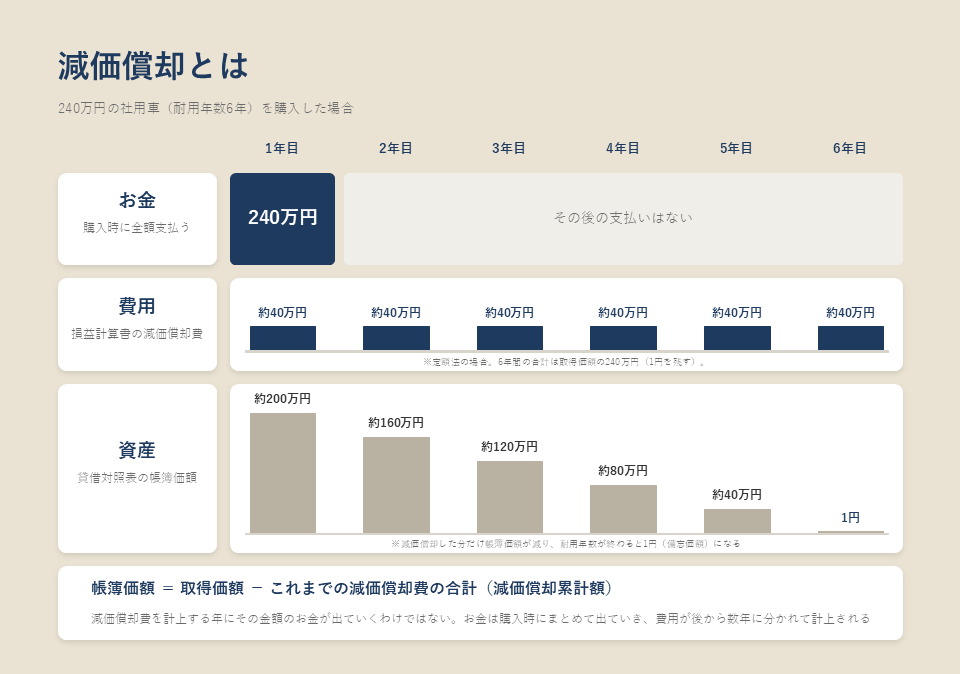
例えば、240万円の社用車(耐用年数6年)を購入した場合、購入した年に240万円を全額費用にするのではなく、耐用年数6年に分けて費用にします。
この毎年の費用を減価償却費といい、減価償却の対象となる資産を減価償却資産といいます。
車は購入した年だけでなく、その後も数年にわたって売上に貢献します。購入した年に全額を費用にすると、その年だけ利益が大きく減り、翌年以降は費用が出ないため利益が実態より多くなってしまいます。使う期間に分けて費用にすることで、毎年の利益が実態に近い金額になります。
法人税では、減価償却費として損金(経費)にすることができる金額の上限が、資産の種類ごとに決められた耐用年数(法定耐用年数)と計算方法(償却方法)で決まっています。
1-2 減価償却費と帳簿価額
減価償却資産は、購入したときに貸借対照表の固定資産に取得価額で計上します。
取得価額は、本体の価格に引取運賃・購入手数料・設置費用など使い始めるまでにかかった費用を加えた金額を指します。
購入後、毎年減価償却費を損益計算書の費用に計上し、その分だけ貸借対照表の資産の金額を減らします。減価償却をした後に残っている資産の金額を帳簿価額(未償却残高)といいます。
耐用年数が終わると、帳簿価額は1円になります。この1円は資産をまだ持っていることを帳簿に残しておくための金額(備忘価額)で、資産を売却・廃棄するまで残します。ソフトウェアなどの無形固定資産は、1円を残さずゼロまで償却します。
減価償却費を計上する年に、その金額のお金が出ていくわけではありません。
お金は資産を買ったときにまとめて出ていき、費用だけが後から数年に分かれて計上されます。
2. 減価償却の対象となる資産
2-1 減価償却資産の3つの条件
減価償却の対象となるのは、次の3つを全て満たす資産です。
- 会社の事業のために使っている資産であること
- 建物・建物附属設備・構築物・機械装置・車両運搬具・工具器具備品・ソフトウェアなど、時間の経過や使用によって価値が減る資産であること
- 取得価額が10万円以上で、使用可能期間が1年以上であること
取得価額が10万円未満の資産や使用可能期間が1年未満の資産は、消耗品費などで買った年に全額を損金にすることができるため、減価償却をしません(法人税法施行令第133条)。
参考:e-Gov法令検索|法人税法施行令第13条(減価償却資産の範囲)
参考:e-Gov法令検索|法人税法施行令第133条(少額の減価償却資産の取得価額の損金算入)
2-2 対象となる資産・ならない資産
対象となる資産
| 資産の種類 | 具体例 |
|---|---|
| 建物 | 自社で所有する事務所・店舗・倉庫の建物 |
| 建物附属設備 | 電気設備、給排水設備、空調設備、可動間仕切り |
| 構築物 | 駐車場の舗装、塀・フェンス、屋外の広告塔 |
| 機械装置 | 厨房設備、製造用の機械、工場の設備 |
| 車両運搬具 | 社用車、トラック、バイク |
| 工具器具備品 | パソコン、複合機、事務机・椅子、看板、冷蔵庫、応接セット |
| 無形固定資産 | ソフトウェア、特許権、商標権 |
| 生物 | 農業用の牛・馬、果樹 |
対象とならない資産
| 資産 | 対象とならない理由 |
|---|---|
| 土地、借地権 | 時間が経っても価値が減らない |
| 1点100万円以上の絵画・彫刻などの美術品、骨とう品 | 時間が経っても価値が減らない |
| 電話加入権 | 時間が経っても価値が減らない |
| 建設中の建物、納品前の機械 (建設仮勘定) |
まだ事業に使っていない (完成して使い始めた事業年度から減価償却する) |
| 販売するための商品、原材料 | 棚卸資産であり、売れたときに売上原価になる |
| 事務所の礼金、開業費 | 繰延資産であり、減価償却とは別のルールで償却する |
2-3 取得価額ごとの処理
減価償却資産を購入したときの処理は、取得価額により次のように分かれます。
| 取得価額 | 処理 | 使える会社 |
|---|---|---|
| 10万円未満 | 消耗品費などで購入した年に全額損金 | 全ての会社 |
| 10万円以上 20万円未満 |
①一括償却資産(3年間で3分の1ずつ損金) ②少額減価償却資産の特例(購入年に全額損金) |
①全ての会社 ②青色申告の中小企業者等 |
| 20万円以上 40万円未満 |
少額減価償却資産の特例(購入年に全額損金) | 青色申告の中小企業者等 |
| 40万円以上 | 耐用年数に応じた減価償却 | 全ての会社 |
少額減価償却資産の特例には年間300万円の上限があり、上限を超えた資産や特例を使わない資産は、40万円未満でも耐用年数に応じた減価償却をします。
一括償却資産・少額減価償却資産の特例については、下記記事でそれぞれ解説しています。
「一括償却資産とは?メリット・デメリット・少額減価償却資産との違いを税理士が解説」
「少額減価償却資産の特例とは?40万円未満への引上げ・取得価額ごとの処理・適用要件・申告方法を税理士が解説」
なお、取得価額は付随費用を含めた金額で判定し、税抜経理の会社は税抜金額、税込経理の会社と免税事業者は税込金額で判定します。
参考:国税庁|No.5400 減価償却資産の取得価額に含めないことができる付随費用
3. 耐用年数
3-1 法定耐用年数と主な資産の耐用年数
減価償却の期間となる耐用年数は、財務省令(減価償却資産の耐用年数等に関する省令)で資産の種類・構造・用途ごとに定められています。これを法定耐用年数といいます。
会社が実際に何年使うかは関係なく、この法定耐用年数で減価償却をします。
10年使うつもりのパソコンも、2年で買い替えるつもりのパソコンも、耐用年数は4年です。
主な資産の法定耐用年数は次のとおりです。
表にない資産は、下記の国税庁の耐用年数表で確認することができます。
| 種類 | 資産 | 耐用年数 |
|---|---|---|
| 建物 | 事務所用(鉄筋コンクリート造) | 50年 |
| 事務所用(木造) | 24年 | |
| 建物附属設備 | 電気設備、給排水設備 | 15年 |
| 業務用エアコン(冷暖房設備、22kW以下) | 13年 | |
| 構築物 | 駐車場のアスファルト舗装 | 10年 |
| 機械装置 | 飲食店の厨房設備(飲食店業用設備) | 8年 |
| 車両運搬具 | 普通自動車 | 6年 |
| 軽自動車 | 4年 | |
| 工具器具備品 | パソコン | 4年 |
| 複合機・コピー機 | 5年 | |
| ルームエアコン | 6年 | |
| 看板 | 3年 | |
| 無形固定資産 | ソフトウェア(自社で使うもの) | 5年 |
賃借した建物に内装工事(造作)をした場合、その造作は建物として、工事の内容や材質から会社が合理的に見積もった年数で償却します。賃借期間の定めがあって契約を更新することができず、退去時に工事代の請求や造作の買取請求もできない契約の場合は、賃借期間を耐用年数にすることができます。工事のうち電気設備・給排水設備などの部分は、建物附属設備として表の年数で償却します。
参考:国税庁|主な減価償却資産の耐用年数表
参考:e-Gov法令検索|減価償却資産の耐用年数等に関する省令
3-2 中古資産の耐用年数
中古で購入した資産は、何年使うことができるかを見積もった年数で償却できます。
見積もることが難しい場合は、次の簡便法で計算した年数を使います。
(減価償却資産の耐用年数等に関する省令第3条)
法定耐用年数の一部を経過した資産:(法定耐用年数 − 経過年数)+ 経過年数 × 20%
※1年未満の端数は切捨て、2年未満になる場合は2年
普通自動車(法定耐用年数6年)を中古で購入した場合は、次のようになります。
| 経過年数 | 計算 | 耐用年数 |
|---|---|---|
| 2年落ち | (6年−2年)+2年×20%=4.4年 | 4年 |
| 3年落ち | (6年−3年)+3年×20%=3.6年 | 3年 |
| 4年落ち | (6年−4年)+4年×20%=2.8年 | 2年 |
| 6年落ち以上 | 6年×20%=1.2年 | 2年(最低2年) |
経過年数は、新車登録から購入した日までの月数で計算します。
見積もった年数や簡便法の年数を使えるのは、その資産を使い始めた事業年度だけです。
(耐用年数の適用等に関する取扱通達1-5-1)
使い始めた事業年度に法定耐用年数で減価償却すると、翌期以降に短い年数へは変更できません。
また、中古資産を使い始めるために修理・改良をした場合、その費用が中古資産の取得価額の50%を超えるときは簡便法を使うことができず、同じ新品を買う場合の価格の50%を超えるときは法定耐用年数で償却します。
3-3 減価償却はいつから始まるか
減価償却は、資産を事業で使い始めた日(事業供用日)の属する事業年度から始まります。
注文した日・契約した日・代金を支払った日ではありません。
例えば、3月決算の会社が3月中に社用車を注文して代金を支払っても、納車されて使い始めたのが4月であれば、減価償却は翌期4月からになります。
一方、3月に納車されて使い始めていれば、当期に1か月分の減価償却費を計上できます。
4. 減価償却の計算方法
4-1 償却方法の種類と法定償却方法
減価償却費の計算方法(償却方法)には、次の4つがあります。
- 定額法:毎年同じ金額を償却する方法
- 定率法:期首の帳簿価額に一定の率を掛けて償却する方法(早い年ほど金額が大きい)
- 生産高比例法:採掘した数量に応じて償却する方法(鉱業用の資産のみ)
- リース期間定額法:リース期間で均等に償却する方法(リース資産のみ)
どの償却方法を使うことができるかは、資産の種類ごとに決まっています。
| 資産の種類 | 選べる償却方法 | 届出をしない場合 (法定償却方法) |
|---|---|---|
| 建物、建物附属設備、構築物 | 定額法のみ | 定額法 |
| 機械装置、車両運搬具、工具器具備品 | 定額法・定率法 | 定率法 |
| 無形固定資産 (ソフトウェア、特許権など) |
定額法のみ | 定額法 |
| 鉱業用の資産 | 定額法・定率法・生産高比例法 | 生産高比例法 |
| リース資産 (所有権移転外リース取引) |
リース期間定額法のみ | リース期間定額法 |
建物・建物附属設備・構築物・無形固定資産は、定額法しか使うことができません。
(建物附属設備・構築物は平成28年3月31日以前に取得したものは定率法も選べます)
機械装置・車両運搬具・工具器具備品は、定額法と定率法のどちらかを会社が選び、「減価償却資産の償却方法の届出書」で税務署に届け出ます。届出をしなかった場合は、法定償却方法である定率法になります(法人税法施行令第53条)。
法人税の計算上、これらの償却方法で算出した金額が、その事業年度に減価償却費として損金にすることができる上限(償却限度額)になります。会計上、減価償却費として費用計上した金額のうち償却限度額までが損金になり、限度額を超えた分は翌期以降に繰り越して損金になります。
会計ソフトの固定資産台帳に正しく登録していれば、計算される減価償却費は償却限度額と同じ金額になります。
参考:e-Gov法令検索|法人税法第31条(減価償却資産の償却費の計算及びその償却の方法)
参考:e-Gov法令検索|法人税法施行令第53条(減価償却資産の法定償却方法)
4-2 定額法
定額法は、毎年同じ金額を減価償却費にする方法です。
償却率は耐用年数ごとに決まっています。主な耐用年数の定額法の償却率は次のとおりです。
| 耐用年数 | 2年 | 3年 | 4年 | 5年 | 6年 | 8年 | 10年 | 15年 |
|---|---|---|---|---|---|---|---|---|
| 償却率 | 0.500 | 0.334 | 0.250 | 0.200 | 0.167 | 0.125 | 0.100 | 0.067 |
3月決算の会社が、令和8年10月に店舗の電気設備・給排水設備の工事(建物附属設備・耐用年数15年)を300万円で行い、使い始めた場合の減価償却費は次のとおりです。
| 事業年度 | 計算 | 減価償却費 | 期末の帳簿価額 |
|---|---|---|---|
| 1年目 (令和8年4月〜令和9年3月) |
3,000,000円×0.067×6/12 | 100,500円 | 2,899,500円 |
| 2年目〜15年目 | 3,000,000円×0.067 | 各201,000円 | 85,500円 (15年目の期末) |
| 16年目 | 残額(1円を残す) | 85,499円 | 1円 |
| 合計 | 2,999,999円 |
期中に使い始めた資産は、1年目が月割で少なくなる分、最後の年に残額を償却します。
この例では16年目に残りの85,499円を償却して帳簿価額が1円になります。
4-3 定率法
定率法は、期首の帳簿価額に一定の償却率を掛けて減価償却費を計算する方法です。
購入した直後の年ほど金額が大きく、年々小さくなります。
定率法の償却率は定額法の2倍に設定されているため、200%定率法とも呼ばれます。
(平成24年4月1日以後に取得した資産の償却率。それより前に取得した資産は別の償却率を使用)
期首の帳簿価額に償却率を掛けるだけでは、金額がどこまでも小さくなって償却が終わりません。
そこで、計算した金額が償却保証額(取得価額×保証率)を下回った年からは、その年の期首の帳簿価額(改定取得価額)に改定償却率を掛けた金額を毎年同じ金額で償却します。
主な耐用年数の定率法の償却率・改定償却率・保証率は次のとおりです。
| 耐用年数 | 2年 | 3年 | 4年 | 5年 | 6年 | 8年 | 10年 | 15年 |
|---|---|---|---|---|---|---|---|---|
| 償却率 | 1.000 | 0.667 | 0.500 | 0.400 | 0.333 | 0.250 | 0.200 | 0.133 |
| 改定償却率 | - | 1.000 | 1.000 | 0.500 | 0.334 | 0.334 | 0.250 | 0.143 |
| 保証率 | - | 0.11089 | 0.12499 | 0.10800 | 0.09911 | 0.07909 | 0.06552 | 0.04565 |
3月決算の会社が、令和8年10月に240万円の普通自動車(耐用年数6年)を買って使い始めた場合の減価償却費は次のとおりです(償却保証額は2,400,000円×0.09911=237,864円)。
| 事業年度 | 計算 | 減価償却費 | 期末の帳簿価額 |
|---|---|---|---|
| 1年目 | 2,400,000円×0.333×6/12 | 399,600円 | 2,000,400円 |
| 2年目 | 2,000,400円×0.333 | 666,133円 | 1,334,267円 |
| 3年目 | 1,334,267円×0.333 | 444,310円 | 889,957円 |
| 4年目 | 889,957円×0.333 | 296,355円 | 593,602円 |
| 5年目 | 593,602円×0.334(改定償却率) 593,602円×0.333=197,669円<償却保証額 |
198,263円 | 395,339円 |
| 6年目 | 593,602円×0.334 | 198,263円 | 197,076円 |
| 7年目 | 残額(1円を残す) | 197,075円 | 1円 |
| 合計 | 2,399,999円 |
5年目以降は改定償却率で同じ金額を償却し、7年目に残額を償却して帳簿価額が1円になります。
計算した金額に1円未満の端数が出た場合は切り捨てます。
参考:国税庁|No.5410 減価償却資産の償却限度額の計算方法(平成19年4月1日以後取得分)
参考:国税庁|減価償却資産の償却率等表
4-4 定額法と定率法の比較
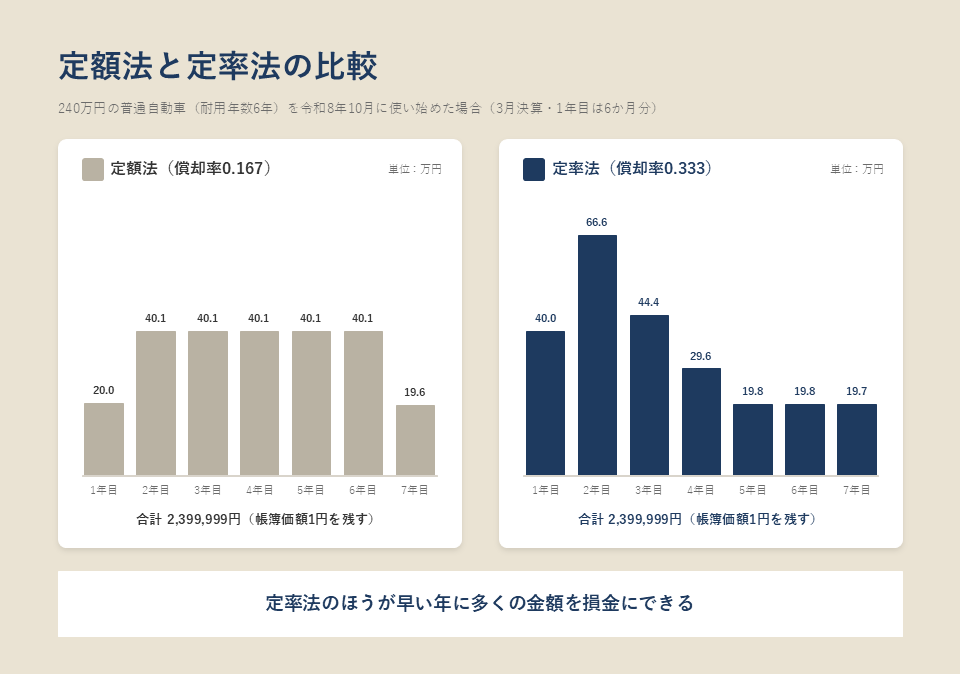
普通自動車(240万円・耐用年数6年・令和8年10月使用開始)を定額法(償却率0.167)で償却した場合と比べると、次のようになります。
| 事業年度 | 定額法 | 定率法 |
|---|---|---|
| 1年目 (6か月) |
200,400円 | 399,600円 |
| 2年目 | 400,800円 | 666,133円 |
| 3年目 | 400,800円 | 444,310円 |
| 4年目 | 400,800円 | 296,355円 |
| 5年目 | 400,800円 | 198,263円 |
| 6年目 | 400,800円 | 198,263円 |
| 7年目 | 195,599円 | 197,075円 |
| 合計 | 2,399,999円 | 2,399,999円 |
どちらの方法でも、耐用年数を通じた減価償却費の合計は同じです。
違いは、定率法のほうが早い年に多くの金額を損金にすることができる点です。この例では、2年目までの損金が定率法のほうが464,533円多くなり、その分だけ早い年の税金が少なくなります。
購入した年が赤字であっても、青色申告の赤字(欠損金)は10年間繰り越して翌期以降の黒字と相殺することができるので、定率法で損金が先に来ても損はしません。
定額法を選ぶのは、毎年の減価償却費を一定にして利益の見通しを立てやすくしたい場合や、融資の審査などのために初年度からの利益を確保したい場合などです。
青色申告・繰越欠損金については、下記記事でそれぞれ解説しています。
「法人の青色申告とは?メリット・提出期限・注意点を税理士が解説」
「繰越欠損金とは?適用条件・繰越期間・控除限度額・別表七(一)の書き方を公認会計士・税理士が解説」
4-5 期中に取得した場合の月割計算
事業年度の途中で使い始めた資産は、月割りで減価償却費を計上します。
(法人税法施行令第59条)
1か月未満の端数は1か月に切り上げます。3月決算の会社が令和8年10月20日に納車された車を使い始めた場合、10月20日から3月31日までは5か月と12日なので、6か月として計算します。
設立初年度など事業年度が12か月に満たない場合は、償却率を「償却率×事業年度の月数÷12」(小数点以下3位未満は切上げ)に置き換えて、そこに「使い始めた月から決算月までの月数÷事業年度の月数」を掛けて計算します。
例えば、令和8年10月1日に設立した3月決算の会社(初年度6か月)が、令和9年1月に240万円の普通自動車(定率法・償却率0.333)を使い始めた場合、償却率は0.333×6÷12=0.167(切上げ)となり、初年度の減価償却費は2,400,000円×0.167×3÷6=200,400円です。
なお、少額減価償却資産の特例と一括償却資産は月割計算をしません。
4-6 生産高比例法
生産高比例法は、鉱業用の資産について、採掘した数量に応じて減価償却費を計算する方法です。
使えるのは鉱業用の資産だけで、期中に使い始めた場合の月割計算もありません。
4-7 リース期間定額法
リース期間定額法は、コピー機や車などを所有権移転外リース取引で借りて、会計上リース資産として資産計上した場合に使う償却方法です。
令和9年3月31日以前に契約したリースで、リース期間終了時に処分価額の不足分を支払う残価保証額が決められている場合は、リース料の総額から残価保証額を差し引きます。
ただし、中小企業は、リース資産を資産に計上せず、毎月のリース料を支払リース料などの費用として処理する方法(賃貸借処理)を選ぶことができます。この場合も、税務上は費用処理したリース料が減価償却費として損金経理した金額に含まれるため(法人税法施行令第131条の2第3項)、リース期間定額法で減価償却をした場合と損金は同じになります。
なお、2027年4月1日以後に始まる事業年度から適用される新しいリース会計基準は、上場会社や会計監査人を置いている会社が対象で、それ以外の会社は従来どおりの賃貸借処理を続けることができます。
5. 会計処理
5-1 直接法の仕訳
減価償却の仕訳には、直接法と間接法があります。
3月決算で税抜経理の会社が、普通自動車を普通預金で買った場合の仕訳は次のとおりです。
(税抜240万円・耐用年数6年・償却率0.333・令和8年10月使用開始)
購入時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 車両運搬具 | 2,400,000円 | 普通預金 | 2,640,000円 |
| 仮払消費税 | 240,000円 |
決算時(1年目・直接法)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 399,600円 | 車両運搬具 | 399,600円 |
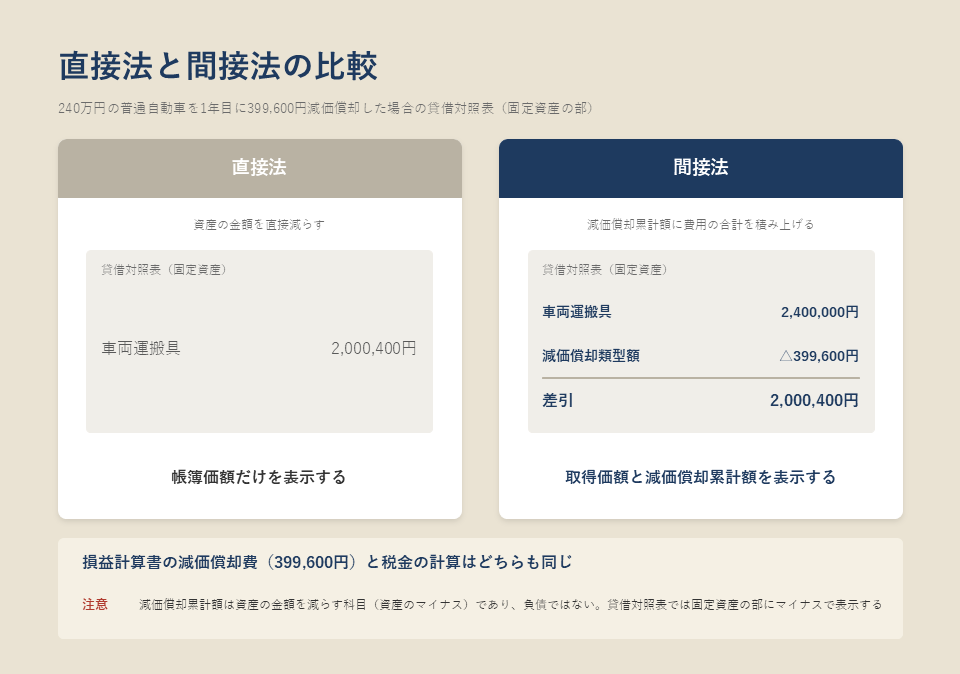
直接法では、貸借対照表の車両運搬具が2,400,000円から399,600円減って、帳簿価額の2,000,400円で表示されます。
なお、上記例では決算時に1年分まとめて減価償却費を計上していますが、毎月の試算表に反映させたい場合は12分の1ずつ毎月計上します。
5-2 間接法の仕訳
間接法では、減価償却累計額という科目に減価償却費の合計を積み上げていきます。
決算時(1年目・間接法)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 399,600円 | 減価償却累計額 | 399,600円 |
貸借対照表には、車両運搬具2,400,000円と減価償却累計額△399,600円が並んで表示され、差引で帳簿価額2,000,400円となります。
減価償却累計額は資産の金額を減らす科目(資産のマイナス)であり、負債ではありません。
貸借対照表では固定資産の部にマイナスで表示します。
5-3 直接法と間接法の比較
直接法と間接法のどちらを使っても、損益計算書の減価償却費と税金の計算は変わりません。
違いは、貸借対照表に帳簿価額だけが表示されるか(直接法)、取得価額と減価償却累計額が表示されるか(間接法)です。
特にこだわりがなければ、会計ソフトの設定のままで問題ありません。
freee会計の場合、初期設定は直接法になっており、間接法にする場合は事業所の詳細設定で固定資産の控除法を変更します。
参考:freeeヘルプセンター|固定資産を間接法の科目別で償却したいが償却科目が選択できない
5-4 損益計算書上の表示
減価償却費は、損益計算書の販売費及び一般管理費に「減価償却費」として表示します。
製造業や建設業で、製品を作るための機械や工場の設備を減価償却した場合は、販売費及び一般管理費ではなく製造原価(製造原価報告書)に含めます。
5-5 途中で売却・廃棄した場合の処理
売却した場合
売却価額と帳簿価額の差額を、固定資産売却益または固定資産売却損にします。
4-3の普通自動車を3年目(令和10年4月〜令和11年3月)の10月に100万円(税抜)で売却した場合、売却した月までの7か月分の減価償却費259,181円(1,334,267円×0.333×7/12)を計上すると、帳簿価額は1,075,086円になります。売却価額100万円との差額75,086円が固定資産売却損です。
仕訳は次のとおりです(直接法)。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 259,181円 | 車両運搬具 | 259,181円 |
| 普通預金 | 1,100,000円 | 車両運搬具 | 1,075,086円 |
| 固定資産売却損 | 75,086円 | 仮受消費税 | 100,000円 |
廃棄した場合
故障や買替えで資産を廃棄した場合は、廃棄したときの帳簿価額を固定資産除却損にします。
廃棄にかかった処分費用も固定資産除却損に含めます。
実際には廃棄していなくても、使用をやめて今後事業で使う見込みがない資産は、帳簿価額から処分した場合の見込価額を差し引いた金額を除却損にすることができます(有姿除却)。
撤去に多額の費用がかかる設備などで使う処理です。
6. 申告の手続き
6-1 減価償却資産の償却方法の届出書
定額法と定率法のどちらかを選ぶことができる資産について、法定償却方法以外の方法を使う場合は、「減価償却資産の償却方法の届出書」を税務署に提出します。
提出期限は、会社を設立した場合は設立第1期の確定申告書の提出期限まで、設立後に初めて取得した種類の資産については、その資産を取得した事業年度の確定申告書の提出期限までです。
(法人税法施行令第51条)
提出しなければ法定償却方法になるので、そのままでよい場合は提出する必要はありません。
一度選んだ償却方法を変更する場合は、「減価償却資産の償却方法の変更承認申請書」を、新しい方法を使い始める事業年度が始まる日の前日までに提出して、税務署長の承認を受けます(同令第52条)。今の方法を使い始めてから3年を経過していない場合は、合併など特別な理由がなければ承認されません(法人税基本通達7-2-4)。
参考:国税庁|No.5409 減価償却資産の償却方法の選定手続(平成19年4月1日以後取得分)
参考:国税庁|減価償却資産の償却方法の届出書(様式・記載要領)
6-2 別表16と固定資産台帳
法人税の確定申告書には、減価償却費の計算内容を記載した明細書(別表16)を添付します。
(法人税法施行令第63条)
- 別表16(1):定額法で償却する資産
- 別表16(2):定率法で償却する資産
- 別表16(4):リース期間定額法で償却するリース資産
別表16は、資産1つずつではなく、資産の種類と耐用年数の区分ごとに合計した金額を記載した書類で代えることができ、資産ごとの明細は固定資産台帳として会社で保存します。
固定資産台帳は、資産ごとに取得日・使い始めた日・取得価額・耐用年数・償却方法・毎年の減価償却費・帳簿価額を管理する帳簿で、別表16と償却資産税の申告の元になります。
参考:国税庁|法人税及び地方法人税の申告(法人税申告書別表等)
7. Q&A
Q1. 法人が減価償却をしないとどうなりますか?
A. 税務上のペナルティはありませんが、その年の損金が減って税金が増えます。
法人の減価償却費は、会計上費用に計上した金額のうち償却限度額までが損金になるので、計上しなければその年の損金にはなりません。償却しなかった分は翌期にまとめて2年分を損金にすることはできず、償却が終わる時期が後ろにずれるだけです。
赤字でも、青色申告の欠損金は10年間繰り越すことができるので、毎期減価償却をしましょう。
なお、利益を出すために減価償却を止めても、法人税の申告書の別表16に償却不足額が記載されるため、銀行は本来の減価償却費を計上した場合の利益に直して評価するのが一般的です。決算書の見た目が良くなっても、融資の審査で有利になることは期待できません。
Q2. 減価償却で節税になりますか?
A. 減価償却そのものに節税効果はありません。
減価償却で損金になる金額の合計は取得価額であり、購入した年に全額が損金になるか、数年に分かれて損金になるかの違いだけです。一方、お金は購入したときに全額出ていきます。
節税のために必要のない車や設備を購入すると、税金が減る金額より多くのお金が手元からなくなります。黒字倒産になってしまう場合もあるため、設備投資をする際は、本当に事業に必要なものかどうかをよく検討しましょう。
黒字倒産については「黒字倒産とは?原因と対策を公認会計士・税理士が解説」で解説しています。
Q3. 4年落ちの中古車を買うと節税になると聞きました。本当ですか?
A. 購入した年に取得価額のほとんどを損金にできるため、一時的に税金は減ります。
4年落ちの普通自動車の耐用年数は2年で、耐用年数2年の定率法の償却率は1.000です。
期首に使い始めれば、1年目に取得価額の全額(1円を除く)を損金にすることができます。
期中に使い始めた場合は月割になります。3月決算の会社が令和8年10月に4年落ちの普通自動車を150万円で買って使い始めた場合、1年目は1,500,000円×1.000×6/12=750,000円、2年目に残りの749,999円を損金にします。
ただし、Q2と同様で税金が減る金額より多くのお金が手元からなくなるため、本当に必要なものかどうかはよく検討しましょう。
Q4. 土地と建物を一括で買った場合、土地は減価償却できますか?
A. 土地は減価償却できません。建物の金額だけを減価償却します。
売買契約書に土地と建物の金額が分けて書かれていればその金額を使います。分けて書かれていない場合は、契約書に記載された消費税の金額から建物の金額を計算します(土地には消費税がかからないため)。消費税の記載もない場合は、固定資産税評価額の比率で土地と建物に分けます。
Q5. 耐用年数が過ぎた資産はどうなりますか?
A. 帳簿価額1円のまま、使い続けている間は固定資産台帳に残します。
耐用年数が過ぎた後は減価償却費がゼロになるだけで、資産を使い続けることに制限はありません。売却したときは売却価額と帳簿価額1円の差額が固定資産売却益になり、廃棄したときは1円を固定資産除却損にします。
なお、償却資産税の評価額は取得価額の5%が下限となっているため、耐用年数が過ぎても、持っている間は償却資産税の申告と納税が続きます。
償却資産税については「償却資産税とは?対象となる資産・計算方法・免税点180万円への引上げ・申告書の書き方を税理士が解説」で詳しく解説しています。
Q6. 修理代は減価償却が必要ですか?
A. 元の状態に戻すための修理代は修繕費として支払った年の損金になり、資産の価値を高めたり使用期間を延ばしたりする改良の費用(資本的支出)は資産に計上して減価償却をします。
資本的支出は、元の資産と同じ種類・同じ耐用年数の資産を新たに取得したものとみなされます。
修繕費か資本的支出かの判断が難しい費用でも、1件20万円未満のものや、おおむね3年以内の周期で行う修理・改良の費用は修繕費にできます。それ以外でも、60万円未満のものや、その資産の前期末の取得価額のおおむね10%以下のものは修繕費にできます。
Q7. 個人事業主と法人で減価償却の扱いは違いますか?
A. 違います。
法人の減価償却は、費用に計上した金額のうち償却限度額までを損金にする任意の処理ですが、個人事業主は毎年必ず償却限度額の減価償却費を必要経費にします(強制償却)。
届出をしない場合の償却方法も、法人は定率法、個人事業主は定額法です。
個人事業主が定率法を使うには、開業した年分の確定申告期限(翌年3月15日)までに「所得税の減価償却資産の償却方法の届出書」を提出します。すでに定額法で償却している資産を定率法に変える場合は、変える年の3月15日までに変更承認申請書を提出します。
建物・建物附属設備・構築物・無形固定資産が定額法のみである点は変わりません。
Q8. 減価償却費は自分で計算する必要がありますか?
A. 会計ソフトの固定資産台帳に登録すれば自動で計算されます。
freee会計では、取得日・使い始めた日・取得価額・資産の種類・耐用年数・償却方法を固定資産台帳に登録すると、月割計算や定率法の改定償却率への切替えを含めて毎年の減価償却費が自動で計算され、決算時の仕訳も自動で登録されます。
参考:freeeヘルプセンター|【法人】固定資産を登録する(固定資産台帳)
会計ソフトの選び方については「会計ソフトの選び方を公認会計士・税理士が解説|種類・確認すべき7つのポイント・法人におすすめのソフトまで」をご参照ください。
8. まとめ
減価償却の内容、対象となる資産、耐用年数、計算方法、会計処理、申告手続きを解説しました。
本記事のポイントは次のとおりです。
- 減価償却は固定資産の取得価額を耐用年数に分けて費用にする処理
- 減価償却の対象は取得価額10万円以上の資産
10万円未満は購入年に全額損金、20万円未満は一括償却資産、40万円未満は青色申告の中小企業者等であれば少額減価償却資産の特例を使える - 耐用年数は、財務省令で資産の種類・構造・用途ごとに定められている
- 定額法は毎年同じ金額、定率法は一定の償却率を掛けて減価償却費を計算する方法
届出をしなければ資産の種類ごとに決まった法定償却方法になる - 減価償却の仕訳には直接法と間接法がある
- 法人税の確定申告書には減価償却費の計算内容を記載した明細書(別表16)を添付する
当事務所では、毎月の記帳から決算・申告・税務調査対応まで法人の税務をサポートしています。
初回無料相談も承っておりますので、お気軽にお問い合わせください。
最後までご覧いただきありがとうございました。
この記事を書いた人
永野 隆丞(公認会計士・税理士)
日本公認会計士協会 東京会 46468号/東京税理士会 157067号
Relyne(リライン)会計事務所 代表。
有限責任監査法人トーマツ、ミネベアミツミ株式会社での監査・経理実務を経て、東京都千代田区で開業しました。クラウド会計freeeを活用した創業期の会社のサポートを強みとしています。ブログ記事は顧問先様に実際に説明するときにも活用しており、会計や税金に初めて触れる方でも分かりやすい内容を心がけています。趣味はサッカー観戦・野球・将棋です。