
経営者保証とは?メリット・デメリット・負担軽減制度・ケース別の考え方を公認会計士・税理士が解説
Relyne(リライン)会計事務所の永野です。
融資を受けるとき、社長個人が会社の連帯保証人になることを「経営者保証」といいます。
会社が返済できなくなれば、社長が個人の財産で返済することになります。
経営者保証なしの融資は年々増えており、2025年度は民間金融機関の新規融資の55.7%が経営者保証に依存しない融資(無保証や代替的な手法を活用したもの)でした。
本記事では、経営者保証の内容・メリット・デメリット、負担軽減制度、ケース別の考え方、経営者保証を外すための対策を公認会計士・税理士が解説します。
目次
1. 経営者保証とは
1-1 経営者が会社の借入の連帯保証人になること
経営者保証とは、融資を受けるときに代表者など経営者個人が会社の連帯保証人になることです。
会社が返済できなくなると、経営者個人が会社に代わって返済する義務を負います。
連帯保証は、通常の保証よりも責任が重い保証です。
通常の保証人には、「まず会社に請求してほしい」「先に会社の財産から回収してほしい」と主張する権利(催告の抗弁権・検索の抗弁権)がありますが、連帯保証人にはこの権利がありません。会社の返済が滞れば、金融機関は会社と並行して経営者個人に返済を請求することができます。
保証人になるのは代表取締役が中心ですが、代表権のない実質的な経営者や、事業に従事している配偶者が保証人になることもあります。金融庁の監督指針で、経営者以外の親族や友人といった第三者の保証については求めないことを原則とする扱いになっています。第三者が保証人になる場合は、契約前に公証役場で保証意思を確認した公正証書が必要です。
1-2 保証の範囲と契約の相手
経営者保証には、特定の借入だけを保証するものと、根保証の2種類があります。
証書貸付では、契約書の連帯保証人欄に署名し、その借入だけを保証するのが通常です。
一方、当座貸越や手形貸付のように借入と返済を繰り返す取引では、その取引から生じる借入をまとめて保証する根保証契約を結びます。個人が根保証をする場合は、極度額(保証の上限額)を契約書に定めなければ契約自体が無効になります。根保証契約を結ぶときは、極度額がいくらに設定されているかを必ず確認しましょう。
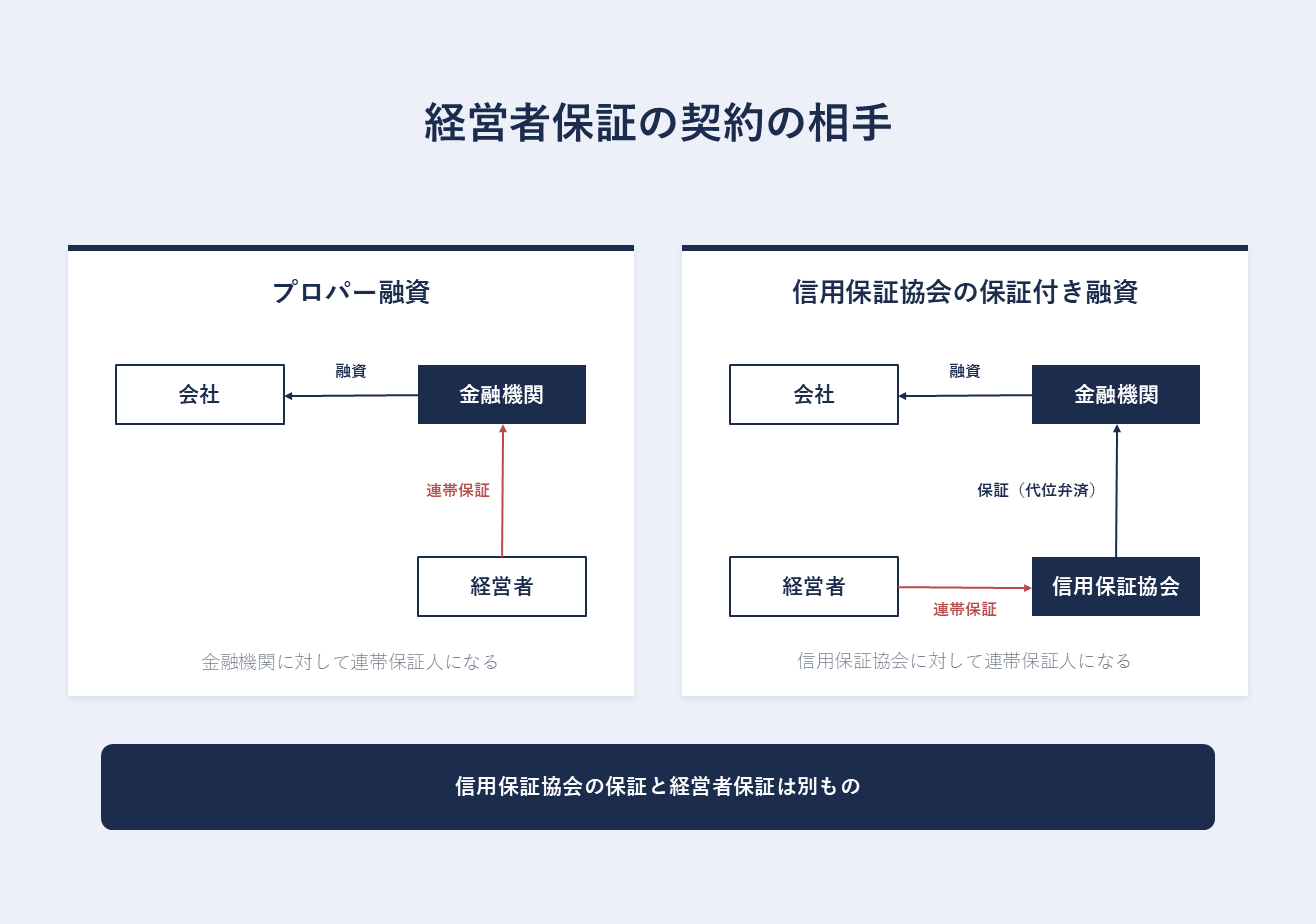
保証契約の相手は、融資の種類によって変わります。
- プロパー融資:金融機関に対して連帯保証人になる
- 信用保証協会の保証付き融資:信用保証協会に対して連帯保証人になる
保証付き融資では、会社が返済できなくなると信用保証協会が金融機関に代位弁済し、その後、協会が会社と連帯保証人である経営者に返済を求めます。「協会が保証してくれるから経営者は保証しなくてよい」わけではなく、協会の保証と経営者保証は別のものです。
信用保証協会については「信用保証協会とは|仕組み・保証料・メリットを公認会計士・税理士が解説」で詳しく解説しています。
1-3 金融機関が経営者保証を求める理由
金融機関が経営者保証を求める理由は2つあります。
1つ目は、会社の返済能力を補うためです。中小企業では、経営者個人の財産と会社の財産の区別が曖昧なことが多く、決算書だけでは会社の返済能力を判断しきれません。経営者個人の財産も返済原資にすることで、金融機関は貸倒れリスクを下げることができます。
2つ目は、経営の規律を保つためです。会社が返済できなければ経営者個人が責任を負うことになるため、会社の資金を経営者個人に流用したり、無理な事業展開をしたりするのを抑える効果があります。
参考:中小企業庁|経営者保証
1-4 経営者保証なしの融資は新規融資の半分以上
金融庁の集計では、民間金融機関(銀行・信用金庫・信用組合など529機関)の2025年度の新規融資のうち、経営者保証に依存しない融資(無保証融資と、経営者保証の代替手法を活用した融資)の割合は55.7%でした。既存の保証契約を解除した件数も2025年度は6万件を超えています。
日本政策金融公庫では、創業期の融資を無担保・無保証人で取り扱っており、信用保証協会にも経営者保証を不要とする制度が複数あります。
参考:金融庁|「経営者保証に関するガイドライン」等の活用実績について(2025年度の実績)
2. 経営者保証のメリット
2-1 融資を受けやすくなる
経営者保証を提供すると、経営者個人の財産と信用が会社の返済能力を補い、金融機関は融資の判断をしやすくなります。決算の実績が少ない会社や、自己資本が薄い会社でも、経営者保証があることで融資が実行されやすくなります。
ただし、融資の可否そのものは、事業の内容と会社の返済能力で判断されます。
経営者保証があっても、返済能力がないと判断された場合、融資は実行されません。
2-2 保証料や金利の上乗せがない
経営者保証を外す代わりに、信用保証協会の保証料率や金融機関の金利を上乗せする制度があります。経営者保証を提供すれば、この上乗せは発生しません。
なお、日本政策金融公庫の経営者保証免除特例制度には利率の上乗せがなく、公庫からの借入については、経営者保証を提供しても金利面のメリットはありません。
3. 経営者保証のデメリット
3-1 会社が返済できなくなると個人の財産で返済しなければならない
会社が借入を返済できなくなった場合、経営者は借入の残高全額(根保証の場合は極度額まで)について返済義務を負います。預金、自宅、車といった個人の財産が返済に充てられ、会社が破産しても保証債務は消えません。個人の財産で返済しきれない場合は、経営者個人も破産手続をとらざるを得ないこともあります。
株式会社や合同会社の出資者は、出資した金額の範囲でしか責任を負わない「有限責任」ですが、経営者保証がある借入については、会社の債務を経営者個人が全額負担する状態になります。
3-2 投資や撤退の判断が遅れる
事業に失敗すれば個人の財産をすべて失うという状況では、借入をして設備投資をしたり、人を採用するといった判断に慎重になります。
業績が悪化したときも同様です。事業の縮小や再生の手続に入れば保証債務の履行を求められる可能性が高まるため、経営者はその判断を先送りしやすくなります。
経営者保証に関するガイドラインが作られた理由も、経営者保証が思い切った事業展開や創業、経営が窮境に陥った場合の早期の事業再生を阻害する要因になっているという問題意識にあります。
3-3 事業承継やM&Aの支障になる
会社を引き継ぐ後継者にとって、先代の借入の保証を引き継ぐことは大きな負担で、後継者候補が承継を断る理由の一つになっています。
M&Aで会社の株式を売却した場合も、売主である経営者の保証が自動的に外れることはなく、金融機関との間で解除の手続が必要です。株式を手放した後も自分が保証人のまま残るという事態を避けるには、事前に金融機関と調整しておく必要があります。
4. 経営者保証の負担軽減のための制度
4-1 経営者保証に関するガイドライン
「経営者保証に関するガイドライン」は、全国銀行協会と日本商工会議所が策定し、2014年2月から適用されている、中小企業・経営者・金融機関の共通ルールです。
法律ではないため強制力はありませんが、金融庁が金融機関に対してガイドラインに沿った対応を求めており、実際に経営者保証を外すかどうかの判断はこのガイドラインを基に行われています。
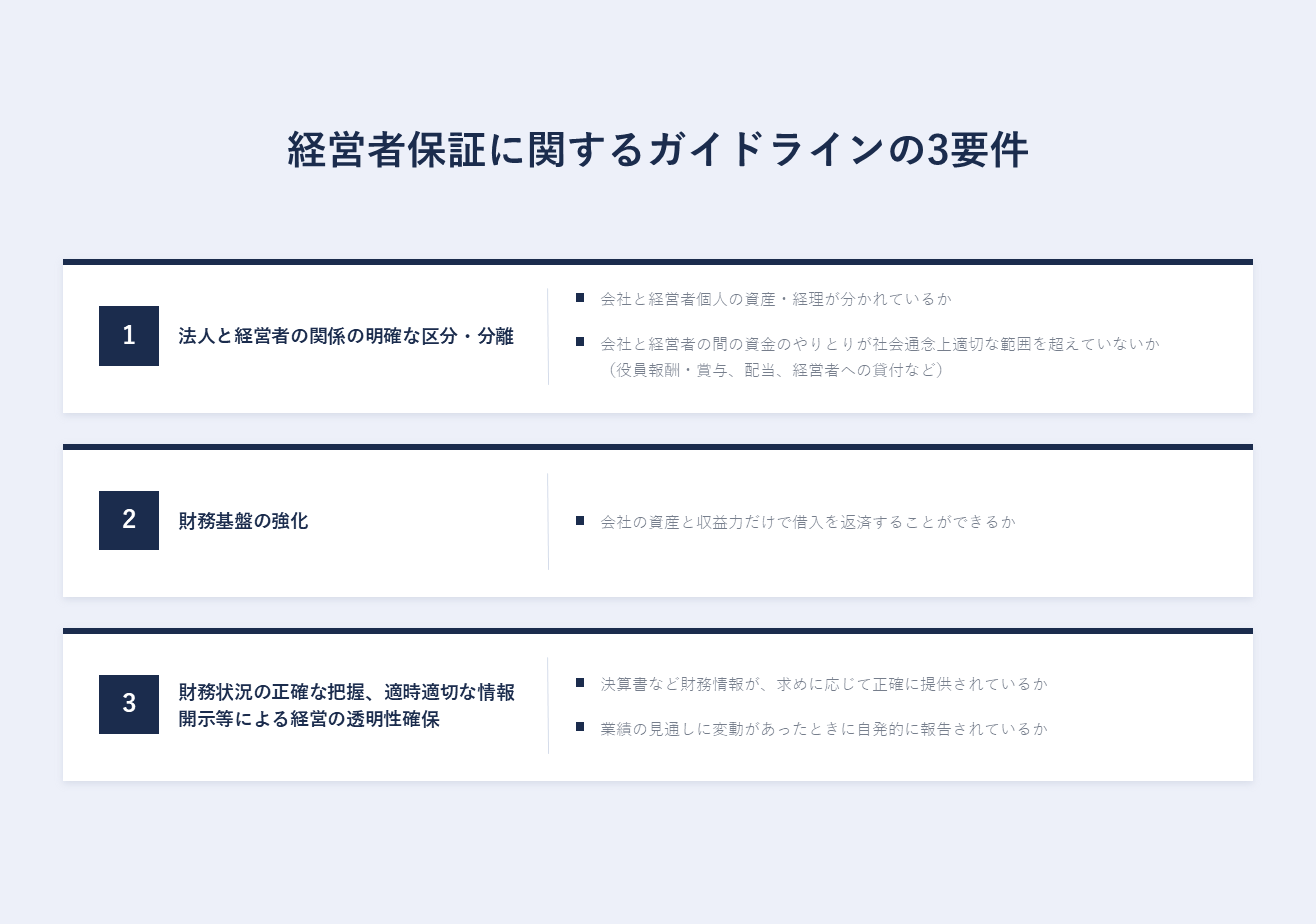
ガイドラインでは、経営者保証なしで融資を受けるために、次の3つの要件を求めています。
| 要件 | 金融機関が確認する内容 |
|---|---|
| ① 法人と経営者の関係の明確な区分・分離 | ・会社と経営者個人の資産・経理が分かれているか ・会社と経営者の間の資金のやりとりが社会通念上適切な範囲を超えていないか(役員報酬・賞与、配当、経営者への貸付など) |
| ② 財務基盤の強化 | ・会社の資産と収益力だけで借入を返済することができるか |
| ③ 財務状況の正確な把握、適時適切な情報開示等による経営の透明性確保 | ・決算書など財務情報が、求めに応じて正確に提供されているか ・業績の見通しに変動があったときに自発的に報告されているか |
金融機関は、会社がこれらの要件を将来にわたって満たすと見込まれる場合、経営者保証を求めない可能性や、停止条件付保証契約などの代替手法を使う可能性を検討することとされています。
3つの要件すべてを満たしていなくても、度合いに応じて検討することになっています。
ガイドラインは、経営者保証を求める場合の金融機関の対応も定めています。
- 保証が必要な理由、返済請求は保証人の資産状況を踏まえて範囲が決まること、必要性がなくなれば解除の可能性があることを、丁寧かつ具体的に説明する
- 保証金額を形式的に融資額と同額にせず、保証人の資産や収入、会社の信用状況などを踏まえて設定する
- 保証債務の返済請求額は、会社が期限の利益を失った日などの基準日における保証人の資産の範囲内とし、基準日以降の収入を含めない
- 経営の改善によって会社から保証の解除を申し入れられたときは、改めて保証の必要性を真摯かつ柔軟に検討し、結果を具体的に説明する
4-2 民間金融機関に求められている説明・記録と相談窓口
金融庁は2023年4月から、銀行などの民間金融機関が経営者保証を求める場合に、ガイドラインの要件のどの部分が不十分なために保証が必要なのか、どのような改善をすれば保証の変更・解除の可能性が高まるのかを会社に説明し、その内容を記録することを監督指針で求めています。
金融機関は、経営者保証付きの融資のうち適切な説明を行って記録した件数を金融庁に報告しており、2025年度は、経営者保証に依存しない融資とこの説明・記録を行った融資の合計が新規融資件数の99.9%に達しています。
2026年4月からは、2023年3月以前に結んだ既存の保証契約についても、新規の契約と同じように、どうすれば解除の可能性が高まるかの説明と記録を行うことが求められるようになりました。
また、経営者保証の代わりに次のような手法を使うことも求められています。
- 停止条件付保証契約
定期的な財務情報の提出や他の金融機関への担保提供の制限といった特約に会社が違反しない限り、保証の効力が発生しない契約 - 解除条件付保証契約
財務状況の改善などの特約を会社が満たした時点で、保証の効力がなくなる契約 - ABL
売掛金や在庫を担保にする融資 - 金利の上乗せ
保証の代わりに金利を一定程度上乗せする
経営者保証について金融機関の対応に納得できない場合の相談窓口として、金融庁が「経営者保証ホットライン」を設けています。保証の必要性について説明がない、解除を申し出ても理由なく断られたといった内容を相談することができます。
参考:金融庁|経営者保証に依存しない融資慣行の確立に向けた施策等について
参考:金融庁|経営者保証ホットライン
4-3 日本政策金融公庫の経営者保証免除特例制度
日本政策金融公庫(国民生活事業)では、新たに事業を始める方と税務申告を2期終えていない方は、原則として無担保・無保証人で融資を利用できます。
その後の融資では、「経営者保証免除特例制度」を使うことで経営者保証を外すことができます。
要件は次のとおりです。
- 事業上の必要が認められない、会社から経営者への貸付金等がないこと
(法人と経営者の一体性の解消) - 直近2期の減価償却前経常利益が2期連続で赤字でない、または直近で債務超過でないこと
- 経営状況から借入の返済が可能と見込まれること
この制度には利率の上乗せがなく、担保を付けるかどうかも申込時に選ぶことができます。
参考:日本政策金融公庫|経営者保証免除特例制度
参考:日本政策金融公庫|創業融資のご案内
4-4 信用保証協会の経営者保証を不要とする制度
信用保証協会の保証付き融資でも、経営者保証を外すことができる制度が用意されています。
スタートアップ創出促進保証
創業予定者(2か月以内に法人を設立して事業を始める方)と、設立後5年未満の法人を対象に、経営者保証なしで保証を受けることができる制度です。保証限度額は3,500万円、保証期間は10年以内で、保証料率は通常の創業関連保証の料率に0.2%上乗せされます。創業予定者と税務申告を1期終えていない会社は、創業資金総額の10分の1以上の自己資金が必要です。
この制度を利用した会社は、会社設立後3年目と5年目に、中小企業活性化協議会による経営状況の確認(ガバナンス体制の整備に関するチェック)を受けることになっています。
事業者選択型経営者保証非提供制度
2024年3月に始まった制度で、保証料率の上乗せを条件に、経営者保証を提供しないことを会社側が選ぶことができる制度です。特定の保証制度ではなく、無担保保険(8,000万円まで)に係る通常の保証付き融資に横断的に適用されます。
要件は次のとおりです。
- 過去2年間、金融機関の求めに応じて決算書等を提出していること
(設立から2年未満の会社はその期間) - 直近決算において代表者への貸付金等がなく、かつ代表者への役員報酬・賞与・配当が社会通念上相当と認められる額を超えていないこと
- 直近決算で債務超過でない、または直近2期の減価償却前経常利益が連続して赤字でないこと
- 上記を継続して満たすことを誓約する書面を提出すること
上乗せされる保証料率は、債務超過でなく、かつ2期連続で償却前経常赤字でない場合は0.25%、いずれか一方だけを満たす場合と設立後2期分の決算がない場合は0.45%です。
この上乗せ分の一部を国が補助する特別保証制度が2027年3月末まで設けられており、2026年4月〜2027年3月の申込分の補助率は0.05%です。
その他の取扱い
上記の制度のほかにも、次の場合には経営者保証を不要とする取扱いがあります。
- 金融機関連携型
取引金融機関で経営者保証なし・無担保のプロパー融資の残高がある(または同時に実行する)会社で、債務超過でなく、2期連続の償却前経常赤字でもないなどの要件を満たす場合 - 財務要件型
純資産額や自己資本比率などについて、保証協会が定める一定の財務要件を満たす場合
(財務要件型無保証人保証制度) - 担保充足型
会社または経営者が所有する不動産の担保で十分に保全されている場合 - 事業承継特別保証
3年以内に事業承継を予定している会社などを対象に、経営者保証付きの既存の借入(プロパー融資を含む)を経営者保証なしの保証付き融資に借り換える制度
参考:中小企業庁|保証料率の上乗せにより経営者保証を提供しないことを選択できる信用保証制度等を開始します
参考:中小企業庁|信用保証協会における経営者保証を不要とする3つの取扱い
5. ケース別の経営者保証に対する考え方
5-1 創業融資を受けるとき
創業融資は、日本政策金融公庫と、自治体の制度融資(信用保証協会の保証付き)が中心です。
日本政策金融公庫の創業融資は、新たに事業を始める方と税務申告を2期終えていない方は原則として無担保・無保証人で利用できます。
制度融資の場合は、通常の創業関連保証では経営者保証を求められます。
経営者保証なしで借りるのであれば、保証料率が0.2%上乗せされるスタートアップ創出促進保証を使うことになるため、申込時に金融機関に利用したい旨を伝えます。
なお、保証の有無で審査の内容が変わるわけではありません。
創業融資の審査は、主に自己資金・創業計画書・個人の信用情報で判断されます。
創業融資については「創業融資とは?日本政策金融公庫の制度内容・申込みの流れ・審査のポイントを公認会計士・税理士が解説」で解説しています。
5-2 会社設立後に追加の融資を受けるとき
公庫から追加で借りる場合は、税務申告を2期終えた後であれば、経営者保証免除特例制度の要件を満たしているかを確認し、満たしていれば申込時に利用を申し出ます。
信用金庫や地方銀行から保証付き融資を受ける場合は、申込時に「経営者保証なしで検討してほしい」と伝えます。事業者選択型経営者保証非提供制度(4-4)の要件を満たしていれば保証料率の上乗せで利用することもできます。
経営者保証なしでは融資できないとなった場合は、理由の説明を聞いた上で、今後の改善のために内容を記録しておきましょう。
5-3 すでに経営者保証を差し入れているとき
すでに経営者保証を提供している借入についても、保証の解除を申し出ることができます。
ガイドラインでは、会社の経営が改善したことなどを理由に解除の申入れがあった場合、金融機関は改めて保証の必要性を真摯かつ柔軟に検討し、結果を具体的に説明することとしています。
決算書の提出時に、ガイドラインの3要件を満たしていることを説明し、解除を申し出ましょう。
5-4 事業承継・M&Aのとき
事業承継に関しては、ガイドラインの特則(2020年4月適用)で、前経営者と後継者の両方から保証を求める「二重徴求」を原則として行わないこと、後継者に当然に保証を引き継がせるのではなく必要性を改めて検討すること、経営権を持たなくなった前経営者の保証は解除に向けて見直すことが定められています。
M&Aで株式を譲渡する場合は、株式譲渡契約の中で、売主の経営者保証を解除することを取引の条件として明記し、譲渡の実行までに金融機関の承諾を得ておきます。
2026年5月には、金融庁が事業承継やM&Aに際して経営者保証が支障になっている場合の相談窓口として「M&A・事業承継時における経営者保証情報ネットワーク」を開設しています。
参考:全国銀行協会|事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則
参考:金融庁|「M&A・事業承継時における経営者保証情報ネットワーク」の開設について
6. 経営者保証を外すための対策
経営者保証を外すかどうかは、ガイドラインの3要件をどの程度満たしているかで判断されます。
6-1 会社のお金と経営者個人のお金を分ける
1つ目の要件は、法人と経営者の分離です。
- 役員貸付金・仮払金を残さない
会社のお金を経営者が引き出したままにしていると、貸借対照表に役員貸付金として計上されます。その状態だと、会社の資金が経営者個人に流れている、法人と個人が分離していないと判断されます。すでに役員貸付金がある場合は決算までに解消しましょう。 - 個人的な支出を会社の経費にしない
経営者の私的な飲食や買い物を会社の経費で処理していると、税務上は役員への給与や貸付金として扱われ、金融機関からも法人と個人が分かれていないと判断されます。 - 役員報酬を適切な範囲にする
役員報酬が利益水準に比べて過大だと、会社の資金を経営者に移していると判断されます。
(賞与・配当なども同様です) - 個人所有の資産を事業に使う場合は契約を結ぶ
経営者個人が所有する不動産や車を会社の事業に使っている場合は、会社と経営者の間で賃貸借契約を結び、適正な賃料を会社から支払います。 - 会社と個人の口座・クレジットカードを分ける
会社の入出金を経営者個人の口座や個人カードで行っていると、会社の資金の流れを銀行が確認できません。会社名義の口座と法人カードで会社の取引を完結させましょう。
役員報酬については「役員報酬の決め方を公認会計士・税理士が解説|損金算入の要件から必要な手続きまで」もご参照ください。
6-2 会社の力だけで返済できるよう財務基盤を強化する
2つ目の要件は、財務基盤の強化です。
- 利益を残して自己資本比率を上げる
純資産は、資本金に毎期の税引後利益を積み上げた金額です。
節税対策で利益を圧縮すると税金は減りますが純資産も増えないため、経営者保証を外したいのであれば、利益を出して税金を払い、残りを会社に残す判断が必要です。 - 借入を収益力に見合う範囲にとどめる
金融機関は、借入金を利益の何年分で返済できるかを示す債務償還年数も確認します。
債務償還年数が10年を超えると、会社の収益力では返済が難しいとされ、金融機関からの評価も厳しくなります。
自己資本比率・債務償還年数については、下記記事で詳しく解説しています。
「自己資本比率の目安は?業種別平均・計算方法・高める方法を公認会計士・税理士が解説」
「債務償還年数とは?計算方法・目安・改善方法を公認会計士・税理士が解説」
6-3 情報を提供し続ける
3つ目の要件は、適時適切な財務情報の開示です。
経営者保証なしで融資するには、金融機関が会社の状況を継続して把握できる必要があります。
- 決算書は毎期提出する
求められてからではなく、決算が確定した時点で決算書を持参して内容を説明しましょう。 - 試算表と資金繰り表をいつでも出せる状態にする
決算書は年1回の情報のため、銀行は期中の状況を試算表で確認します。
毎月の記帳を締めて試算表を作ることができる体制と、先の入出金の見通しを示す資金繰り表があれば、銀行の求めにすぐ応じることができます。 - 業績が計画から外れたら自分から報告する
ガイドラインは、事業計画や業績見通しに変動が生じた場合に自発的に報告することを会社に求めています。赤字になった期に決算書だけを出すのではなく、原因と対策をあわせて説明することで、銀行は実態を踏まえて評価することができます。 - 税理士の関与を示す
ガイドラインは、法人と個人の分離の状況や開示する財務情報について、公認会計士や税理士などの外部専門家による検証を受け、その結果をあわせて開示することが望ましいとしています。税理士が毎月関与し、決算書と試算表の信頼性が担保されていることは、銀行が経営者保証の要否を判断する際の材料になります。
資金繰り表については「資金繰り表の作り方を公認会計士・税理士が解説|基本構成から運用のポイントまで」で解説しています。
7. Q&A
Q1. 個人事業主のままなら、経営者保証は関係ありませんか?
A. 保証という形はとりませんが、負う責任は経営者保証と同じです。
個人事業主は借入の債務者本人なので、連帯保証人になることはありません。
ただし、事業の借入は個人の借入そのものであり、返済できなければ個人の全財産で返済する無限責任を負います。法人化して経営者保証がある場合も、その借入については同じ状態になります。
法人化については「個人事業主が法人化するタイミングは?節税効果と判断基準を税理士が解説」もご参照ください。
Q2. 配偶者や親を連帯保証人にするよう言われることはありますか?
A. 経営に関与していない第三者の保証は原則求められません。
金融庁の監督指針は、経営者以外の第三者の個人保証を求めないことを原則とする融資慣行を金融機関に求めています。民法でも、事業のための借入について経営者以外の個人が保証人になる場合は、契約前1か月以内に公証役場で保証意思を確認した公正証書を作成しなければ保証契約が無効になります(2020年4月施行)。
例外として、事業に従事している配偶者や、代表権はなくても実質的に経営を行っている人は、経営者と同じ扱いで保証を求められることがあります。
Q3. 経営者保証なしで借りると、金利や条件は悪くなりますか?
A. 借入先によって異なります。
日本政策金融公庫の経営者保証免除特例制度には利率の上乗せがなく、金利は経営者保証の有無で変わりません。信用保証協会の保証付き融資では、スタートアップ創出促進保証で0.2%、事業者選択型経営者保証非提供制度で0.25%または0.45%の保証料率が上乗せされます。民間金融機関のプロパー融資では、経営者保証の代替手法として金利を上乗せする対応をとる銀行があります。
なお、経営者保証の有無にかかわらず、金利は会社の格付(決算内容に基づく銀行の評価)で変動します。経営者保証を外すことができる会社は財務内容が良い会社であり、格付も高くなるため、結果として金利面でも有利になる傾向があります。
Q4. 経営者保証の解除を申し出て断られたら、どうすればよいですか?
A. 断られた理由と、何が改善すれば解除の可能性が高まるのか説明を聞きます。
民間金融機関は、経営者保証を求める場合にその理由と改善点を説明し、記録することを監督指針で求められています。「総合的な判断」といった説明しかない場合は、3要件のどの部分が不足しているのかを具体的に聞きます。説明を受けたら、その内容を改善し、改めて解除を申し出ます。
説明自体がない、または説明に納得できない場合は、金融庁の経営者保証ホットラインに相談することができます。また、金融機関ごとに経営者保証に対する姿勢は異なるため、他の金融機関に経営者保証なしでの借換えを打診することも選択肢の一つです。
8. まとめ
経営者保証の内容・メリット・デメリット、負担軽減制度、ケース別の考え方、経営者保証を外すための対策を解説しました。本記事の要点は次のとおりです。
- 経営者保証は、経営者個人が会社の借入の連帯保証人になること
会社が返済できなくなれば、経営者が個人の財産で全額を返済する - 民間金融機関の新規融資の半分以上が経営者保証に依存しない融資
公庫の創業融資は無担保・無保証人
保証協会にも保証料率の上乗せで経営者保証を不要とする制度がある - 経営者保証に関するガイドラインの、経営者保証を外す判断基準は3要件
法人と経営者の分離、財務基盤の強化、適時適切な情報開示 - 金融機関は、保証を求める理由と解除に向けた改善点を説明・記録する義務がある
既存の経営者保証も解除を申し出ることができる
当事務所では、記帳代行や税務申告だけでなく、毎月の数字をもとにした経営改善・資金繰りのアドバイスまで行っています。初回無料相談も承っておりますので、税金や会計についてはもちろん、資金調達・資金繰りに関しても、お気軽にお問い合わせください。
最後までご覧いただきありがとうございました。
この記事を書いた人
永野 隆丞(公認会計士・税理士)
日本公認会計士協会 東京会 46468号/東京税理士会 157067号
Relyne(リライン)会計事務所 代表。
有限責任監査法人トーマツ、ミネベアミツミ株式会社での監査・経理実務を経て、東京都千代田区で開業しました。クラウド会計freeeを活用した創業期の会社のサポートを強みとしています。ブログ記事は顧問先様に実際に説明するときにも活用しており、会計や税金に初めて触れる方でも分かりやすい内容を心がけています。趣味はサッカー観戦・野球・将棋です。