
マル経融資とは?利用要件・金利・メリット・デメリット・申込みの流れを公認会計士・税理士が解説
Relyne(リライン)会計事務所の永野です。
マル経融資(小規模事業者経営改善資金)は、商工会議所・商工会の推薦により日本政策金融公庫から無担保・無保証人で2,000万円まで借りることができる融資です。
事業を始めて1年以上経っていれば申し込めるため、創業融資を使った後に運転資金や設備資金を借りる方法として検討する価値があります。
本記事では、マル経融資の制度内容・利用要件・金利、メリット・デメリット、申込みから融資実行までの流れと必要書類、注意点を公認会計士・税理士が解説します。
目次
1. マル経融資とは
1-1 制度の概要
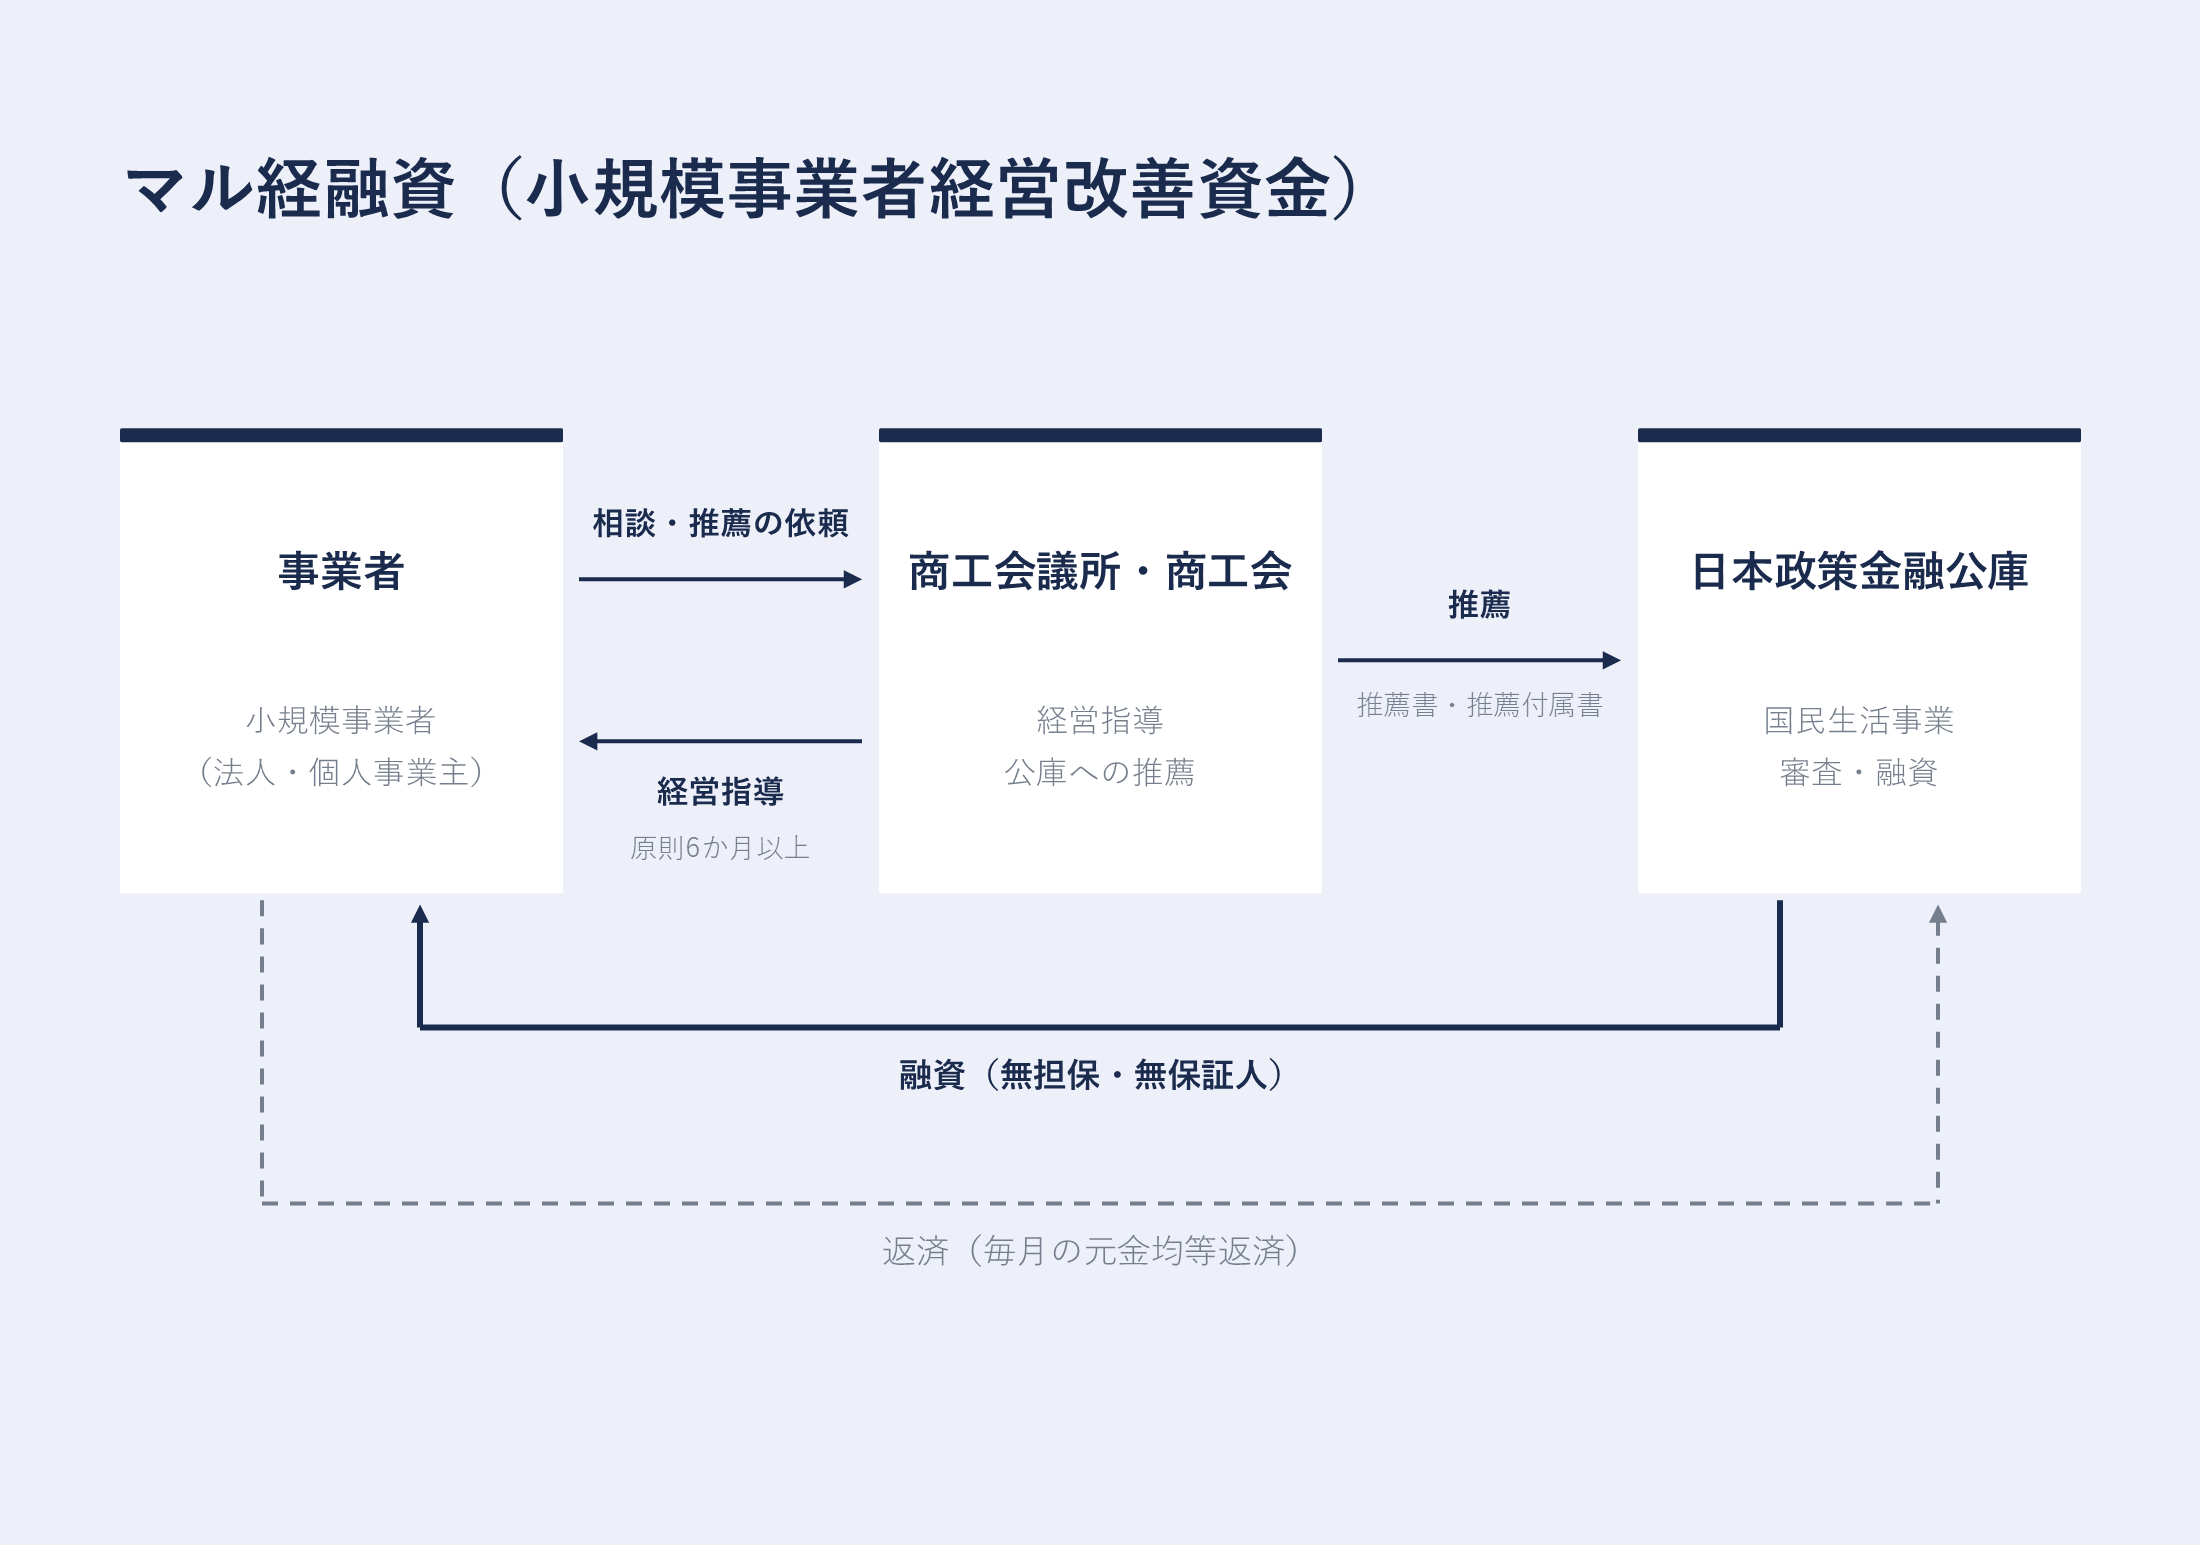
マル経融資とは、商工会議所・商工会の経営指導を受けている小規模事業者が、その推薦を受けて日本政策金融公庫(国民生活事業)から借りることができる融資です。
正式名称は小規模事業者経営改善資金で、略してマル経と呼ばれています。
国の制度であり、担保・保証人は不要です。
融資を行うのは日本政策金融公庫で、商工会議所・商工会は経営指導と公庫への推薦を行います。
融資の条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 融資限度額 | 2,000万円 |
| 資金使途 | 運転資金(仕入、給与、外注費、諸経費など) 設備資金(店舗の改装、機械・車両購入など) |
| 返済期間 | 運転資金・設備資金とも10年以内 (うち据置期間2年以内) |
| 利率 | 特別利率F |
| 担保・保証人 | 不要 |
| 申込窓口 | 事業所のある地区の商工会議所・商工会 |
返済は融資実行の翌月から、毎月の元金均等返済です。
据置期間を設定すると、その間は利息だけの支払いになります。
参考:日本政策金融公庫|マル経融資(小規模事業者経営改善資金)
参考:日本商工会議所|マル経融資
参考:東京商工会議所|マル経融資
1-2 利用するための要件
マル経融資を利用するには、次の5つの要件をすべて満たしたうえで、商工会議所・商工会の長の推薦を受ける必要があります。
| 要件 | 内容 |
|---|---|
| ① 規模 | 常時使用する従業員が20人以下の法人または個人事業主 (宿泊業・娯楽業を除く商業・サービス業は5人以下) |
| ② 経営指導 | 商工会議所・商工会の経営指導を原則6か月以上受けている |
| ③ 業歴・地区 | 最近1年以上、同じ商工会議所・商工会の地区内で事業を行っている |
| ④ 納税 | 税金を完納している(所得税・法人税・事業税・住民税等) |
| ⑤ 業種 | 商工業者で、日本政策金融公庫の融資対象業種を営んでいる |
① 規模
従業員数には、法人の役員と個人事業主の家族従業員を含めません。役員だけで運営している会社は、従業員0人として判定します。パートやアルバイトを人数に含めるかは商工会議所ごとに扱いが異なるため、5人・20人に近い場合は相談時に確認しましょう。
② 経営指導
経営指導とは、商工会議所・商工会の経営指導員が窓口や巡回で行う、金融・税務・労働・経理などの相談対応と記帳の指導です。無料で、商工会議所の会員でなくても受けることができます。
推薦の際は、担当の経営指導員が、事業の概況・主な取引先と取引条件・経営者の略歴・経営指導員の調査結果などを記載した推薦付属書を作成し、これをもとに商工会議所内の審査会で推薦の可否を判断します。
資金が必要になってから初めて商工会議所を訪ねると、そこから6か月の指導期間が始まります。借入の予定がなくても、1年以上事業を続けている会社は、早めに商工会議所に相談して経営指導を受け始めておくと、必要なときにすぐ申し込むことができます。
③ 業歴・地区
商工会議所は主に市の区域、商工会は主に町村(平成の大合併前の町村)の区域に設けられており、相談先は本店(個人事業主は主たる事業所)のある地区を担当する団体です。
東京23区の場合は、東京商工会議所の各区の支部が窓口です。
担当する団体は、日本商工会議所と全国商工会連合会の検索ページで調べられます。
なお、事業を始めて1年未満の場合は対象外ですので、創業時は創業融資を検討しましょう。
創業融資については「創業融資とは?日本政策金融公庫の制度内容・申込みの流れ・審査のポイントを公認会計士・税理士が解説」で解説しています。
④ 納税
完納とは、納期限が来た税金をすべて納めている状態です。
分割で納めている途中の税金があると、この要件を満たしません。
なお、社会保険料は要件には含まれていませんが、支払いの遅れがあると審査で確認されます。
⑤ 業種
日本政策金融公庫の融資は、ほとんどの業種が対象です。
対象になるかどうかは、相談時に商工会議所で確認できます。
参考:日本政策金融公庫|制度概要|小規模事業者経営改善資金(マル経融資)
参考:日本商工会議所|全国の商工会議所検索
参考:全国商工会連合会|商工会検索
1-3 金利(2026年11月時点)
マル経融資の利率は「特別利率F」で、2026年11月2日現在、年2.95%です。
返済期間や資金使途による差はなく、固定金利のため、借入後に利率が上がることはありません。
適用されるのは、公庫が融資を決定した時点の利率です。
公庫の利率は金融情勢に応じて毎月見直されており、2025年12月1日時点の2.10%から2026年11月2日時点の2.95%まで、1年足らずで1ポイント近く上がっています。
申込みの際は、公庫の金利情報ページで最新の利率を確認しましょう。
参考:日本政策金融公庫|金利情報 小規模事業者/個人事業主の方【国民生活事業】
同じ時点の公庫の基準利率(無担保・税務申告を2期終えている場合)は年3.95〜5.35%で、マル経融資はこれより1〜2.4ポイント低い水準です。たとえば500万円を5年(60回)の元金均等で借りた場合、利息の総額はマル経融資(2.95%)で約37万円、基準利率の下限(3.95%)で約50万円となり、12万円以上の差が出ます。
賃上げ貸付利率特例制度との併用
創業後3か月以上で、雇用者への給与総額が直近の決算期と比べて2.5%以上増える見込みの会社は、賃上げ貸付利率特例制度を併用できます。貸付日から2年間、利率が0.5%引き下げられます(2026年11月時点の利率であれば2.45%)。推薦時に賃上げ計画書を提出し、賃上げ後に報告書で確認を受けます。役員しかいない会社は、雇用者への給与の支出がないため対象外です。
市区町村の利子補給
マル経融資の利息の一部を補助する市区町村もあります。東京23区では、中央区・港区・新宿区・北区・荒川区・品川区・大田区・世田谷区・中野区・杉並区・板橋区・練馬区・江東区・墨田区・足立区・葛飾区の16区が、一定の条件で支払利息の一部を補助しています。利子補給は融資とは別に申請する必要があるため、申込みの際に商工会議所で制度の有無を確認しましょう。
2. マル経融資のメリット・デメリット
2-1 メリット
① 担保も保証人も不要
マル経融資では、不動産などの担保も、代表者個人の保証も求められません。
民間金融機関の融資では、法人の場合は代表者保証を求められるのが通常です。
マル経融資は、会社の借入について経営者個人が返済責任を負わない数少ない融資です。
経営者保証については「経営者保証とは?メリット・デメリット・負担軽減制度・ケース別の考え方を公認会計士・税理士が解説」もご参照ください。
② 低い固定金利で、保証料もかからない
利率は公庫の基準利率より低い特別利率Fで、10年借りても固定金利です。
信用保証協会の保証を使わないため、保証料もかかりません。民間金融機関の保証付き融資では、金利とは別に借入額の年0.45〜1.9%程度の信用保証料がかかります。
信用保証料については「信用保証協会とは|仕組み・保証料・メリットを公認会計士・税理士が解説」で解説しています。
③ 運転資金でも10年返済・据置2年が使える
公庫の一般貸付の運転資金は返済期間5年以内(特に必要な場合7年以内)・据置1年以内ですが、マル経融資は運転資金でも10年以内・据置2年以内です。たとえば1,000万円の運転資金を借りる場合、5年返済なら毎月の元金は約16.7万円、10年返済なら約8.3万円です。
返済期間を長く取ることで、毎月の資金繰りに余裕を持たせることができます。
運転資金については「運転資金とは?種類・計算方法・目安を公認会計士・税理士が解説」をご参照ください。
④ 経営指導員が公庫との間に入る
公庫に直接申し込む場合は、必要書類の準備から申込内容の説明まで自分で行います。
マル経融資では、書類の準備段階から経営指導員に相談することができ、会社の状況を説明する推薦付属書も経営指導員が作成します。
2-2 デメリット
① 事業開始から1年未満の場合は使えない
同じ地区で1年以上事業を行っていることが要件のため、創業資金には使えません。
② 融資実行までに時間がかかる
経営指導を受けていない状態から始めると、6か月の指導期間に加えて、商工会議所の審査と公庫の審査でそれぞれ1か月程度かかります。急ぎの資金には向きません。
③ 融資限度額が2,000万円
大きな設備投資には、マル経融資だけでは足りないことがあります。超える分は、公庫の一般貸付(融資限度額4,800万円・基準利率)や民間金融機関の融資と組み合わせて調達しましょう。
3. 申込みの流れと必要書類
3-1 申込みから融資実行までの流れ
マル経融資は、商工会議所・商工会での推薦と、日本政策金融公庫での審査の2段階で進みます。
① 商工会議所・商工会に相談する
事業所のある地区の商工会議所・商工会に連絡し、マル経融資を利用したい旨を伝えます。
まだ経営指導を受けていなければ、ここから経営指導が始まります。
② 経営指導を受ける(原則6か月以上)
経営指導員の窓口相談や巡回指導を受けながら事業を続けます。
すでに経営指導を受けている会社は、この期間は不要です。
③ 推薦を依頼し、必要書類を提出する
決算書・確定申告書・納税の証明書類などを提出します。
経営指導員が、資金使途・金額・返済計画を一緒に確認し、推薦付属書を作成します。
返済計画のもとになる資金繰りの見通しは、相談前に自社で立てておきましょう。
資金繰り表の作り方は「資金繰り表の作り方を公認会計士・税理士が解説|基本構成から運用のポイントまで」で解説しています。
④ 商工会議所の審査会・会頭の認証
商工会議所内の審査会で推薦の可否を審議し、会頭(商工会の場合は会長)の認証を受けます。
⑤ 公庫へ推薦・公庫の審査
商工会議所から公庫へ推薦書と推薦付属書が送られ、公庫で審査が行われます。公庫が確認するのは、納税の状況、既存借入の返済状況、利益から今回の借入を返済する余力があるか、資金使途の妥当性などです。推薦から融資決定までは1か月程度が目安です。
⑥ 融資決定・契約・融資実行
公庫から融資決定の通知が届いたら、契約手続きを行い、指定口座に融資金が振り込まれます。
すでに経営指導を受けている会社であれば、相談から入金まで2か月前後です。
経営指導を受けていない会社は、これに6か月の指導期間が加わります。
3-2 必要書類
推薦を依頼する際に商工会議所・商工会に提出する書類は、次のとおりです。
(東京商工会議所の場合)
| 法人 | 個人事業主 |
|---|---|
| 前期・前々期の決算書と確定申告書 | 前年・前々年の決算書と確定申告書 (白色申告は収支内訳書) |
| 最近の残高試算表 (決算後6か月以上経過している場合) |
― |
| 領収書または納税証明書 (法人税・事業税・法人住民税) |
領収書または納税証明書 (所得税・事業税・住民税) |
| 履歴事項全部証明書(商業登記簿謄本) | ― |
| 設備資金の場合:見積書・カタログなど | |
| 不動産を所有している場合(初回申込み時):不動産の登記事項証明書 | |
| 1,500万円を超える申込みの場合:事業計画書 | |
このほか必要書類は商工会議所ごとに異なるため、相談時に確認しましょう。
公庫への借入申込書は、商工会議所の推薦が決まった後に作成します。
履歴事項全部証明書については「履歴事項全部証明書とは?記載内容・必要な場面・取得方法を税理士が解説」をご参照ください。
4. マル経融資の注意点
① 他の金融機関からの借入の借換えには使えない
他の金融機関からの借入をマル経融資で返済することは認められていません。
ただし、日本政策金融公庫の既存の融資のうち、無担保・第三者の保証人なしで借りているもの(創業融資など)は、マル経融資に借り替えることができます。
② 資金使途は事業資金に限られる
融資金は、推薦時に申告した運転資金・設備資金にしか使えず、経営者個人の生活費や、個人の借入の返済に充てることは認められていません。設備資金として借りたお金を他の用途に使うと、資金使途違反として一括返済を求められる可能性があります。
③ 1,500万円を超える申込みは事業計画書が必要
マル経融資の残高が1,500万円を超える場合は、事業計画書を作成して提出します。
融資後も、残高が1,500万円以下になるまで経営指導員の訪問による事後指導が続きます。
④ 支払いの遅れは申込み前に解消しておく
税金の未納は要件違反となり、社会保険料や既存借入、公共料金の遅れも審査で確認されます。
遅れている支払いがある状態で申し込んでも、推薦の段階で止まってしまいます。
5. Q&A
Q1. 個人事業主でも利用できますか?
A. 利用できます。要件は法人と変わりません。
マル経融資を含む日本政策金融公庫(国民生活事業)の融資は、融資先の約9割が従業者9人以下の小規模事業者で、個人事業主の利用も多くあります。
Q2. 会社を設立したばかりでも申し込めますか?
A. 設立から1年未満の会社は申し込めません。
同じ商工会議所・商工会の地区内で1年以上事業を行っていることが要件のためです。
創業時に無担保・無保証人の融資を受ける場合、日本政策金融公庫の新規開業・スタートアップ支援資金を使いましょう。税務申告を2期終えていない会社は、無担保・無保証人で利用でき、利率も0.65%引き下げられます。
創業融資については「創業融資とは?日本政策金融公庫の制度内容・申込みの流れ・審査のポイントを公認会計士・税理士が解説」で解説しています。
Q3. すでに日本政策金融公庫から創業融資を借りています。マル経融資も借りられますか?
A. 借りられます。マル経融資の限度額2,000万円は、他の公庫融資とは別に計算します。
ただし、公庫の審査では既存借入の返済状況と返済余力を確認するため、創業融資の返済に遅れがないこと、2本分の返済を利益から賄えることが条件になります。マル経融資同士の重複もでき、既存のマル経融資の残高と合わせて2,000万円以内であれば追加で借りることができます。
Q4. 直近の決算が赤字でも借りられますか?
A. 申し込むことはできます。赤字であること自体が要件違反になるわけではなく、公庫の審査では今回の借入を返済する余力があるかで判断されます。
返済余力は、利益に減価償却費を加え、既存借入の年間返済額を差し引いて計算します。赤字でも減価償却費が大きければ返済余力はプラスになります。返済余力がマイナスの場合は、役員報酬の引下げや経費の削減、遊休資産の売却など、返済原資の捻出方法を推薦付属書に示す必要があります。経営指導員が改善の取組みを把握していることが前提の融資なので、赤字の原因と改善策を経営指導員に早めに相談しておきましょう。
6. まとめ
マル経融資の制度内容・利用要件・金利、メリット・デメリット、申込みから融資実行までの流れと必要書類、注意点を解説しました。
本記事のポイントは次のとおりです。
- マル経融資は、商工会議所・商工会の推薦で金融公庫から借りる、無担保・無保証人の融資
融資限度額は2,000万円、返済期間10年以内(据置期間2年以内)、特別利率Fの固定金利 - 利用要件は、従業員20人以下・経営指導6か月以上・業歴1年以上・税金完納・対象業種
事業開始から1年未満は対象外のため、創業時は創業融資を検討する - メリットは、担保・保証人・信用保証料が不要で、返済期間が長く、据置期間を設けられる
デメリットは、経営指導と審査で融資実行までに時間がかかる - 流れは、商工会議所相談 → 経営指導 → 推薦 → 商工会議所審査会 → 公庫審査 → 融資実行
経営指導を受けていれば相談から入金まで2か月前後
当事務所では、記帳代行や税務申告だけでなく、毎月の数字をもとにした経営改善・資金繰りのアドバイスまで行っています。初回無料相談も承っておりますので、税金や会計についてはもちろん、資金調達・資金繰りに関しても、お気軽にお問い合わせください。
最後までご覧いただきありがとうございました。
この記事を書いた人
永野 隆丞(公認会計士・税理士)
日本公認会計士協会 東京会 46468号/東京税理士会 157067号
Relyne(リライン)会計事務所 代表。
有限責任監査法人トーマツ、ミネベアミツミ株式会社での監査・経理実務を経て、東京都千代田区で開業しました。クラウド会計freeeを活用した創業期の会社のサポートを強みとしています。ブログ記事は顧問先様に実際に説明するときにも活用しており、会計や税金に初めて触れる方でも分かりやすい内容を心がけています。趣味はサッカー観戦・野球・将棋です。