
給与支払報告書とは?対象者・提出先・期限・総括表と個人別明細書の書き方を公認会計士・税理士が解説
Relyne(リライン)会計事務所の永野です。
年末調整後は、翌年1月31日までに給与支払報告書を従業員が住む市区町村に提出する必要があります。市区町村はこの報告書をもとに従業員の住民税を計算し、6月以降の給与から差し引く税額を通知するため、提出が遅れたり漏れたりすると、従業員の住民税の天引きが始められません。
なお、令和9年提出分から、給与支払報告書を提出すれば税務署へ源泉徴収票の提出は不要です。
本記事では、給与支払報告書の概要、対象者、提出先・提出期限・提出方法、総括表と個人別明細書の書き方、提出後の手続きを公認会計士・税理士が解説します。
目次
1. 給与支払報告書とは
1-1 概要
給与支払報告書とは、給与支払者(会社や個人事業主)が前年の1年間に役員・従業員に支払った給与の金額などを、その人が住んでいる市区町村に報告する書類です(地方税法第317条の6)。
市区町村は、給与支払報告書をもとに1人ずつ住民税を計算し、5月31日までに給与支払者へ特別徴収税額の決定通知書を送ります。給与支払者はその税額を6月から翌年5月まで12回に分けて給与から差し引き、市区町村に納めます。
なお、役員報酬も給与に含まれるため、社長1人の役員報酬だけの場合でも提出が必要です。
参考:e-Gov法令検索|地方税法第317条の6(給与支払報告書等の提出義務)
1-2 源泉徴収票との違い
給与支払報告書の記載内容は、給与所得の源泉徴収票と同じです。
どちらも年末調整の結果から作成します。違いは提出先と用途です。
| 給与支払報告書 | 源泉徴収票 | |
|---|---|---|
| 根拠となる法律 | 地方税法 | 所得税法 |
| 提出先・交付先 | 従業員が住む市区町村 | 従業員本人 |
| 用途 | 市区町村が住民税を計算する | 本人が確定申告や収入の証明に使う |
| マイナンバー | 本人と扶養親族の番号を記載する | 記載しない |
源泉徴収票はこれまで税務署への提出も必要でしたが、令和9年(2027年)1月提出分からは、市区町村に給与支払報告書を提出すれば税務署に源泉徴収票を提出したものとみなされるため、税務署提出用の源泉徴収票は不要となります(源泉徴収票のみなし提出の特例)。
従業員本人への交付は、これまで通り翌年1月31日まで(退職者は退職後1か月以内)に行います。
税理士報酬の支払調書等を税務署に提出する場合は、法定調書合計表の提出も引き続き必要です。
合計表には税務署に実際に提出する支払調書等の分だけを記載し、給与支払報告書で提出した源泉徴収票の分は記載しません。
参考:国税庁|No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等
参考:国税庁|源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A
年末調整・支払調書については、下記記事でそれぞれ解説しています。
「年末調整とは?対象・手順・令和8年の変更点・よくある失敗を税理士が解説」
「支払調書とは?提出が必要なケース・期限・書き方を税理士が解説」
1-3 総括表と個人別明細書
給与支払報告書は、次の2種類の書類で構成されています。
- 総括表
提出先の市区町村ごとに1枚作成し、給与支払者の情報とその市区町村に提出する人数を記載 - 個人別明細書
従業員1人につき1枚作成する明細。記載内容は源泉徴収票と同様
たとえば従業員3人のうち2人が千代田区、1人が横浜市に住んでいる場合、千代田区には総括表1枚と個人別明細書2枚、横浜市には総括表1枚と個人別明細書1枚を提出します。
2. 給与支払報告書の対象者
2-1 提出が必要な人
翌年1月1日時点で給与を支払っている人は、金額や雇用形態にかかわらず全員が対象です。
- 役員
- 正社員・契約社員
- パート・アルバイト
- 年末調整をしていない人
(扶養控除等申告書を提出していない乙欄の人、給与収入2,000万円超の人)
住民税の計算は市区町村が行うため、金額の大小や雇用形態は関係ありません。
2-2 提出を省略できる人
省略できるのは、年の途中で退職し、その年に支払った給与の合計が30万円以下の人だけです。
(地方税法第317条の6第3項ただし書)
退職者でも30万円を超える人は提出が必要です。在職していれば30万円以下でも省略できません。
なお、30万円以下の退職者についても提出を求めている市区町村があるため、提出先の案内を確認しましょう(浜松市、柏市など)。
3. 給与支払報告書の提出先・提出期限・提出方法
3-1 提出先
提出先は給与支払者の所在地ではなく、従業員が翌年1月1日時点で住んでいる市区町村です。
年の途中で退職した人は、退職日時点で住んでいた市区町村に提出します。
年末調整の後に引っ越した従業員がいると提出先が変わるため、扶養控除等申告書に書かれた住所が1月1日時点の住所と同じかを確認してから作成しましょう。
3-2 提出期限
提出期限は、給与を支払った年の翌年1月31日です(土日祝日の場合は翌平日)。
退職者の分も、退職した年の翌年1月31日までに提出します。
源泉徴収票の本人への交付、支払調書・法定調書合計表の税務署への提出も同じ日が期限です。
3-3 提出方法
提出方法は次の3種類です。
- eLTAX(地方税の電子申告システム)
無料のソフト「PCdesk」に1人ずつ入力するか、給与ソフトで作成したCSVファイルを取り込んで送信します。複数の市区町村分をまとめて送信すると、提出先ごとに自動で振り分けられます。 - 光ディスク等
CD・DVDに所定の形式でデータを記録し、市区町村ごとに提出します。
受け付けている媒体や規格は市区町村ごとに異なります。 - 書面
総括表と個人別明細書を市区町村ごとに郵送または持参します。
前々年に税務署へ提出すべきだった源泉徴収票が30枚以上の給与支払者は、eLTAXまたは光ディスク等での提出が義務です。
30枚未満であれば義務はありませんが、提出先が2か所以上ある場合や従業員が増えてきた場合は、市区町村ごとに仕分けと郵送をしなくて済むeLTAXでの提出をおすすめします。
参考:eLTAX 地方税ポータルシステム|給与支払報告書・給与所得者異動届出書の提出について
参考:国税庁|No.7455 法定調書の提出枚数が30枚以上の場合のe-Tax、光ディスク等又は認定クラウド等による提出義務
3-4 提出しなかった場合の罰則
給与支払報告書を提出しなかった場合や、偽りの記載をして提出した場合には、1年以下の拘禁刑または50万円以下の罰金が定められています(地方税法第317条の7)。
提出がないと市区町村は給与の情報を把握できず特別徴収の税額を決められないため、給与支払者に提出を求める文書が届くことがあります。
提出を忘れていた場合は、期限後でも速やかに提出しましょう。
参考:e-Gov法令検索|地方税法第317条の7(給与支払報告書等の提出義務違反に関する罪)
4. 給与支払報告書の書き方
4-1 様式の入手方法
総括表と個人別明細書の様式(第17号様式)は、総務省のホームページに掲載されています。
前年に提出した給与支払者には名称や指定番号が印字された総括表が12月ごろに市区町村から送られてくるため、届いた総括表を使います(eLTAXで提出した場合は送られないことがあります)。
初めて提出する場合は、提出先の市区町村のホームページから様式をダウンロードします。
個人別明細書は、給与ソフトで出力するか、国税庁ホームページの「給与支払報告書(個人別明細書)・給与所得の源泉徴収票(受給者交付用)」の様式に記入して作成します。
eLTAXで提出する場合、様式を用意する必要はありません。
参考:総務省|地方税分野の主な申告手続等における様式
参考:国税庁|F1-1 給与所得の源泉徴収票(同合計表)
4-2 総括表の書き方
従業員3人(うち2人が千代田区に居住)の会社が、千代田区に提出する総括表の記入例です。
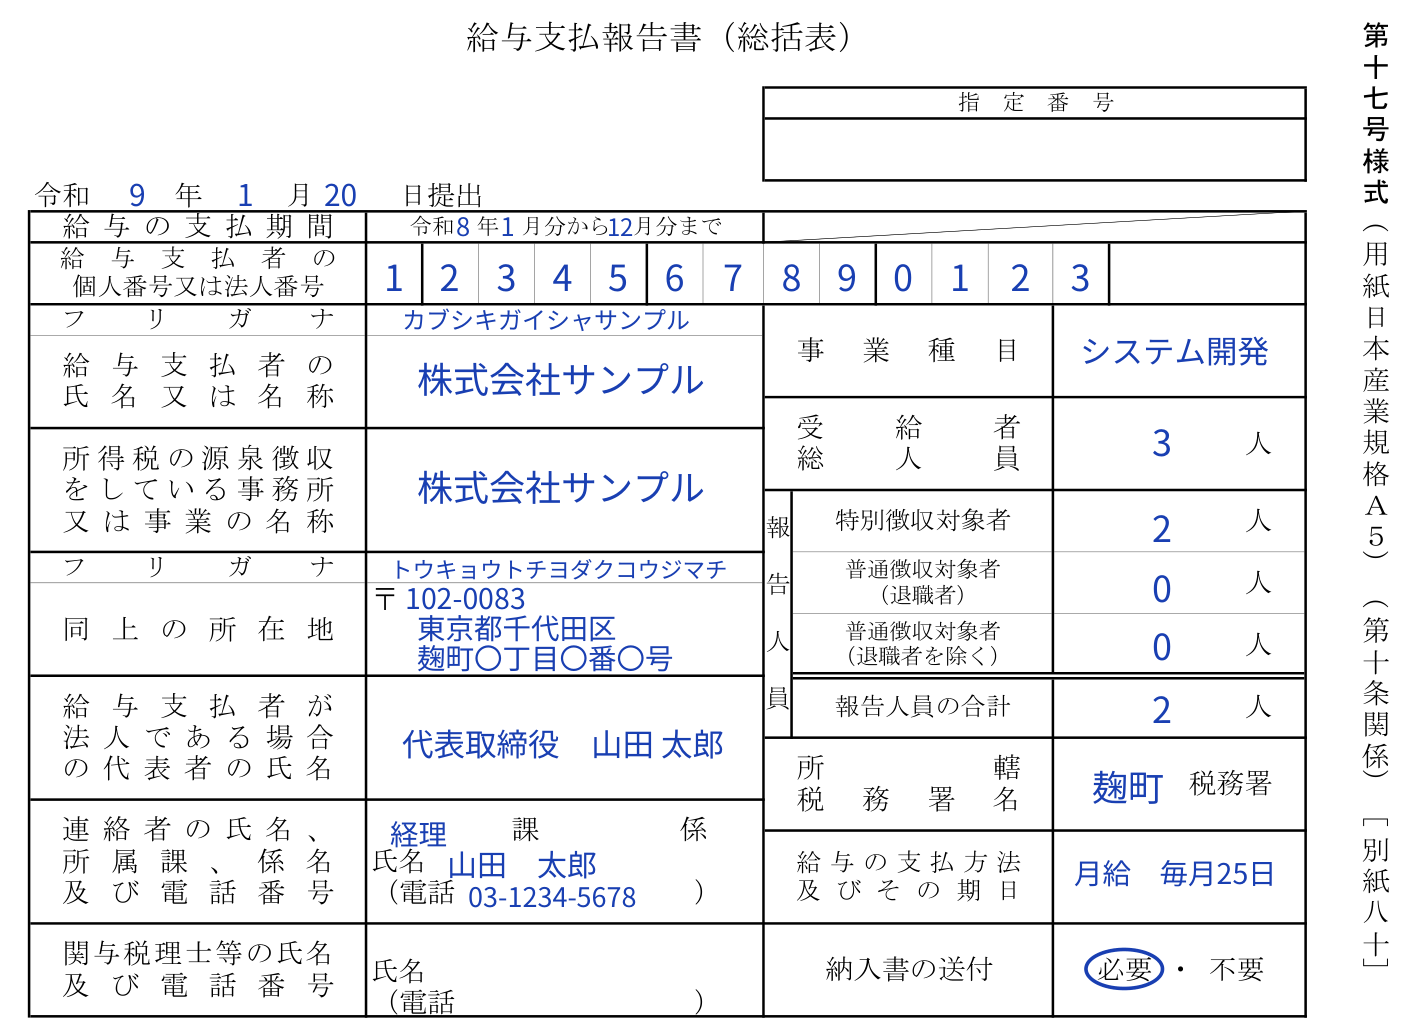
各欄の記入内容は次のとおりです。
| 欄 | 記入内容 |
|---|---|
| 指定番号 | 市区町村から通知されている特別徴収義務者の指定番号 通知がない場合は空欄 |
| 給与の支払期間 | 報告する給与の期間(1月分から12月分まで) |
| 給与支払者の個人番号又は法人番号 | 法人番号13桁 個人事業主はマイナンバー12桁 |
| 給与支払者の氏名又は名称 | 会社名(個人事業主は氏名) |
| 所得税の源泉徴収をしている事務所又は事業の名称 | 給与を支払っている事務所の名称 本店で給与計算をしていれば会社名と同じ |
| 同上の所在地 | 上記事務所の所在地 |
| 給与支払者が法人である場合の代表者の氏名 | 代表者(または経理責任者)の役職名と氏名 |
| 連絡者の氏名、所属課、係名及び電話番号 | 市区町村からの問い合わせに対応する担当者 |
| 関与税理士等の氏名及び電話番号 | 税理士が作成した場合に記入 自社で作成した場合は空欄 |
| 事業種目 | 主な事業の内容(システム開発、飲食業など) |
| 受給者総人員 | 1月1日時点で給与を支払っている人数 他の市区町村に住む人も含めた全体の人数で、どの市区町村の総括表にも同じ数を記入 |
| 報告人員 | その市区町村に提出する個人別明細書の枚数 特別徴収対象者、普通徴収対象者(退職者)、普通徴収対象者(退職者を除く)に分け、合計を記入 |
| 所轄税務署名 | 給与支払者の所在地を管轄する税務署 |
| 給与の支払方法及びその期日 | 月給・週給などの区分と支払日(月給 毎月25日 など) |
| 納入書の送付 | 住民税の納入書が必要かどうか eLTAXで電子納税する場合は「不要」 |
従業員3人のうち2人が千代田区、1人が横浜市に住んでいれば、千代田区の総括表は受給者総人員3人・報告人員2人、横浜市の総括表は受給者総人員3人・報告人員1人です。
4-3 個人別明細書の書き方
下記従業員の記入例です。
給与 月40万円、扶養親族なし、社会保険料本人負担分 月5.8万円、生命保険料控除4万円
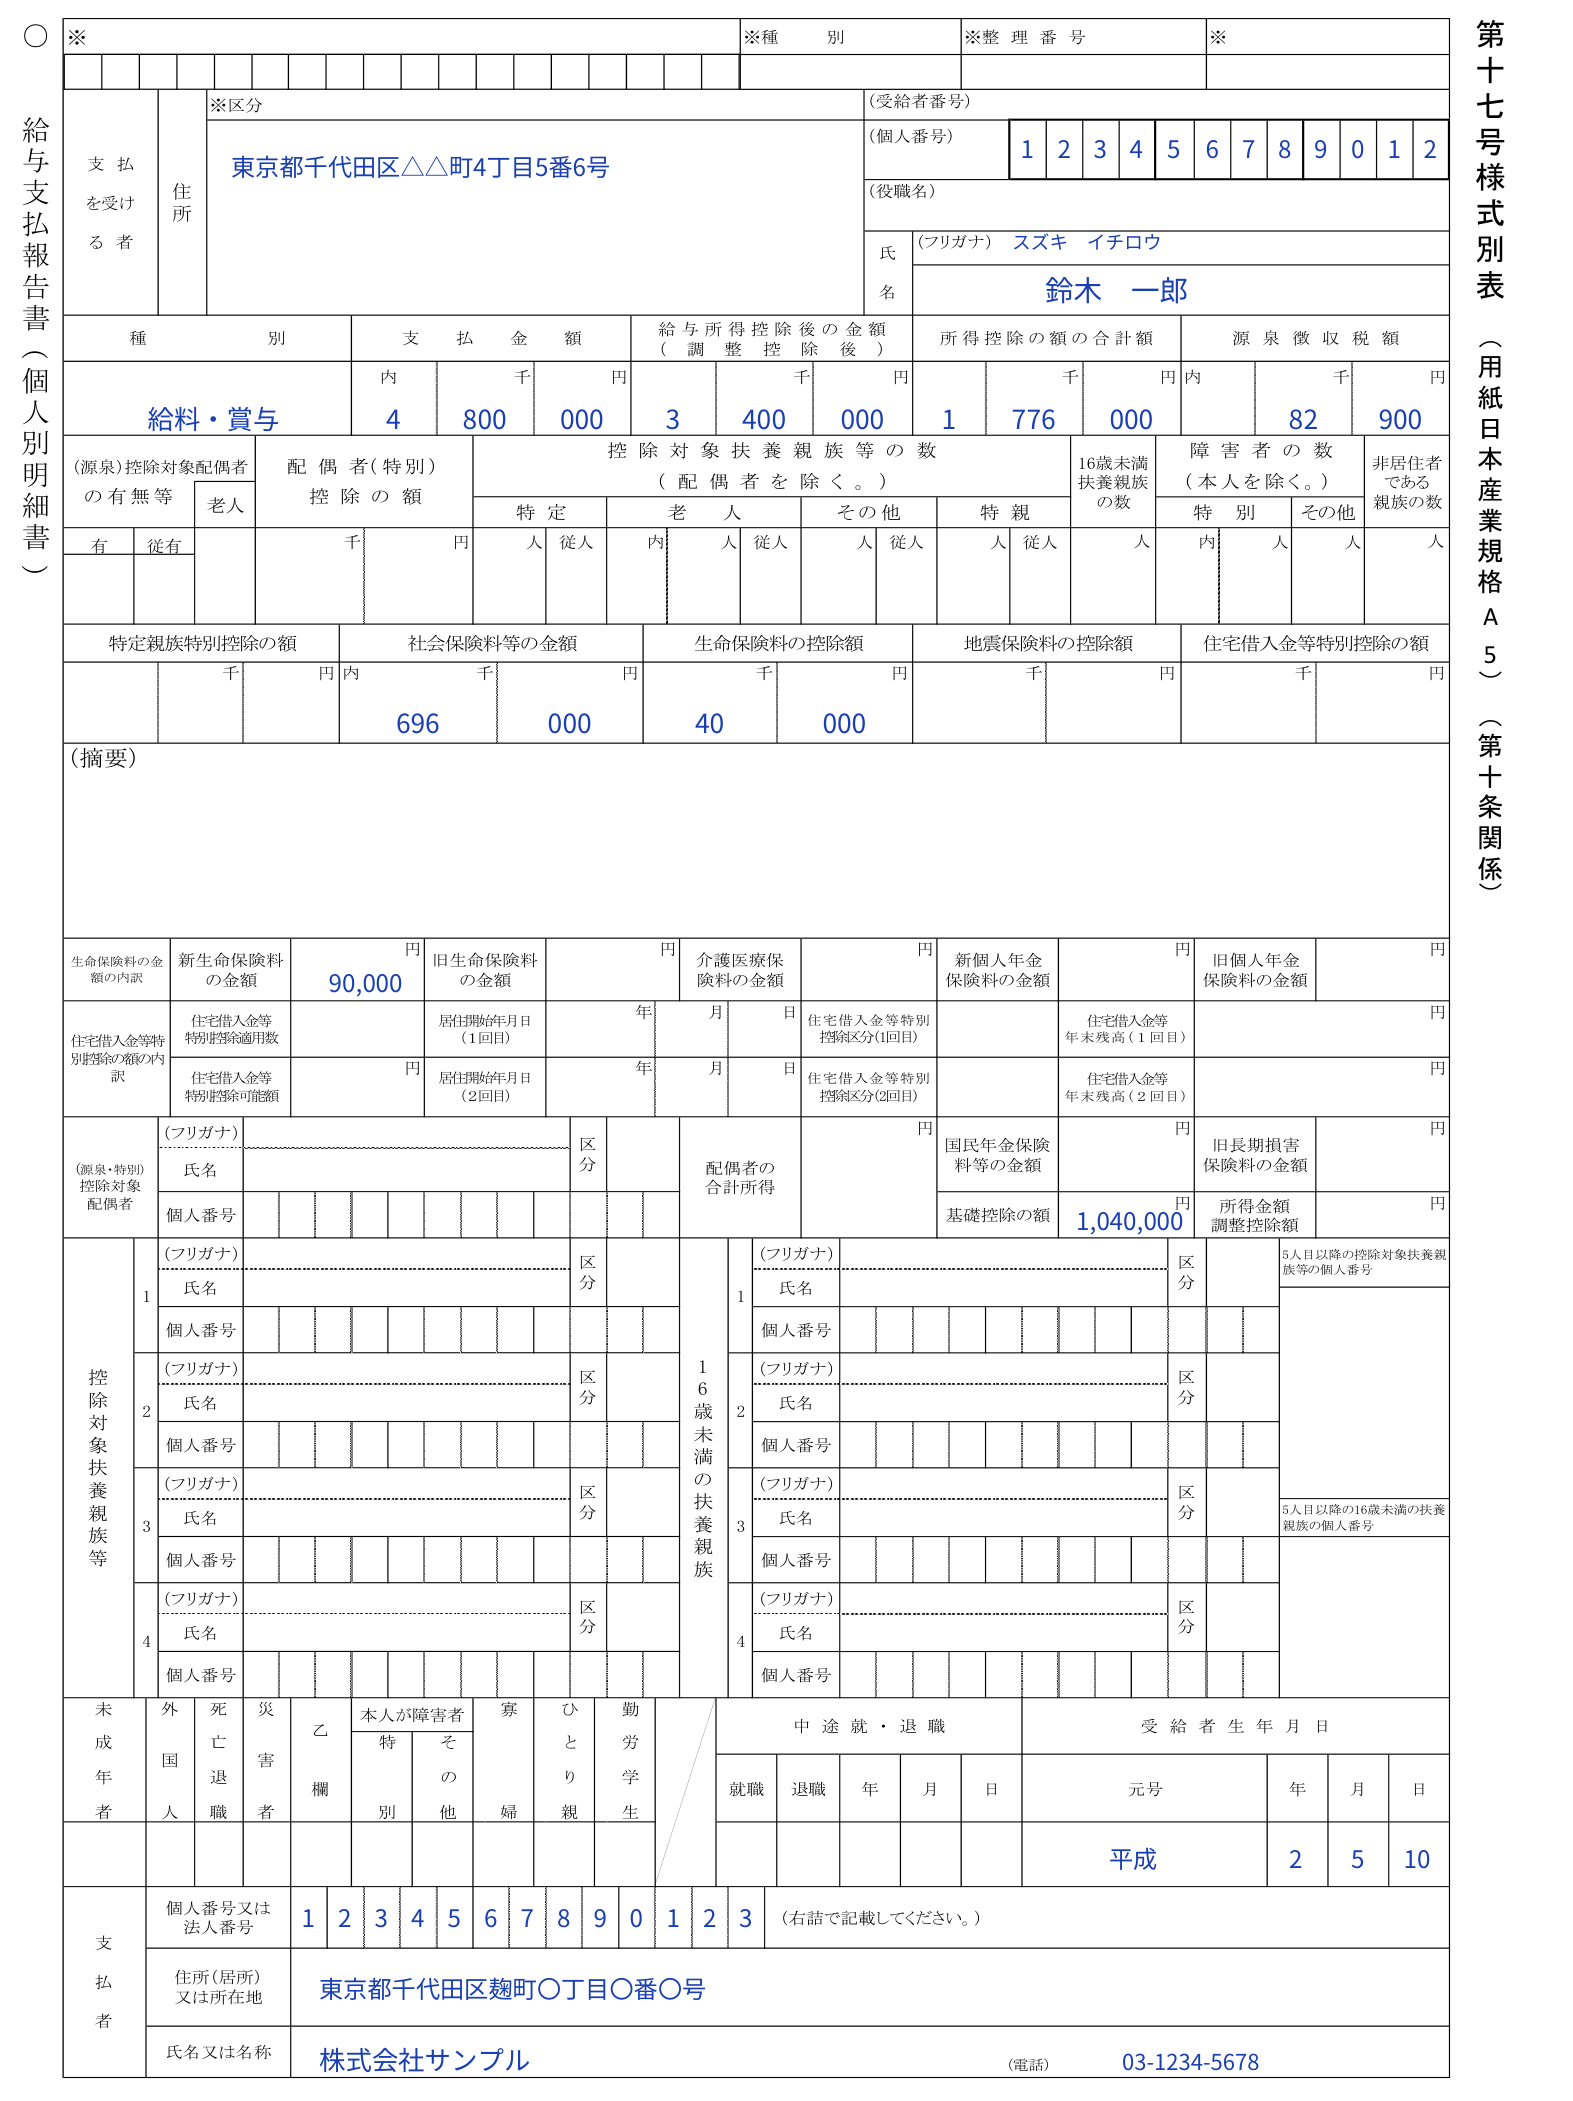
金額は年末調整の計算結果をそのまま転記します。主な欄の記入内容は次のとおりです。
| 欄 | 記入内容 |
|---|---|
| 支払を受ける者 | 翌年1月1日時点の住所、氏名、マイナンバー (退職者は退職日時点の住所) 役員は役職名も記入 |
| 種別 | 給料・賞与、役員報酬など |
| 支払金額 | その年に支払が確定した給与・賞与の合計 非課税の通勤手当は含めない 未払いがあれば「内」欄に未払額を記入 |
| 給与所得控除後の金額 (調整控除後) |
支払金額から給与所得控除を差し引いた金額 所得金額調整控除がある人は、その控除後の金額 |
| 所得控除の額の合計額 | 社会保険料控除、生命保険料控除、配偶者控除、扶養控除、基礎控除などの合計 |
| 源泉徴収税額 | 年末調整後の所得税・復興特別所得税の額 年末調整をしていない人は、その年に源泉徴収した税額 |
| 控除対象配偶者・扶養親族の数、16歳未満扶養親族の数 | 扶養控除等申告書の内容を転記 16歳未満の子は所得税の控除対象外ですが、住民税の非課税判定に使うため記入が必要 |
| 社会保険料等の金額 | 給与から天引きした社会保険料と、本人が申告した国民年金保険料などの合計 小規模企業共済・iDeCoの掛金は「内」欄に記入 |
| 生命保険料・地震保険料の控除額、住宅借入金等特別控除の額 | 年末調整で適用した控除額 |
| 基礎控除の額 | 基礎控除申告書から転記 |
| 摘要 | 前職の給与を含めて年末調整した場合は前職の会社名・住所・退職日・支払金額・源泉徴収税額・社会保険料 普通徴収にする人は、その符号(普A〜普F) |
| 控除対象配偶者、控除対象扶養親族等、16歳未満の扶養親族 | 氏名、フリガナ、マイナンバー 国内に住んでいる人は区分「00」 |
| 中途就・退職 | 年の途中で入社・退職した人は、該当欄に○と年月日 |
| 支払者 | 給与支払者の所在地、名称、電話番号、法人番号 (個人事業主はマイナンバー) |
年末調整の計算方法については「年末調整とは?対象・手順・令和8年の変更点・よくある失敗を税理士が解説」で解説しています。
4-4 普通徴収にする場合の書き方
住民税は、給与支払者が給与から差し引いて納める特別徴収が原則です。
従業員本人が納付する普通徴収にできるのは、市区町村が認めている理由に当てはまる人だけで、本人の希望や給与支払者の手間を理由に選ぶことはできません。
東京都内の全市区町村が共通で認めている理由は次の6つです。
| 符号 | 普通徴収にできる理由 |
|---|---|
| 普A | 総従業員数が2人以下 (他の市区町村分を含む全従業員から、普B〜普Fに該当する人を除いた人数) |
| 普B | 他の事業所で特別徴収されている(掛け持ちの乙欄の人など) |
| 普C | 給与が少なく税額が引けない |
| 普D | 給与の支払が不定期(毎月の支払でない) |
| 普E | 事業専従者(個人事業主のみ) |
| 普F | 退職者、5月末日までの退職予定者、休職者 |
普通徴収にする人がいる場合は、その人の個人別明細書の摘要欄に符号を記入したうえで、書面提出では「普通徴収切替理由書」を総括表に添えて提出します。理由書は特別徴収分と普通徴収分の個人別明細書を分ける仕切紙を兼ねています。eLTAXで提出する場合は、該当者の「普通徴収」欄にチェックを入れて摘要欄に符号を入力し、理由書の添付は不要です。
符号の記入や理由書の提出がないと、原則全員が特別徴収になります。符号や理由書の様式は都道府県・市区町村ごとに異なるため、東京都以外に提出する場合は提出先の案内で確認しましょう。
5. 提出後の手続き
5-1 特別徴収の開始
給与支払報告書を提出した市区町村から、5月31日までに特別徴収税額の決定通知書が届きます。
給与支払者用(特別徴収義務者用)と従業員用(納税義務者用)の2種類があり、従業員用は本人に渡します。
通知書に書かれた月割額を、6月から翌年5月までの給与から毎月差し引き、翌月10日までに市区町村に納めます。給与を受ける人が常時10人未満の場合は、市区町村に申請して承認を受けると、納入を年2回(6月〜11月分を12月10日まで、12月〜翌年5月分を6月10日まで)にまとめることができます。給与からの差し引きは毎月行います。
参考:e-Gov法令検索|地方税法第321条の5(給与所得に係る特別徴収税額の納入の義務等)
5-2 退職者が出たときの異動届出書
特別徴収している従業員が退職・休職などで給与を受けなくなったときは、その月の翌月10日までに給与支払報告・特別徴収に係る給与所得者異動届出書を市区町村に提出します。
届出をしないと特別徴収義務が続いたままになり、市区町村から督促状が届くことがあります。
退職後に残る月割額の扱いは、退職の時期で異なります。
| 退職の時期 | 残りの月割額の扱い |
|---|---|
| 6月1日〜12月31日 | 本人の申出があれば、最後の給与や退職金から一括で差し引く 申出がなければ普通徴収に切り替わり、本人が納付する |
| 1月1日〜4月30日 | 5月31日までに支払う給与や退職金から一括で差し引く (給与や退職金が残額に満たない場合は、支払える分だけ) |
転職先が決まっている人は、転職先を通じて特別徴収を続けることもできます。
1月に給与支払報告書を提出した後、6月の天引き開始前に退職した人の分も、同じ異動届出書で市区町村に知らせます。給与支払報告書に記載した人のうち4月1日時点で給与を受けていない人がいる場合、届出の期限は4月15日です。
6. Q&A
Q1. 給与支払報告書と給与支払証明書は同じものですか?
A. 別のものです。
給与支払証明書は、従業員から求められたときに給与支払者が発行する、給与の支払額を証明する書類です。保育園の入園申込みや住宅ローンの審査などに使われ、法律で定められた様式はありません。市区町村に提出する義務もありません。
Q2. 1月1日より後に退職した人の分は、どうすればよいですか?
A. 1月1日時点では在職しているため、ほかの従業員と同じように給与支払報告書を提出します。
提出時点で5月末日までの退職が決まっている人は、普通徴収切替理由書の普Fに該当するため、普通徴収として提出できます。提出後に退職した人は、異動届出書で市区町村に知らせます。
Q3. 社長1人の会社でも提出が必要ですか?
A. 必要です。
役員報酬は給与所得のため、社長本人の給与支払報告書を社長が住む市区町村に提出します。
総従業員数が2人以下であれば普Aに該当するため、普通徴収を選ぶこともできます。
普通徴収にすると、毎月の住民税の天引きと納入が不要になる代わりに本人が年4回納付します。
Q4. 年末調整をしていない人の分も提出が必要ですか?
A. 必要です。
年末調整の有無は提出の要否に関係ありません。
掛け持ちで働いている乙欄の人、給与収入が2,000万円を超える人、年の途中で退職した人(支払額30万円超)の分も提出します。源泉徴収税額の欄には、その年に源泉徴収した税額をそのまま記入します。
Q5. 個人事業主も提出が必要ですか?
A. 従業員や青色事業専従者に給与を支払っていれば必要です。
法人と同じ様式を使い、総括表と個人別明細書の支払者欄には法人番号の代わりに事業主のマイナンバーを記入します。書面で提出する場合は、マイナンバーの本人確認書類の提示または写しの添付を求める市区町村があります。
Q6. 提出した内容に誤りがありました。どうすればよいですか?
A. 誤りのある人の分だけ、訂正した個人別明細書を再提出します。
eLTAXで提出した場合は、提出区分を「訂正」にして再送信します。訂正した給与支払報告書を市区町村に提出すれば、税務署への訂正分の源泉徴収票の提出も不要です。
書面で提出した場合の訂正方法は市区町村ごとに異なるため、提出先に確認しましょう。
Q7. freeeで給与支払報告書を作成・提出できますか?
A. できます。
freee人事労務で年末調整を確定すると、給与支払報告書と源泉徴収票をPDFで出力できます。
eLTAXで提出する場合は、freee申告に年末調整の結果を連携し、freee申告から電子申告します。
参考:freeeヘルプセンター|freee申告で給与支払報告書を確認する
Q8. 提出期限を過ぎてしまいました。どうすればよいですか?
A. 気づいた時点で提出しましょう。
提出が遅れると市区町村の税額計算も遅れ、特別徴収の開始が6月より後にずれ込むことがあります。その場合は、通知を受けた月の翌月から翌年5月までの月数で税額を分けて差し引きます。
7. まとめ
給与支払報告書の概要、対象者、提出先・提出期限・提出方法、総括表と個人別明細書の書き方、提出後の手続きを解説しました。
本記事のポイントは次のとおりです。
- 給与支払報告書は、前年に支払った給与を従業員が住む市区町村に報告する書類
市区町村はこれをもとに住民税を計算し、6月からの特別徴収が始まる - 対象は、1月1日時点で給与を支払っている全員
省略できるのは、年の途中で退職した支払額30万円以下の人だけ - 提出先は従業員が1月1日に住む市区町村、期限は翌年1月31日
令和9年1月提出分から、税務署への源泉徴収票の提出は不要 - 市区町村ごとの総括表と、従業員ごとの個人別明細書を作成する
普通徴収にする人は摘要欄に符号を記入し、切替理由書を添付する - 退職者が出たら、翌月10日までに異動届出書を提出
1月〜4月の退職は、残りの住民税を給与や退職金から一括で差し引く
当事務所では、顧問先様の年末調整から、源泉徴収票・給与支払報告書・法定調書の作成と提出まで対応しています。初めて給与支払報告書を提出する方や、eLTAXでの提出に切り替えたい方は、初回無料相談も承っておりますので、お気軽にお問い合わせください。
最後までご覧いただきありがとうございました。
この記事を書いた人
永野 隆丞(公認会計士・税理士)
日本公認会計士協会 東京会 46468号/東京税理士会 157067号
Relyne(リライン)会計事務所 代表。
有限責任監査法人トーマツ、ミネベアミツミ株式会社での監査・経理実務を経て、東京都千代田区で開業しました。クラウド会計freeeを活用した創業期の会社のサポートを強みとしています。ブログ記事は顧問先様に実際に説明するときにも活用しており、会計や税金に初めて触れる方でも分かりやすい内容を心がけています。趣味はサッカー観戦・野球・将棋です。