
法定調書合計表とは?提出が必要なケース・提出期限・書き方を公認会計士・税理士が解説
Relyne(リライン)会計事務所の永野です。
税理士報酬や事務所家賃などの支払調書を税務署に提出する際、法定調書合計表を添付します。
令和8年分(2027年1月提出分)からは、給与支払報告書を市区町村に提出すれば給与所得の源泉徴収票を税務署に提出する必要がなくなり、合計表の提出自体が不要になる会社も出てきます。
本記事では、法定調書合計表の概要、提出が必要なケース、令和8年分からの変更点、提出先、提出期限、提出方法、記入例付きの書き方を公認会計士・税理士が解説します。
1. 法定調書合計表とは
1-1 概要
法定調書合計表とは、給与所得の源泉徴収票や支払調書などの法定調書を税務署に提出するときに、調書の種類ごとの人員・支払金額・源泉徴収税額の合計を記載して添付する書類です。
正式名称は「給与所得の源泉徴収票等の法定調書合計表」です。
合計表に集計する法定調書は次の6種類です。
| 法定調書(対象となる支払) | 税務署に提出する範囲 |
|---|---|
| 給与所得の源泉徴収票 (役員報酬・給与・賞与) |
給与支払報告書を市区町村に提出すれば 税務署への提出は不要 |
| 退職所得の源泉徴収票 (退職金) |
支払った全員分(死亡退職を除く) |
| 報酬、料金、契約金及び賞金の支払調書 (税理士報酬、原稿料、デザイン料など) |
同一人に年5万円超 (外交員報酬などは年50万円超) |
| 不動産の使用料等の支払調書 (事務所の家賃・地代・更新料など) |
同一人に年15万円超 (大家が法人の場合は権利金・更新料のみ) |
| 不動産等の譲受けの対価の支払調書 (不動産の購入代金) |
同一人に年100万円超 |
| 不動産等の売買又は貸付けの あっせん手数料の支払調書 (不動産の仲介手数料) |
同一人に年15万円超 |
法定調書は全部で63種類あります。上記6種類以外の法定調書(非居住者への支払調書など)は、この合計表ではなく、それぞれの調書に対応する別の合計表に集計します。
参考:国税庁|No.7400 法定調書の提出義務者
参考:国税庁|No.7401 法定調書の種類
支払調書については「支払調書とは?提出が必要なケース・期限・書き方を税理士が解説」で解説しています。
1-2 提出が必要になるケース
合計表は、6種類の法定調書のうち税務署に提出するものがあれば必要となります。
法定調書が1枚もない場合は、合計表だけを単独で提出する必要はありません。
給与所得の源泉徴収票は給与支払報告書の提出で税務署への提出が不要になるため、法定調書の提出の要否は、次のいずれかの支払があるかどうかで判定します。
- 個人の税理士・司法書士・デザイナー・ライターなどへの報酬が年5万円超
- 税理士法人・弁護士法人など法人への報酬が年5万円超
(源泉徴収はしませんが、支払調書の提出は必要です) - 個人の大家への事務所の家賃・地代が年15万円超
- 退職金の支払(金額や役職にかかわらず全員分)
- 不動産の購入代金が年100万円超、または不動産の仲介手数料が年15万円超
1つでも当てはまれば、該当する支払調書・退職所得の源泉徴収票に合計表を添付し提出します。
なお、不動産の使用料等の支払調書など不動産関係の3種類の支払調書は、提出義務があるのが法人と不動産業者である個人に限られます。不動産業者でない個人事業主は、事務所の家賃を支払っていても、不動産の使用料等の支払調書は不要です。
参考:国税庁|源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A
2. 令和8年分(2027年1月提出分)からの変更点
2-1 給与所得の源泉徴収票の税務署提出が不要(みなし提出の特例)
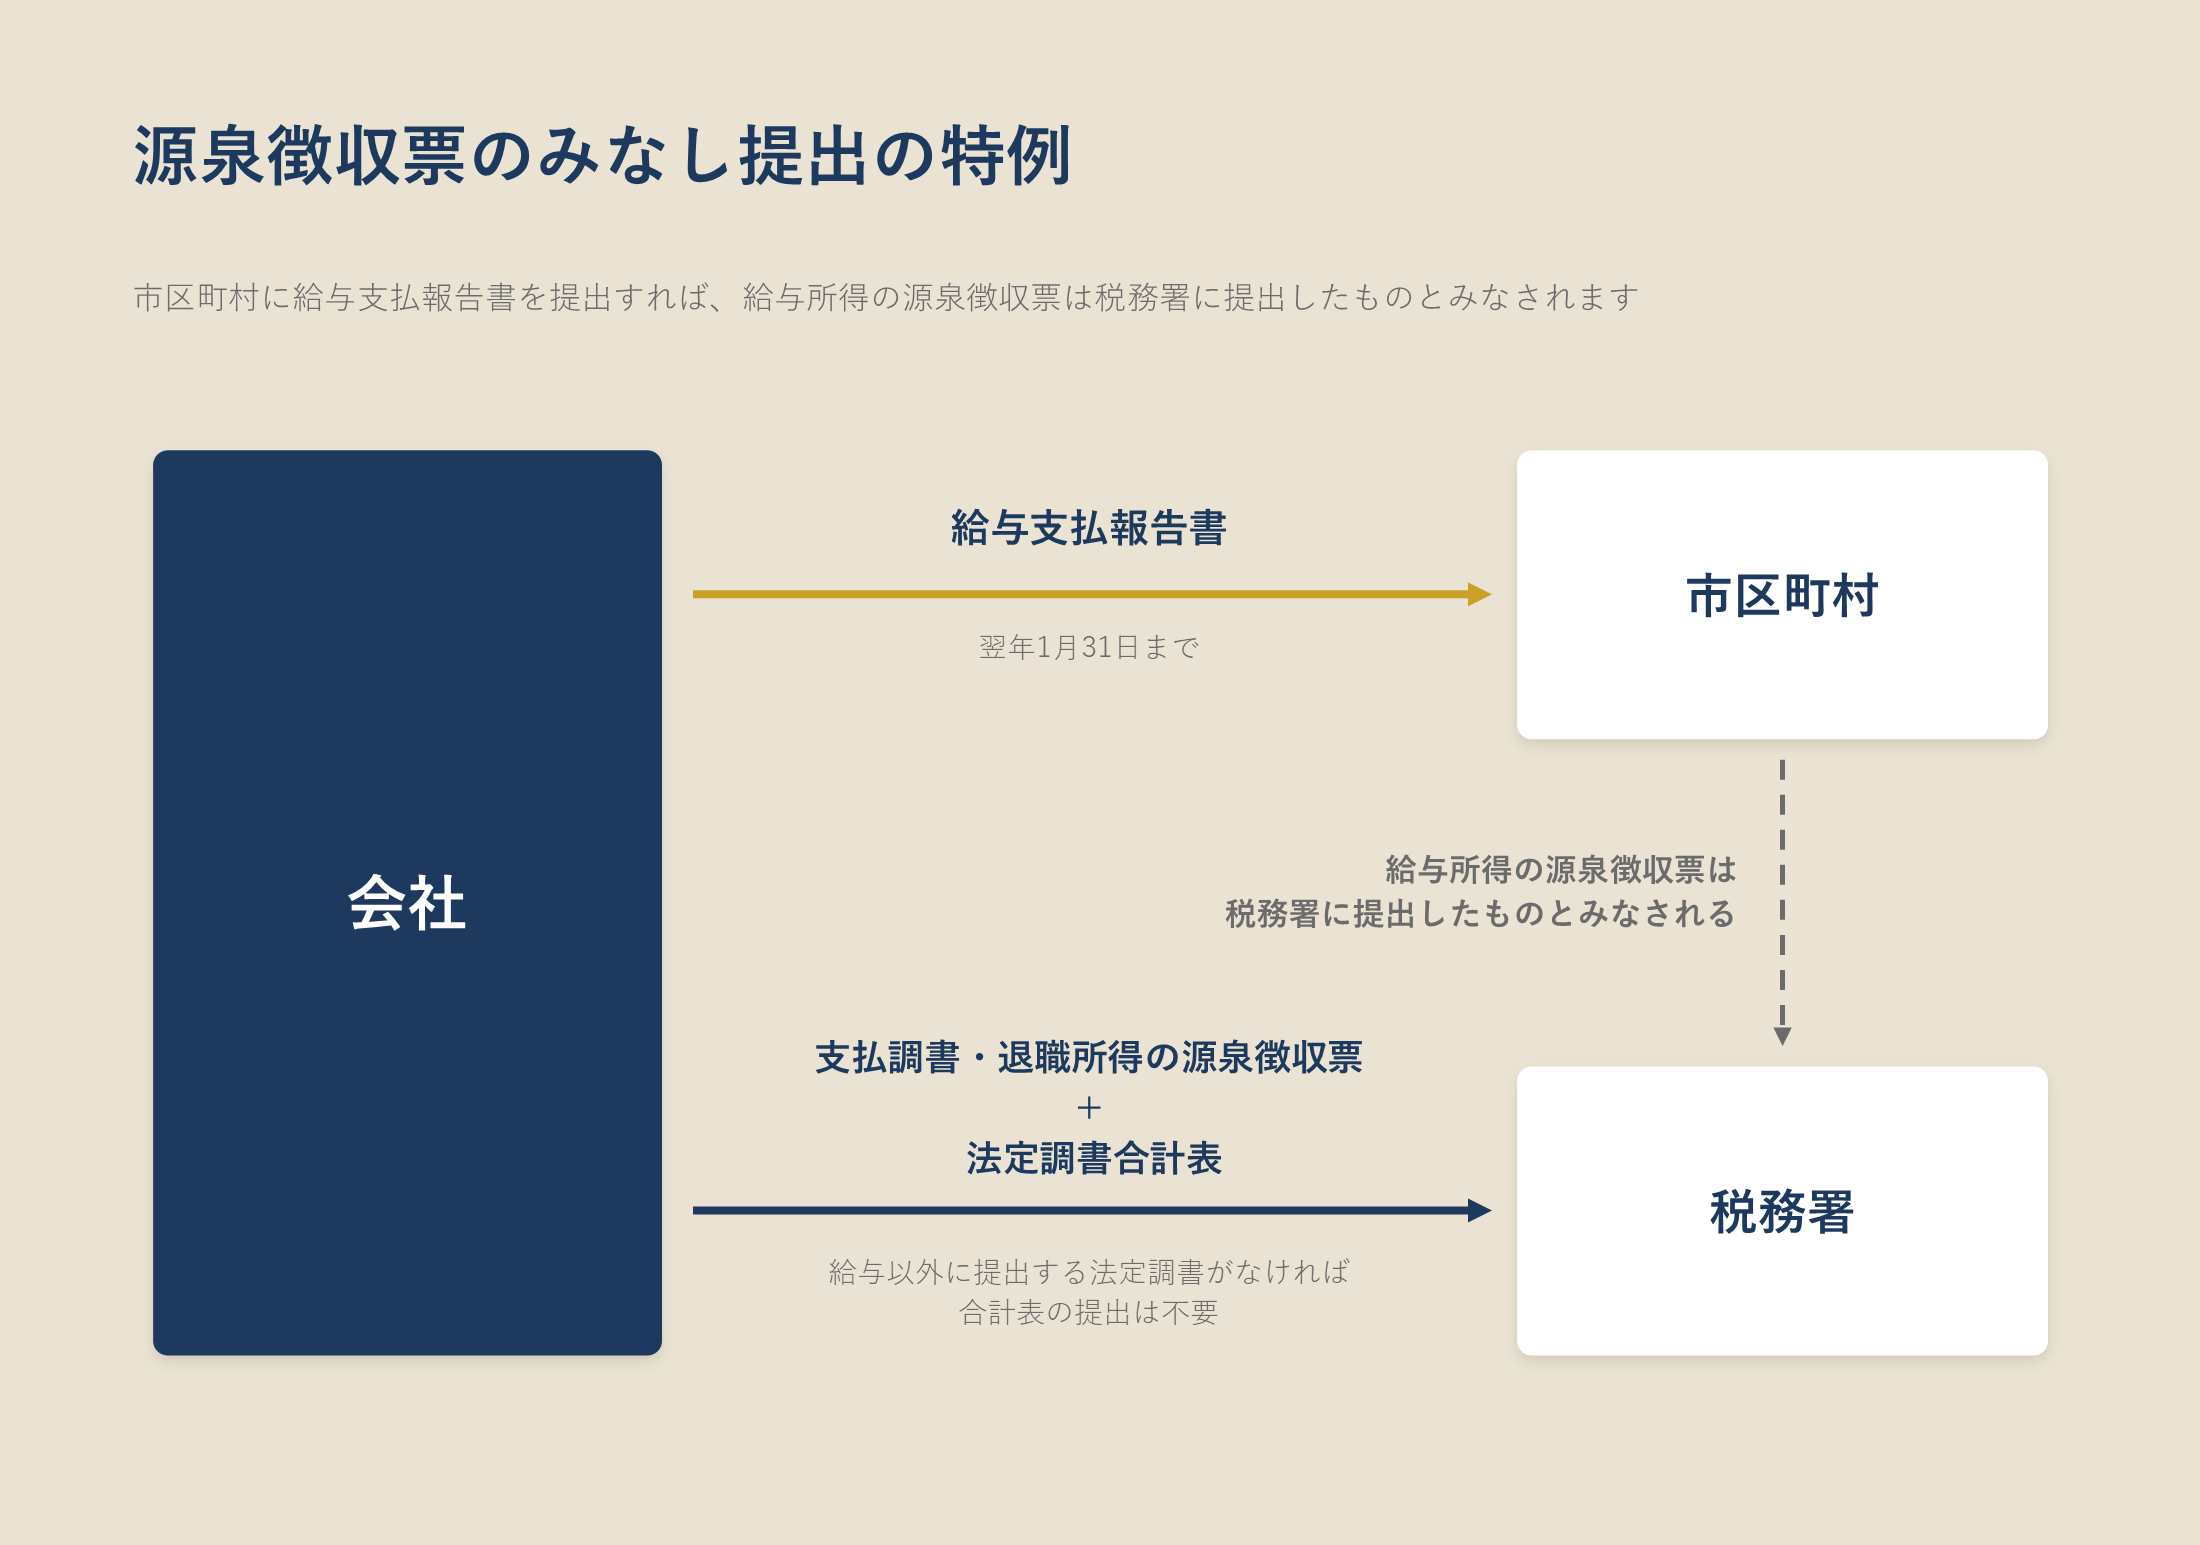
令和9年1月1日以後に提出する給与所得の源泉徴収票(令和8年分以後)は、市区町村に給与支払報告書を提出すれば、税務署に提出したものとみなされます(源泉徴収票のみなし提出の特例)。
同時に、税務署に提出する給与所得の源泉徴収票の範囲が、給与支払報告書と同じ範囲(年の途中で退職した人で年中の給与が30万円以下の人を除く全員)に広がりました。令和7年分までの「役員は年150万円超、従業員は年500万円超」という基準はなくなっています。
合計表への影響は次の2つです。
- 給与以外に税務署へ提出する法定調書がなければ、合計表の提出は不要
- 支払調書などを提出する場合も合計表の「1 給与所得の源泉徴収票合計表」欄は記載しない
受給者本人への源泉徴収票の交付(翌年1月31日まで)は、これまでどおり必要です。
参考:国税庁|源泉徴収票のみなし提出の特例 特設ページ
参考:国税庁|No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等
給与支払報告書については「給与支払報告書とは?対象者・提出先・期限・総括表と個人別明細書の書き方を公認会計士・税理士が解説」をご参照ください。
2-2 退職所得の源泉徴収票の提出範囲の拡大
令和8年1月1日以後に支払う退職金については、受給者が役員かどうかにかかわらず、全員分の退職所得の源泉徴収票を税務署に提出します。
死亡退職で支払った退職金は、退職所得の源泉徴収票ではなく相続税法の「退職手当金等受給者別支払調書」を提出するため、この合計表には記載しません。
参考:国税庁|No.7421 「退職所得の源泉徴収票」の提出範囲と提出枚数等
2-3 e-Tax等による提出義務の基準が30枚以上に引下げ
法定調書は種類ごとに、前々年(基準年)に提出すべきだった枚数が一定数以上だった場合、書面で提出できず、e-Tax・光ディスク等・認定クラウド等で提出しなければなりません。
この基準が100枚以上から30枚以上に下がりました(令和9年1月1日以後提出分から)。
2027年1月に提出する法定調書は、2025年1月に提出すべきだった枚数で判定します。
判定は種類ごとに行うため、給与所得の源泉徴収票が30枚以上でも、報酬の支払調書が2枚であれば、支払調書は書面で提出することができます。給与所得の源泉徴収票が30枚以上の場合は、給与支払報告書もeLTAXまたは光ディスク等で提出しなければなりません。
給与所得の源泉徴収票の枚数は、令和8年分以後も改正前の提出範囲(役員は年150万円超、従業員は年500万円超など)で数え、みなし提出になった分も枚数に含めます。従業員が35人いても、改正前の範囲で数えて30枚未満であれば、電子提出の義務はありません。
参考:国税庁|No.7455 法定調書の提出枚数が30枚以上の場合のe-Tax、光ディスク等又は認定クラウド等による提出義務
2-4 用紙の送付終了と様式の変更
令和8年分以後、税務署からの合計表の用紙の送付はなくなりました。
書面で提出する場合は、国税庁ホームページから様式をダウンロードします。
また、令和8年8月に、税務署に提出する法定調書と合計表の書面様式が変更されています。新しい様式には、右上に様式IDとQRコード、各欄に「F01」「G01」などのコードが印字されています。
3. 法定調書合計表の提出先・提出期限・提出方法
3-1 提出先
提出先は、支払事務を行う事務所所在地(支店がない会社は本店所在地)を所轄する税務署です。
従業員や支払先がどこに住んでいるかは関係ありません。
2026年7月10日から全国すべての税務署で内部事務のセンター化が行われており、書面を郵送する場合の送付先は、所轄税務署ではなく、所轄税務署を管轄する業務センターです。
業務センターの所在地は国税庁ホームページで確認できます。
e-Taxで送信する場合と窓口や時間外収受箱に持参する場合の提出先は、所轄税務署のままです。
3-2 提出期限
提出期限は、支払が確定した年の翌年1月31日です(土日祝日の場合は翌平日)。
源泉徴収票の本人への交付、給与支払報告書の市区町村への提出も同じ日が期限です。
退職所得の源泉徴収票の税務署への提出は退職後1か月以内が期限ですが、その年に退職した人の分をまとめて翌年1月31日までに提出しても問題ありません(本人への交付は退職後1か月以内)。
3-3 提出方法
提出方法は次の4種類です。
- e-Tax
国税の電子申告システムから送信します。無料のe-Taxソフト(WEB版)では、画面入力のほか、給与ソフト等で作成したCSVファイルの取込みにも対応しています。
事前に開始届出書を提出して利用者識別番号を取得しておく必要があります。 - 認定クラウド等
国税庁長官の認定を受けたクラウドサービスにデータを格納して提出します。
事前に税務署への届出が必要です。 - 光ディスク等
CD・DVDに所定の形式でデータを記録して提出します。 - 書面
国税庁の様式に記入し、業務センターへ郵送するか、所轄税務署へ持参します。
税務署に出向く必要がなく、提出記録(受信通知)も残るため、特別な理由がなければe-Taxでの提出をおすすめします。
3-4 提出しなかった場合の罰則
法定調書を期限までに提出しなかった場合や、偽りの記載をして提出した場合には、1年以下の拘禁刑または50万円以下の罰金が定められています(所得税法第242条)。
提出漏れがあると、税務署から提出を求める問い合わせを受けることがあります。
提出漏れに気づいたら、期限後であっても速やかに提出しましょう。
4. 法定調書合計表の書き方
4-1 様式の入手方法
合計表の様式と記載要領は、国税庁ページに掲載されています。
なお、Excel形式の様式は提供されていないため、パソコンで作成する場合は、e-Taxソフトか、給与ソフト・会計ソフトの法定調書作成機能を使いましょう。
4-2 記入例
次の会社が、令和8年分の合計表をe-Taxで提出する場合の記入例です。
- 東京都千代田区の株式会社(所轄:麹町税務署)、従業員3人
- 給与支払報告書を市区町村に提出するため、給与所得の源泉徴収票は税務署に提出しない
- 個人の税理士に顧問報酬を税込年66万円(源泉徴収税額61,260円)支払った
- 個人の司法書士に登記の報酬を税込6万6,000円(源泉徴収税額5,105円)支払った
- 弁護士法人に契約書チェックの報酬を税込11万円支払った(源泉徴収なし)
- 個人のライターに自社サイト記事の原稿料を税込11万円(源泉徴収税額10,210円)支払った
- 個人の大家に家賃9か月分(税込月16万5,000円)と礼金(税込16万5,000円)を支払った
- 事務所の仲介手数料として、不動産会社に税込16万5,000円支払った
- 退職金の支払、不動産の購入はない
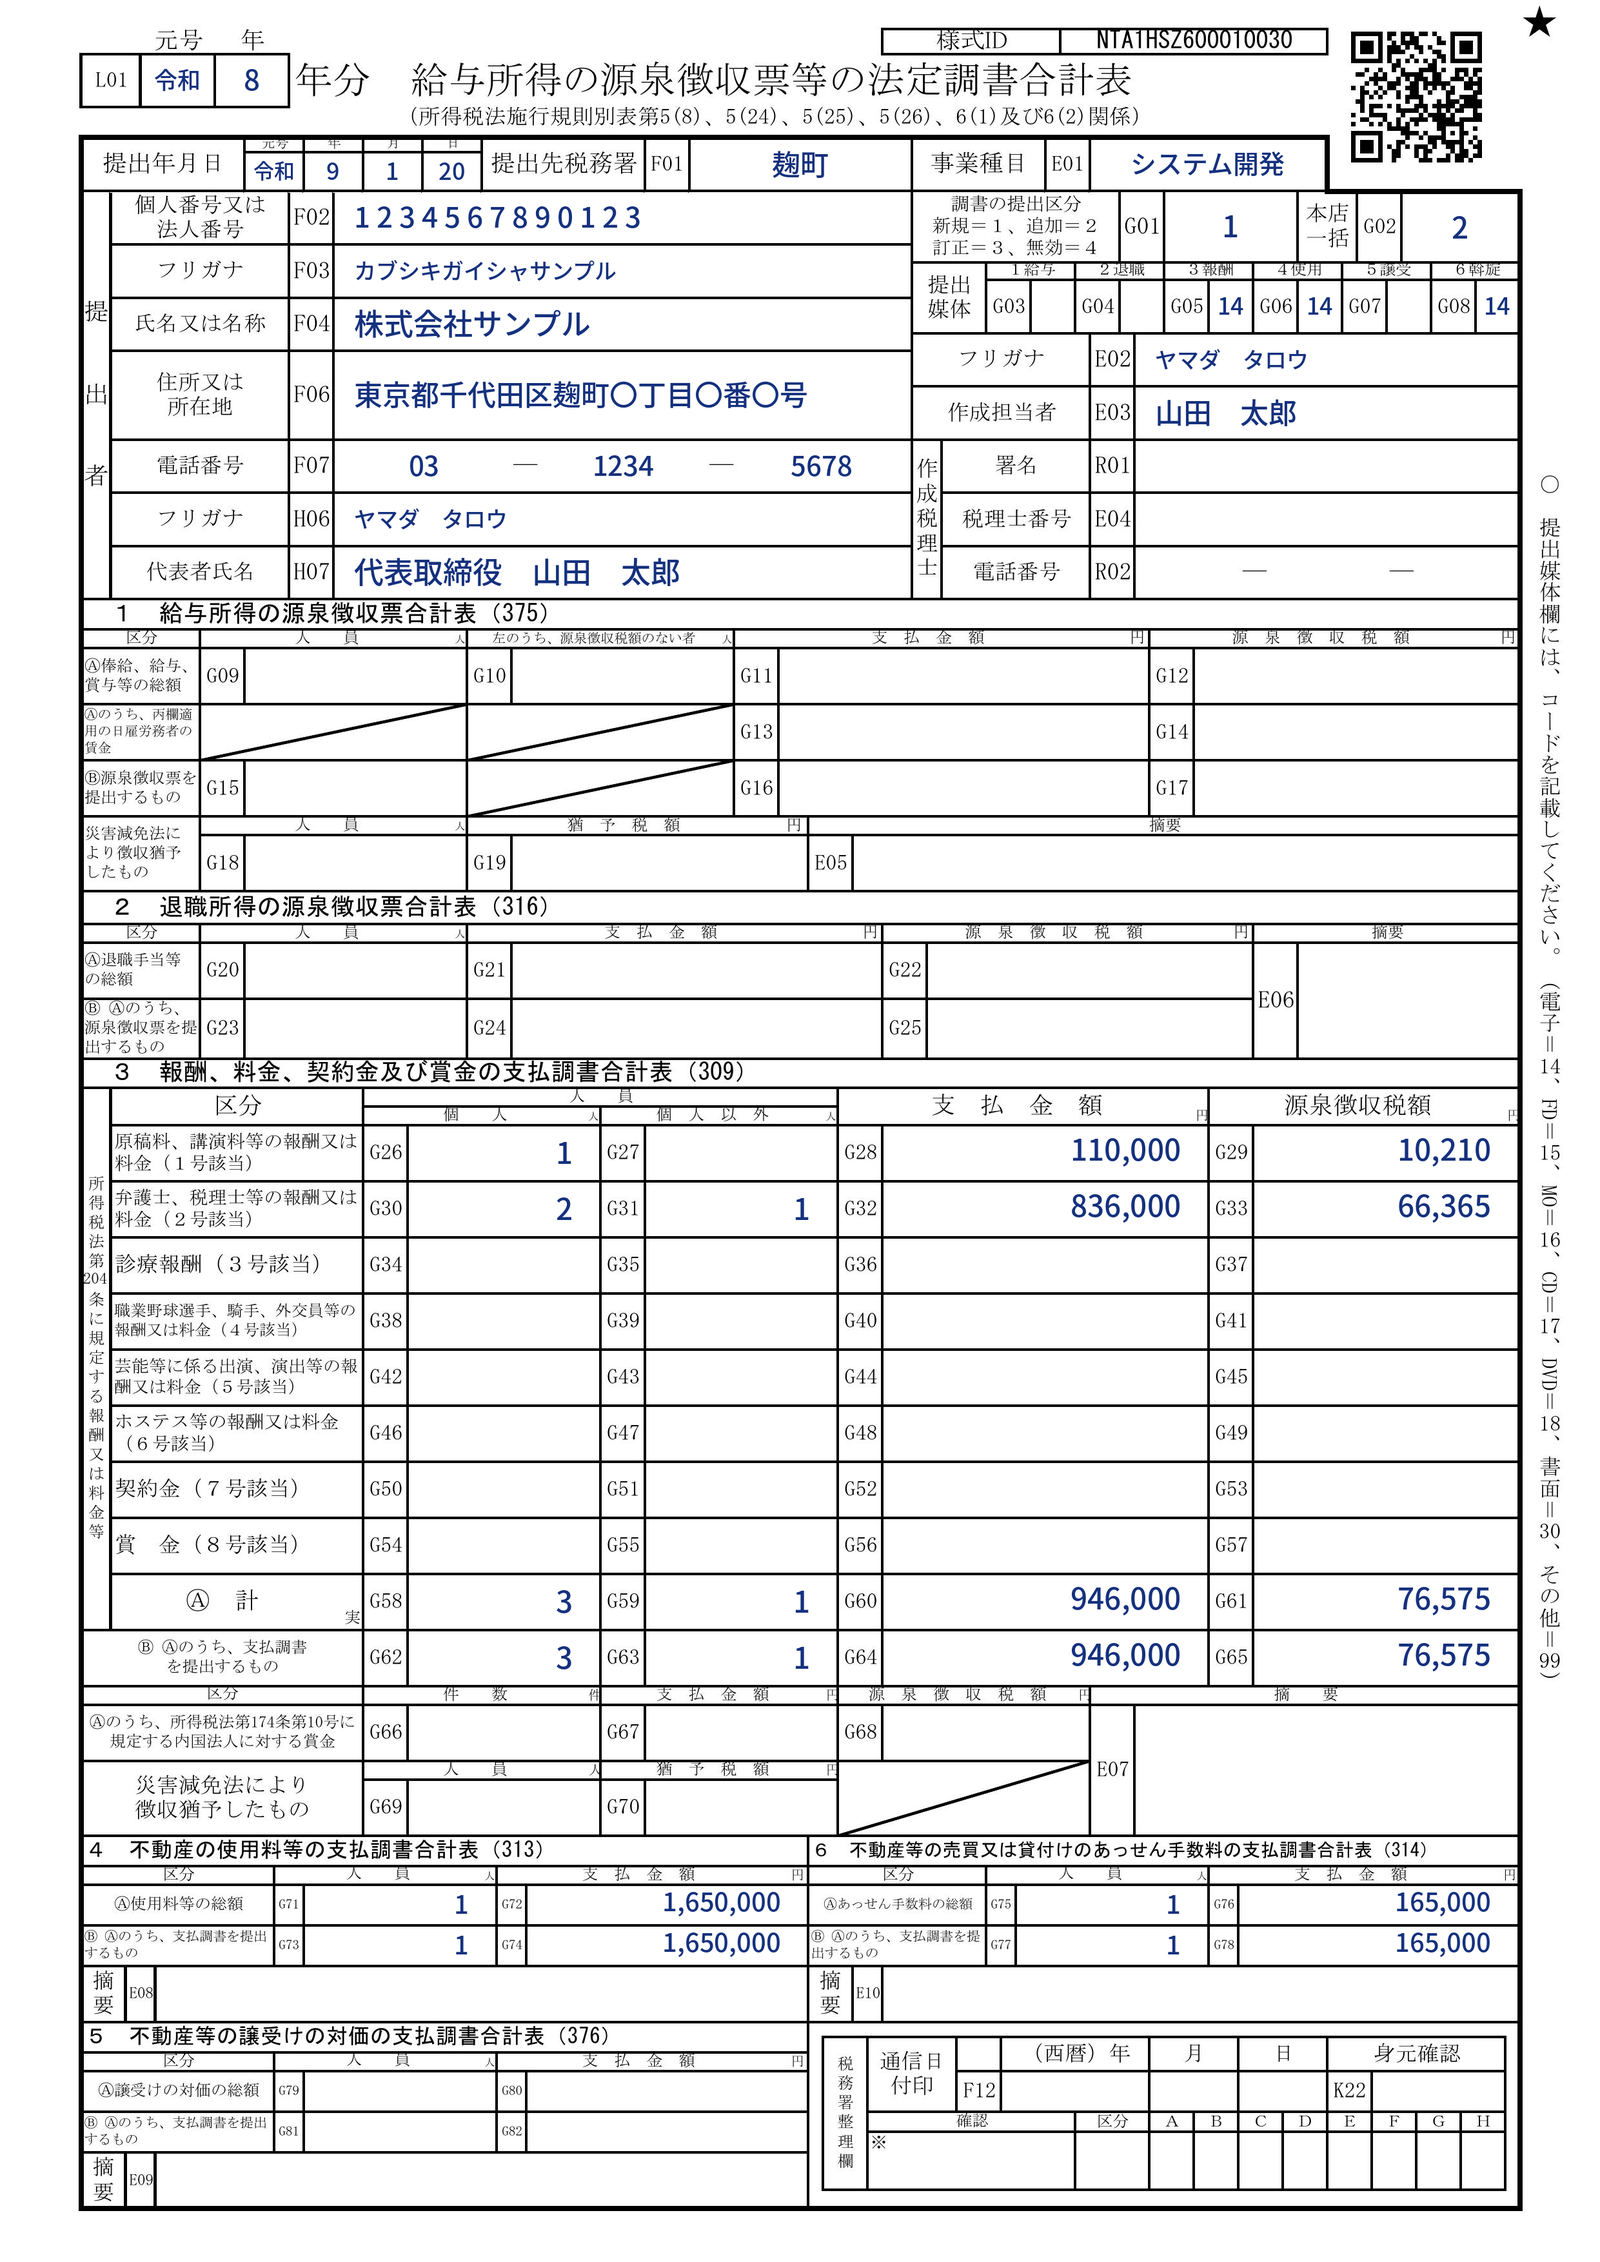 合計表とともに提出する法定調書は、報酬、料金、契約金及び賞金の支払調書4枚、不動産の使用料等の支払調書1枚、あっせん手数料の支払調書1枚です。
給与所得の源泉徴収票合計表の欄と、退職所得・不動産等の譲受けの欄は記載しません。
4-3 提出者欄の書き方
様式の上段の各欄の記入内容は次のとおりです。
| 欄 | 記入内容 |
|---|---|
| 年分 | 提出する法定調書の年分 元号欄は「令和」または「5」と記入 |
| 提出年月日 | 実際に提出する日 |
| 提出先税務署 | 所轄税務署の名称 |
| 事業種目 | 主な事業の内容(システム開発、飲食業など) |
| 個人番号又は法人番号 | 法人番号13桁、個人事業主はマイナンバー12桁 |
| 氏名又は名称・フリガナ | 会社名(個人事業主は氏名) |
| 住所又は所在地 | 本店所在地(個人事業主は住所) |
| 電話番号 | 税務署からの問い合わせに対応できる番号 |
| 代表者氏名・フリガナ | 代表者の役職名と氏名 |
| 調書の提出区分 | 新規=1、追加=2、訂正=3、無効=4 その年分を初めて提出するときは「1」 |
| 本店一括 | 支店が提出する法定調書を本店がまとめて提出する場合は「1」 (事前に税務署の承認が必要) 支店がない会社など、それ以外は「2」 |
| 提出媒体 | 提出する法定調書の種類ごとに、提出方法のコードを記入 電子=14、FD=15、MO=16、CD=17 DVD=18、書面=30、その他=99 提出しない種類の欄は空欄(みなし提出の給与欄も空欄) |
| 作成担当者・フリガナ | 合計表を作成し、税務署からの問い合わせに対応する人の氏名 |
| 作成税理士 | 税理士が作成した場合に、署名・税理士番号・電話番号を記入 |
| 税務署整理欄 | 記入しない |
参考:国税庁|給与所得の源泉徴収票等の法定調書合計表 記載要領
4-4 給与所得の源泉徴収票合計表の書き方
給与支払報告書を市区町村に提出し、税務署に提出する給与所得の源泉徴収票がない場合、この欄に記載する必要はありません。
源泉徴収票を税務署に提出する場合は、次のとおり記載します。
(給与支払報告書を提出しない受給者がいる場合)
| 欄 | 記入内容 |
|---|---|
| Ⓐ俸給、給与、賞与等の総額 | その年に給与を支払った全員の合計 源泉徴収票を提出しない人、中途退職者も含める 人員は延べ人数ではなく実人員 (納付書の人員欄を合計した数ではない) 日雇いの丙欄適用者は人員に含めない |
| 左のうち、源泉徴収税額のない者 | 源泉徴収票の「源泉徴収税額」欄が0円の人の数 |
| Ⓐのうち、丙欄適用の日雇労務者の賃金 | 日額表の丙欄を適用した賃金の合計 |
| Ⓑ源泉徴収票を提出するもの | この合計表とともに提出する源泉徴収票の合計 Ⓐと異なり、中途入社した人の前職分を含める |
| 災害減免法により徴収猶予したもの | 徴収猶予を受けた人の人員と猶予税額 |
支払金額は、源泉徴収票の「支払金額」欄と同じく、その年に支払が確定した給与・賞与の合計(非課税の通勤手当を除く)です。源泉徴収税額は年末調整後の税額の合計で、年末調整の還付額が徴収税額を上回って税額がマイナスになる場合は0円と記載します。
年末調整の対象や計算については「年末調整とは?対象・手順・令和8年の変更点・よくある失敗を税理士が解説」で解説しています。
4-5 退職所得の源泉徴収票合計表の書き方
退職金を支払った場合は、Ⓐ(退職手当等の総額)とⒷ(Ⓐのうち源泉徴収票を提出するもの)の両方に、退職金を支払った全員の人員・支払金額・源泉徴収税額の合計を記載します。
令和7年分まではⒷに役員分だけを記載していましたが、令和8年分から全員分を提出することになったため、ⒶとⒷは同じ金額になります。
支払金額は、退職所得控除を差し引く前の退職金の支払額です。
死亡退職で遺族に支払った退職金は、この欄に含めません。
4-6 報酬、料金、契約金及び賞金の支払調書合計表の書き方
所得税法第204条に定める報酬・料金の区分ごとに人員・支払金額・源泉徴収税額を記載します。
| 区分 | 該当する支払の例 |
|---|---|
| 1号該当 | 原稿料、講演料、デザイン料、翻訳料、通訳料 |
| 2号該当 | 弁護士、公認会計士、税理士、司法書士、社会保険労務士、弁理士などへの報酬 |
| 3号該当 | 医療情報基盤・診療報酬審査支払機構が支払う診療報酬 |
| 4号該当 | 職業野球選手、競馬の騎手、外交員、集金人などへの報酬 |
| 5号該当 | 芸能人や芸能プロダクションへの出演料など |
| 6号該当 | ホステス・コンパニオンへの報酬 |
| 7号該当 | プロスポーツ選手などの契約金 |
| 8号該当 | 広告宣伝のための賞金、競馬の賞金 |
各欄の記入内容は次のとおりです。
| 欄 | 記入内容 |
|---|---|
| 人員(個人・個人以外) | 支払先が個人か、法人かに分けて人数を記入 |
| 支払金額 | その年に支払が確定した金額の合計(未払分を含む) 支払調書に記載した金額と同じ金額で集計する |
| 源泉徴収税額 | その年に源泉徴収すべき金額の合計 法人への支払など源泉徴収をしないものは0円 |
| Ⓐ計 | 各区分の合計 人員は、複数の区分で支払った相手を1人と数える |
| Ⓑ Ⓐのうち、支払調書を提出するもの | 合計表とともに提出する支払調書の合計 |
| Ⓐのうち、所得税法第174条第10号に規定する内国法人に対する賞金 | 法人である馬主に支払った競馬の賞金 |
| 災害減免法により徴収猶予したもの | 徴収猶予を受けた支払先の人員と猶予税額 |
年5万円以下で支払調書を提出しない支払も含めて記載するのが原則ですが、実際に提出する支払調書の分だけを記載しても問題ありません。
記入例の1号該当は、ライターへの原稿料です。
支払金額は税込11万円、源泉徴収税額は税抜10万円×10.21%=10,210円です。
2号該当は、税理士・司法書士・弁護士法人の3件を合計します。
支払金額は、66万円+6万6,000円+11万円=83万6,000円です。
源泉徴収税額は、61,260円+5,105円+0円=66,365円です。
税理士の源泉徴収税額は、税抜60万円×10.21%=61,260円です。
司法書士の報酬は、1回の支払額から1万円を差し引いて計算します。
(税抜6万円−1万円)×10.21%=5,105円です。
弁護士法人は法人のため、源泉徴収をしません。
4-7 不動産関係の支払調書合計表の書き方
不動産の使用料等、不動産等の譲受けの対価、不動産等の売買又は貸付けのあっせん手数料の3つの合計表は、どれも次の2段で構成されています。
- Ⓐ 総額
その年に支払が確定した金額と支払先の人員の合計
支払調書を提出しない支払も含めるのが原則
ただし、提出する支払調書の分だけ記載しても問題ありません - Ⓑ Ⓐのうち、支払調書を提出するもの
この合計表とともに提出する支払調書の人員と金額の合計
事務所の家賃を個人の大家に年15万円超支払っている場合は、不動産の使用料等の支払調書合計表のⒶ・Ⓑに、大家の人数と年間の家賃の合計を記載します。家賃のほかに更新料や礼金を支払った年は、それらも使用料等に含めて集計します。記入例では、家賃148万5,000円(税込月16万5,000円×9か月)と礼金16万5,000円の合計165万円を1人分として記載しています。
不動産を購入した年は譲受けの対価の合計表に、仲介手数料を支払った年はあっせん手数料の合計表に同じ方法で記載します。記入例では、仲介手数料16万5,000円を1人分として記載しています。仲介手数料については、不動産の使用料等や譲受けの対価の支払調書の「あっせんをした者」欄に情報を記載して支払調書の提出を省略した場合、省略した分の人員と金額を摘要欄に記載します。
参考:国税庁|令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第8章 法定調書合計表の書き方)
5. Q&A
Q1. 社長1人の会社で、役員報酬のほかに該当の支払はありません。合計表は提出が必要ですか?
A. 不要です。
給与支払報告書を市区町村に提出すれば、税務署に提出する法定調書がないためです。
社長本人への源泉徴収票の交付は必要です。
Q2. 年の途中で退職した従業員がいます。合計表の記載に影響はありますか?
A. 給与欄への影響はありません。
退職者の分も、給与支払報告書を提出すれば、税務署への源泉徴収票の提出は不要です。
年中の給与が30万円以下の退職者は、給与支払報告書の提出も省略できます。
どちらの場合も、合計表の給与欄は空欄のままで問題ありません。
退職金を支払った場合は、合計表の退職所得欄に記載します。
退職所得の源泉徴収票は、金額や役職にかかわらず全員分を税務署に提出するためです。
Q3. 海外に住んでいる人に給与や報酬を支払いました。合計表に記載しますか?
A. 記載しません。
非居住者への給与や報酬(国内源泉所得にあたるもの)は、給与所得の源泉徴収票や報酬の支払調書ではなく「非居住者等に支払われる給与、報酬、年金及び賞金の支払調書」を提出します。
(同一人への年間の支払が50万円以下の場合は提出不要です)
この支払調書には専用の合計表があり、別に作成します。
参考:国税庁|令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(参考 非居住者又は外国法人に対して給与・報酬等の支払をする場合の支払調書の提出について)
Q4. 提出した合計表に誤りがありました。どう訂正すればよいですか?
A. 書面で提出した場合は、「無効分」と「訂正分」の2組を提出します。
- 無効分:先に提出した調書と同じ内容の調書(「無効区分」欄に「1」)と、その金額を記載した合計表(「調書の提出区分」欄に「4」)
- 訂正分:正しい内容の調書(「無効区分」欄に「0」、摘要欄に「訂正分」)と、その金額を記載した合計表(「調書の提出区分」欄に「3」)
合計表には、無効・訂正する調書の分だけを記載します。提出漏れの調書を追加する場合は、追加する調書(摘要欄に「追加分」)と、追加分だけを記載した合計表(「調書の提出区分」欄に「2」)を提出します。
e-Taxで提出した場合は、誤りのあった調書のデータについて、無効分(訂正表示「1」)と訂正分(訂正表示「0」)を合計表とあわせて送信します。
みなし提出した給与支払報告書に誤りがあった場合は、市区町村に訂正分を提出すれば、税務署への訂正の源泉徴収票の提出は不要です。
参考:国税庁|令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第9章 法定調書の訂正・追加について)
Q5. freeeで法定調書合計表を作成・提出できますか?
A. できます。
freee人事労務で年末調整を確定した後、freee申告(年調・法定調書)に連携すると、支払調書と法定調書合計表を作成し、e-Taxで送信することができます。合計表の作成モードを「自動連携モード」にすると、freee申告で作成した支払調書の金額が合計表に自動で転記されます。
参考:freeeヘルプセンター|freee申告で法定調書合計表を作成する
6. まとめ
法定調書合計表の概要、提出が必要なケース、令和8年分からの変更点、提出先、提出期限、提出方法、書き方を解説しました。
本記事のポイントは次のとおりです。
- 法定調書合計表は、法定調書を税務署に提出するときに添付する書類
- 令和8年分から、給与支払報告書を提出すれば源泉徴収票の税務署提出は不要
給与の支払だけの会社は、合計表の提出も不要になる - 提出が必要な支払は、同じ相手への年5万円超の税理士報酬や原稿料など
個人の大家への年15万円超の家賃、退職金、不動産の仲介手数料等も対象になる - 提出期限は翌年1月31日で、令和8年分は2027年2月1日(月)
源泉徴収票の交付、給与支払報告書の提出も同じ日が期限
当事務所では、顧問先様の年末調整から源泉徴収票・給与支払報告書・支払調書・法定調書合計表の作成・提出まで対応しています。
初回無料相談も承っておりますので、お気軽にお問い合わせください。
最後までご覧いただきありがとうございました。
この記事を書いた人
永野 隆丞(公認会計士・税理士)
日本公認会計士協会 東京会 46468号/東京税理士会 157067号
Relyne(リライン)会計事務所 代表。
有限責任監査法人トーマツ、ミネベアミツミ株式会社での監査・経理実務を経て、東京都千代田区で開業しました。クラウド会計freeeを活用した創業期の会社のサポートを強みとしています。ブログ記事は顧問先様に実際に説明するときにも活用しており、会計や税金に初めて触れる方でも分かりやすい内容を心がけています。趣味はサッカー観戦・野球・将棋です。