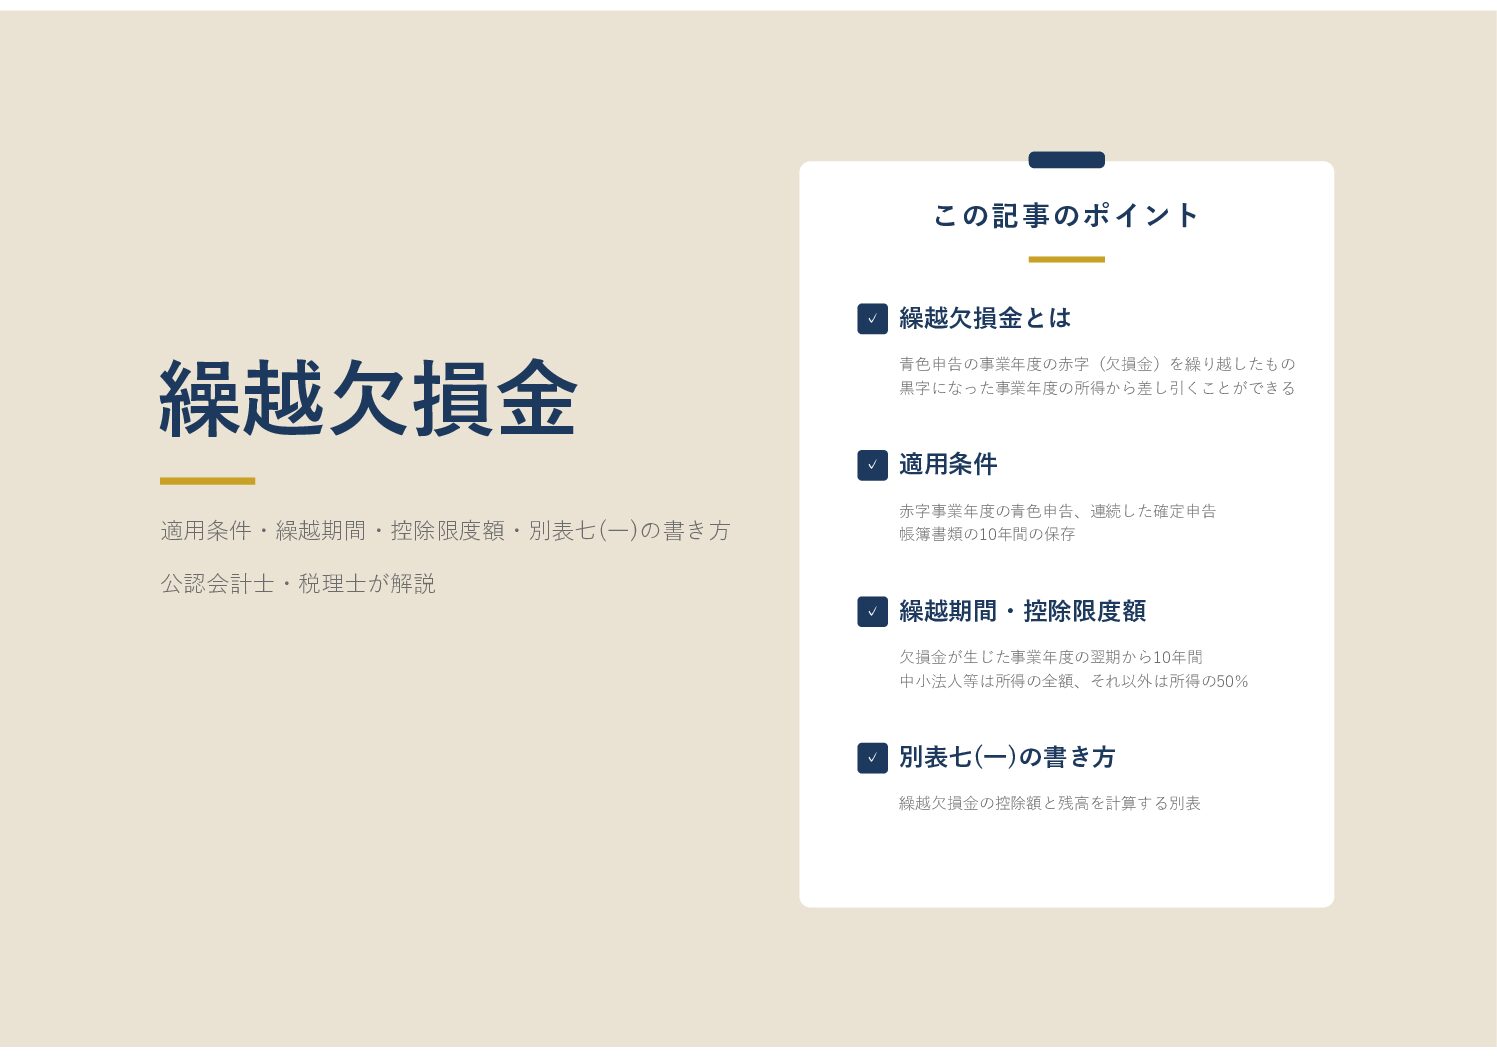
繰越欠損金とは?適用条件・繰越期間・控除限度額・別表七(一)の書き方を公認会計士・税理士が解説
Relyne(リライン)会計事務所の永野です。 法人税の計算で赤字(欠損金)が出た場合、その赤字は翌期以降10年間繰り越して、黒字の事業年度の所得から差し引くことができます。 本記...
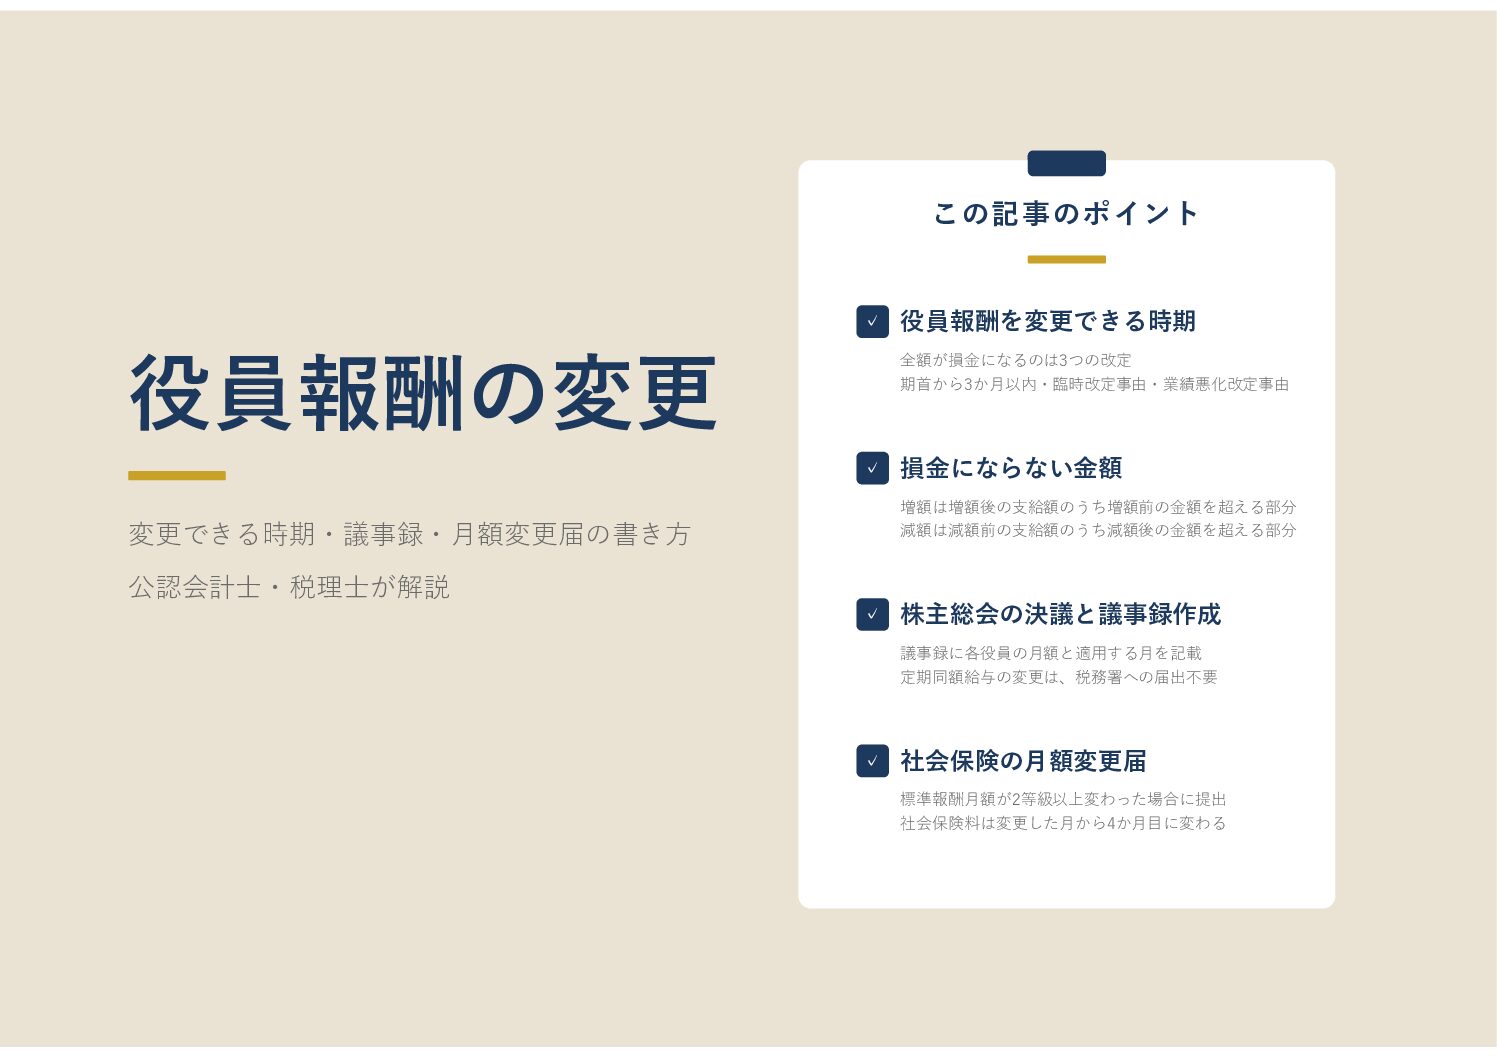
役員報酬の変更を公認会計士・税理士が解説|変更できる時期・議事録・月額変更届の書き方まで
Relyne(リライン)会計事務所の永野です。 役員報酬は、変更する時期によって、支給した金額の一部が損金(経費)にならなくなります。 また、変更するときは、株主総会の決議と議事録...
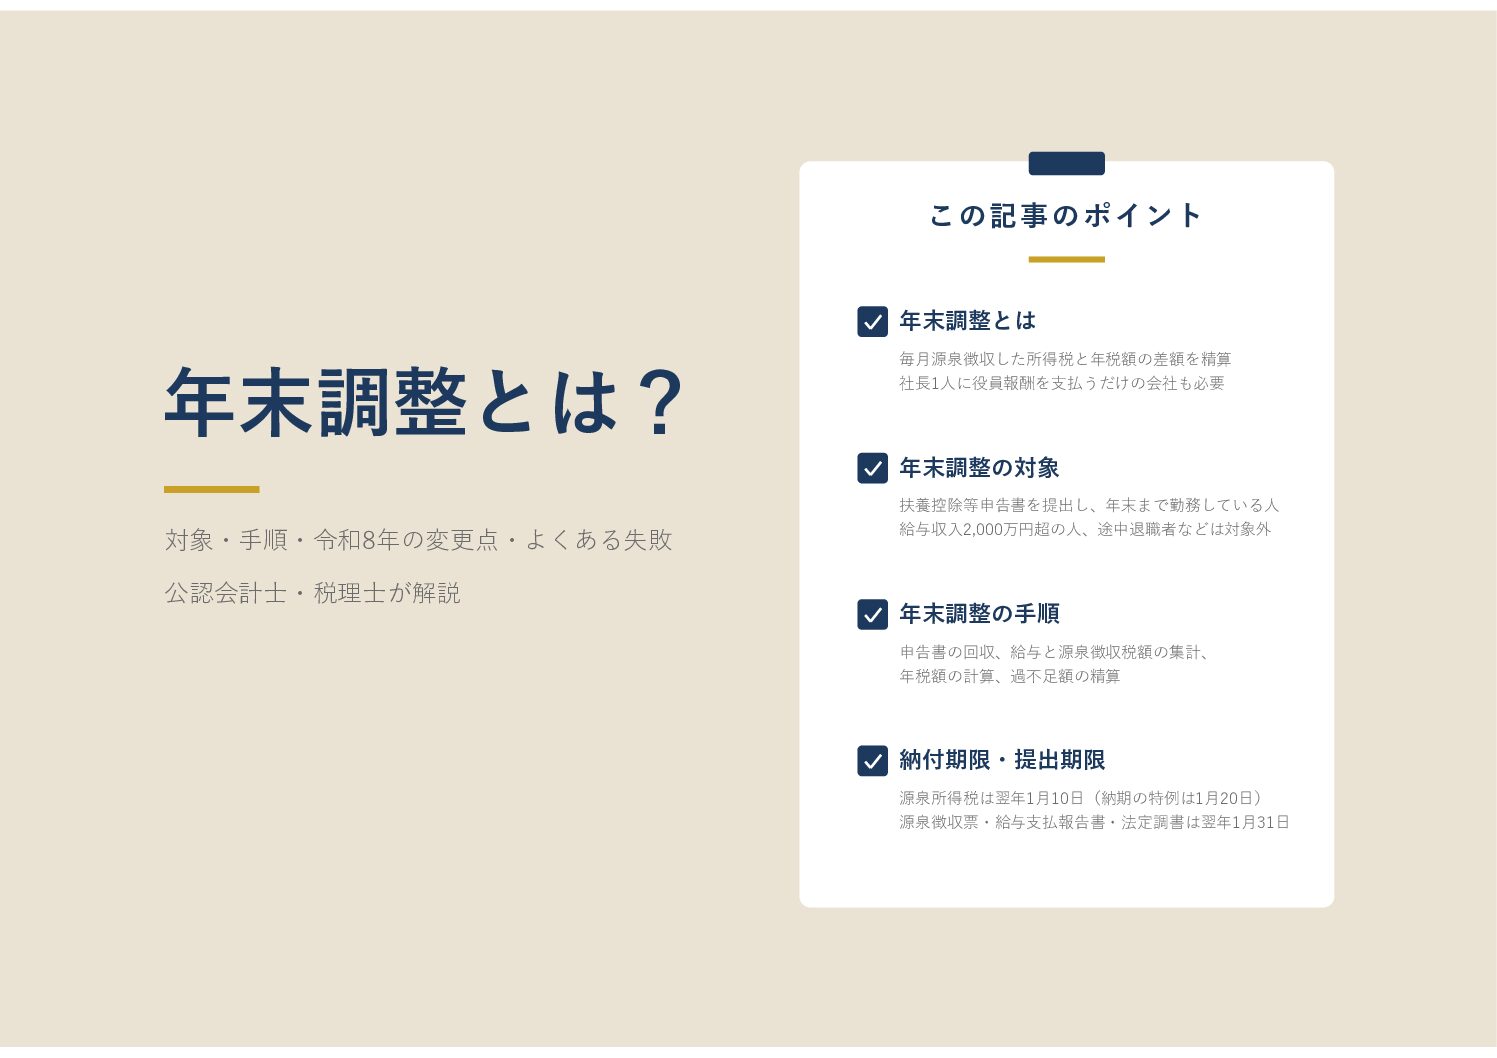
年末調整とは?対象・手順・令和8年の変更点・よくある失敗を税理士が解説
Relyne(リライン)会計事務所の永野です。 役員報酬や給与を支払っている会社は、毎年12月に年末調整を行います。 従業員がいない社長1人の場合も、社長の役員報酬について年末調整...
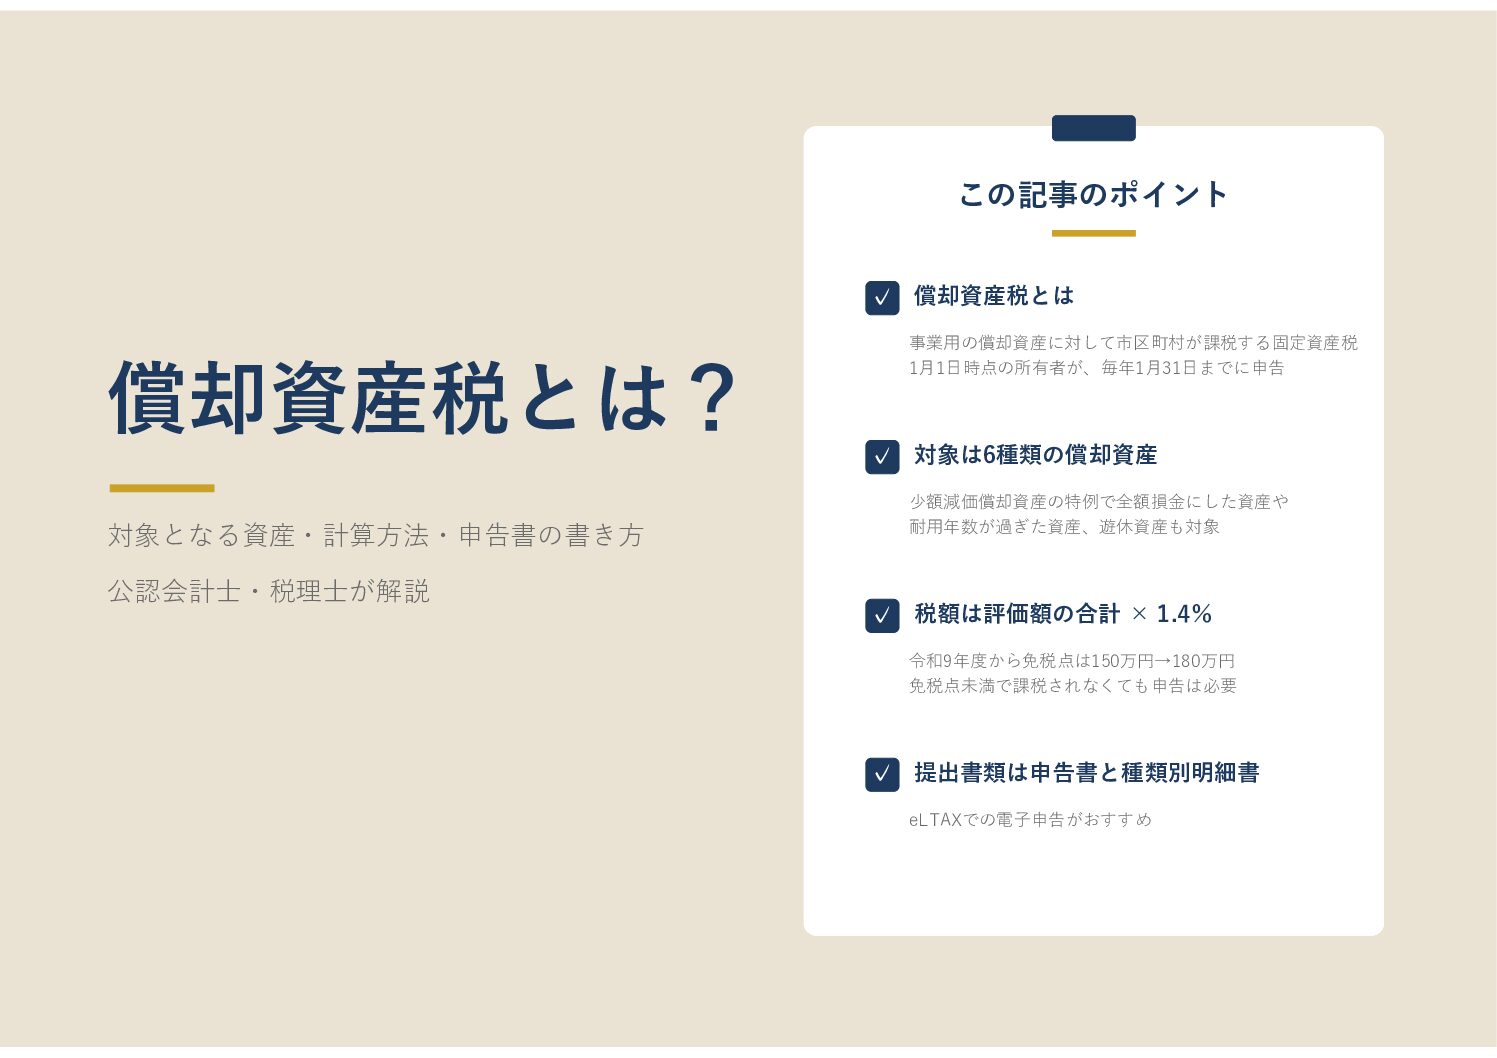
償却資産税とは?対象となる資産・計算方法・免税点180万円への引上げ・申告書の書き方を税理士が解説
Relyne(リライン)会計事務所の永野です。 店舗の内装工事をしたり、パソコンや機械などを購入すると償却資産税の申告が必要になります。 償却資産税は、毎年1月1日時点で持っている...

減価償却とは?対象となる資産・耐用年数・計算方法・仕訳を税理士が解説
Relyne(リライン)会計事務所の永野です。 パソコン・車など固定資産を購入した場合、その代金は減価償却により数年かけて費用にします。 何年かけて、毎年いくら費用にするかは、資産...

一括償却資産とは?メリット・デメリット・少額減価償却資産との違いを税理士が解説
Relyne(リライン)会計事務所の永野です。 取得価額10万円以上20万円未満のパソコンや備品などは、一括償却資産として3年間で3分の1ずつ損金(経費)にすることができます。どの...

少額減価償却資産の特例とは?40万円未満への引上げ・取得価額ごとの処理・適用要件・申告方法を税理士が解説
Relyne(リライン)会計事務所の永野です。 青色申告をしている中小企業は、少額減価償却資産の特例により、パソコン・複合機・機械装置・工具などを購入した年に全額経費にすることがで...
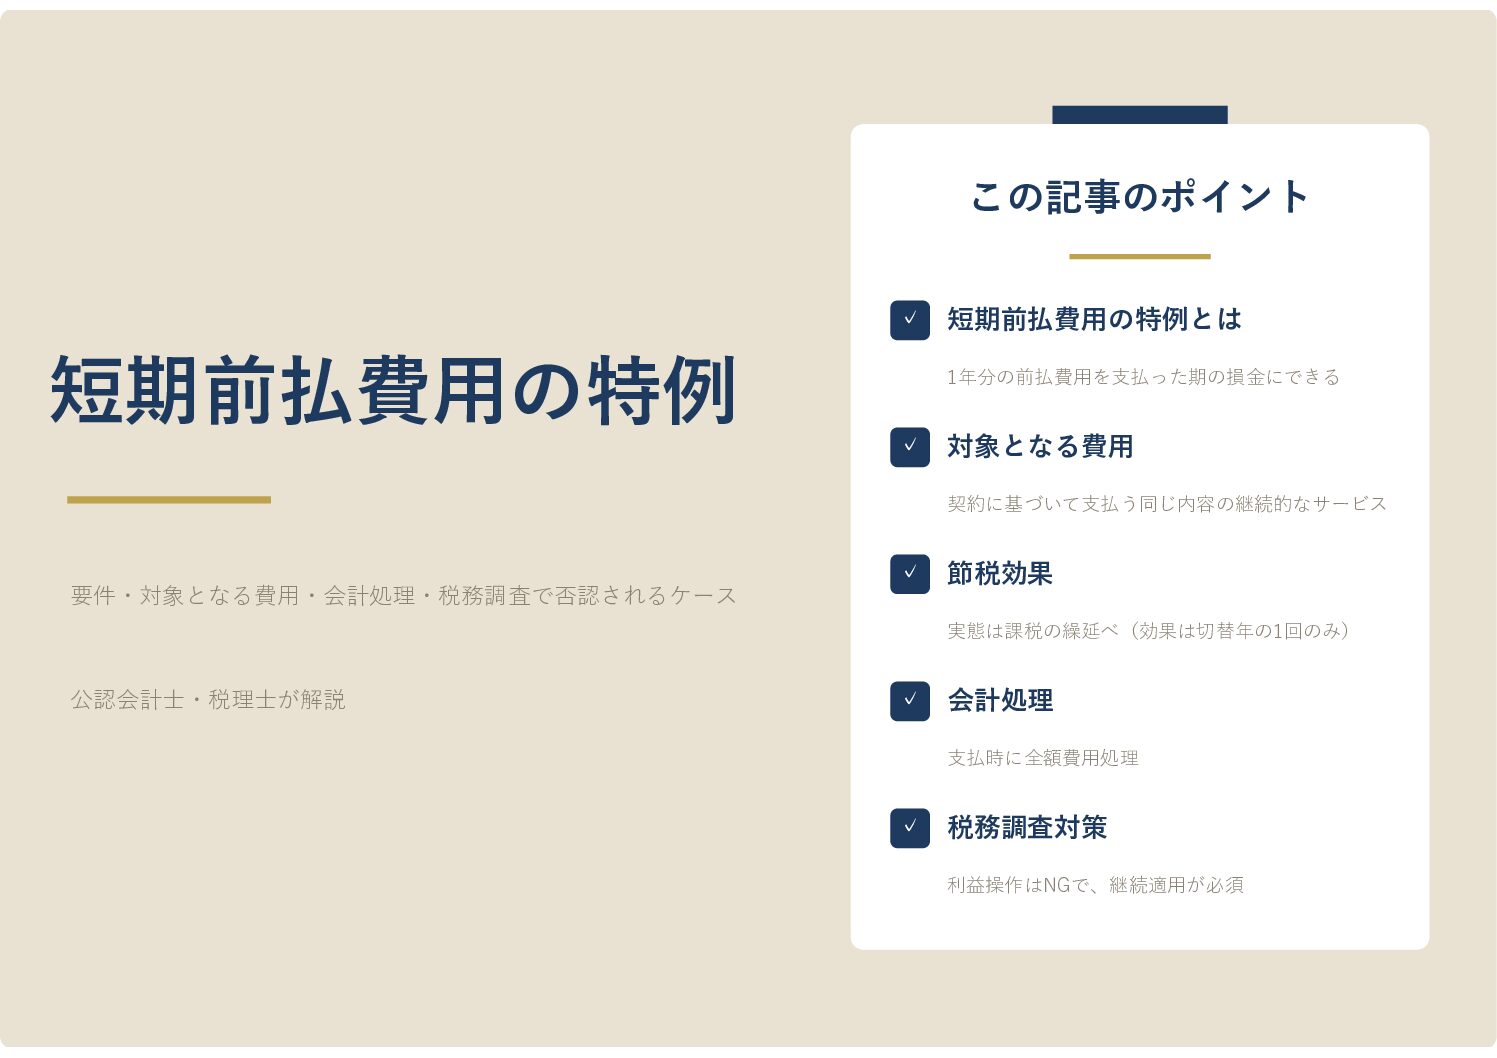
短期前払費用の特例とは?要件・対象となる費用・会計処理・税務調査で否認されるケースを税理士が解説
Relyne(リライン)会計事務所の永野です。 家賃や保険料などを1年分前払いしたとき、その全額を支払った期の損金(経費)にできるのが「短期前払費用の特例」です。決算前の節税策とし...
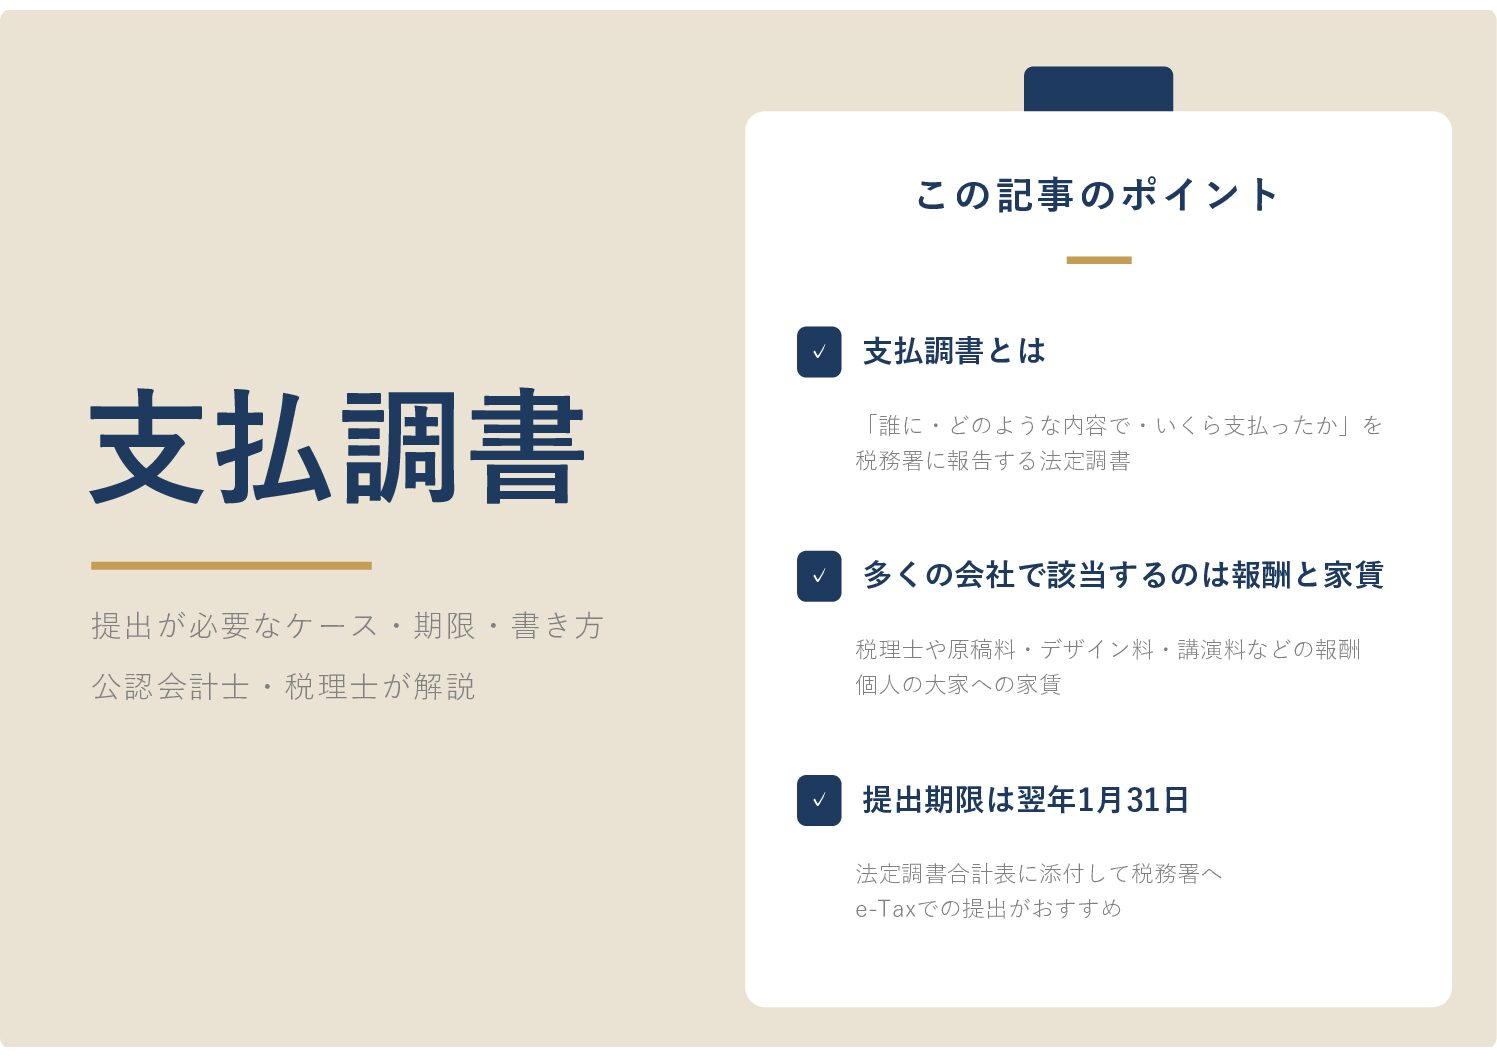
支払調書とは?提出が必要なケース・期限・書き方を税理士が解説
Relyne(リライン)会計事務所の永野です。 毎年1月は、税務署に法定調書を提出する時期です。税理士への報酬や事務所の家賃など、会社が1年間に行った支払いの中には、「支払調書」を...
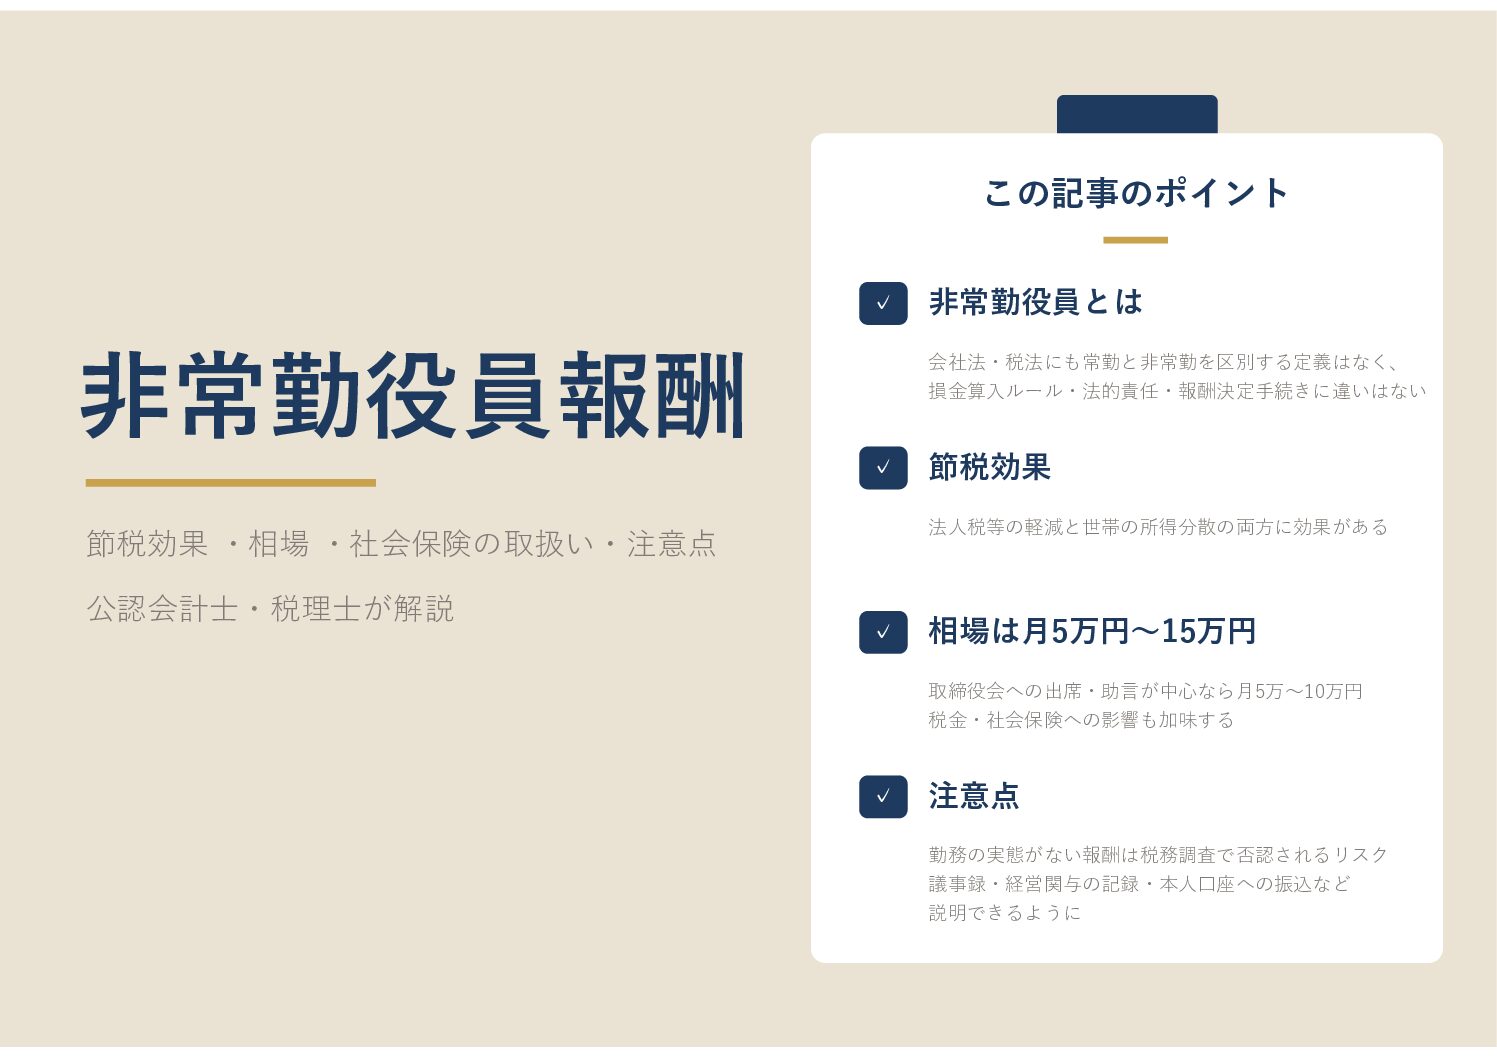
非常勤役員報酬の相場はいくら?節税効果・社会保険の取扱い・注意点を税理士が解説
Relyne(リライン)会計事務所の永野です。 「配偶者を役員にして報酬を払うと節税になる」という話を耳にすることがあります。 たしかに、家族を非常勤役員にして報酬を支払うと、法人...